Décote, surcote : petit guide pour bien préparer sa retraite
Les dernières réformes des retraites ont fait évoluer la réglementation. Retraite à taux plein, décote, surcote : voici les essentiels à maîtriser pour mieux préparer votre future retraite.
La retraite à taux plein : les conditions minimales requises
La retraite à taux plein correspond à l’âge auquel on peut partir à la retraite, sans craindre d’abattement, quel que soit le nombre de trimestres validé. Les agents du service public, et notamment les agents hospitaliers, perçoivent une retraite à taux plein de 75% du salaire de leurs derniers mois de travail. Pour bénéficier de ce taux de base, ils ont le choix entre deux solutions.
Le PER du C.G.O.S, plus simple qu’il n’y paraît
Vous en entendez parler, mais vous ne savez pas toujours par où commencer ? Pas d’inquiétude, on vous guide pas à pas pour comprendre son fonctionnement, ses objectifs et la façon dont il peut s’intégrer dans votre préparation retraite.
Premier cas, les agents hospitaliers peuvent choisir de partir lorsqu’ils atteignent l’âge légal. Cette limite est celle au delà de laquelle l’agent ne peut continuer à exercer ses fonctions, sauf cas de prolongation ou maintien en fonction. Elle varie selon le grade et l’emploi : les fonctionnaires de catégorie active entre 60 et 62 ans, les fonctionnaires sédentaires entre 65 et 67 ans.
Second cas, les fonctionnaires actifs peuvent aussi préférer partir lorsque le nombre de trimestres requis est validé, sous réserve du respect de l’âge d’ouverture des droits à la retraite. Pour les fonctionnaires sédentaires, ce nombre varie selon leur année de naissance (cliquez ici pour en savoir plus).
La décote : le taux plein minoré
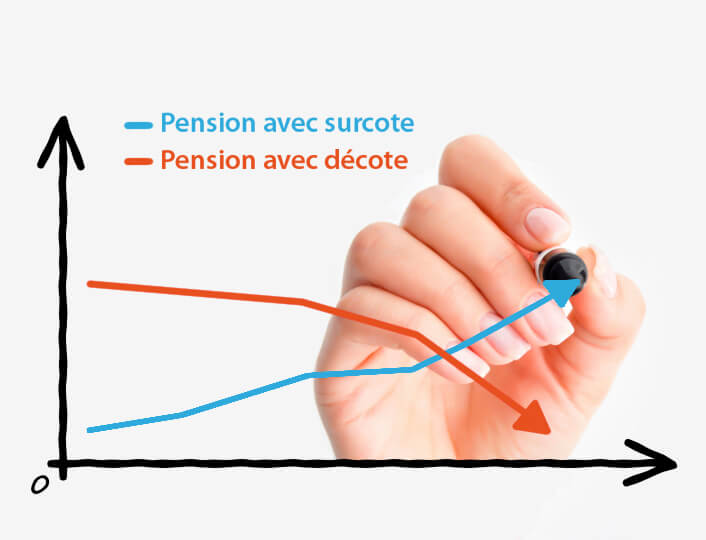
Dans certains cas, lorsque ces conditions de base ne sont pas remplies, le taux peut être revu à la baisse : c’est la décote. Le montant de la pension sera donc réduit en fonction du nombre de trimestres manquant au taux plein. Le taux de décote est de 1,25% par trimestre invalidé, avec un maximum de 20 trimestres.
Prenons l’exemple de Jacques, né en 1954. Jacques doit comptabiliser 165 trimestres pour accéder à sa retraite à taux plein. Cependant, il a décidé de s’arrêter un peu plus tôt, à 150 trimestres. Sa pension subira donc une décote de 15 trimestres. Pour calculer le taux de décote, on prend 15 x 1,25% = 18,75%. Sa retraite sera donc minorée de 18,75%.
Les dérogations à la décote
Il existe cependant des exceptions. Les agents admis à la retraite pour invalidité et ceux atteints d’une incapacité permanente au moins égale à 50%, quel que soit le nombre de trimestres cotisés ne sont pas touchés par la décote.
Par ailleurs, à partir de 65 ans, aucune décote ne sera appliquée pour :
– les fonctionnaires ayant interrompu leur travail au moins 30 mois consécutifs pour s’occuper d’un membre de leur famille, de leur conjoint ou de leur concubin handicapé.
– les fonctionnaires ayant élevé un enfant de moins de 20 ans handicapé à 80%.
– les fonctionnaires nés entre juillet 1951 et décembre 1955, qui ont élevé au moins 3 enfants et réduit ou interrompu leur activité pour éduquer au moins l’un d’entre eux avant ses 3 ans.
La surcote : le taux plein majoré
Contrairement au cas de la décote où les conditions requises ne sont pas atteintes, lorsque les conditions de base sont dépassées, le taux peut être revu à la hausse : c’est la surcote. Elle se produit si vous avez cotisé plus longtemps que nécessaire, si vous avez commencé à travailler très tôt ou si vous souhaitez continuer au delà de l’âge de départ légal.Son taux est de 1,25% par trimestre travaillé supplémentaire au delà du 1er janvier 2009.
Prenons l’exemple de Marianne, né en 1954. Elle aussi doit comptabiliser 165 trimestres pour accéder à sa retraite à taux plein. Marianne souhaite prolonger son activité de 2 trimestres, elle aura donc travaillé 167 trimestres. Pour calculer son taux de surcote, on prend 2 x 1,25% = 2,50%. La retraite de Marianne sera donc majorée de 2,50%.
La retraite est souvent perçue comme une étape lointaine, particulièrement en début ou en milieu de carrière. Pourtant, anticiper cette période est essentiel pour préserver son niveau de vie une fois l’activité professionnelle terminée. Et en particulier pour les agents hospitaliers : le départ à la retraite s’accompagne d’une baisse des ressources financières, estimée de 25 à 30 % des revenus perçus. Le Plan Épargne Retraite (PER) constitue aujourd’hui l’un des principaux outils pour préparer sa retraite à long terme.
Retraite d’un praticien hospitalier :âge de départ, trimestres et pension
La retraite d’un praticien hospitalier (PH) répond à des règles particulières, avec un calcul différent de celui des autres agents. Ce qui ne change pas : même s’il est affilié au régime général de la Sécurité sociale pour sa retraite de base, le médecin ou praticien hospitalier doit valider entre 167 et 172 trimestres pour […]
Les 6 bonnes raisons pour préparer votre retraite pendant votre vie active
La retraite ? Une période de la vie qui semble encore lointaine lorsque vous exercez votre activité d’agent hospitalier ! C’est pourtant pendant votre vie active que vous avez toutes les cartes en main pour bien anticiper la fin de votre carrière professionnelle.
Voici 6 bonnes raisons de préparer votre retraite dès maintenant avec la Complémentaire Retraite des Hospitaliers (CRH), le Plan Épargne Retraite du C.G.O.S.
Temps partiel et retraite : quel impact sur votre pension de retraite ?
Le temps partiel concerne 23,8 % des agents publics hospitaliers et les femmes représentent 80,5 % de ces agents, selon les données de l’Insee. Ces chiffres montrent l’importance de cette organisation du travail dans la Fonction publique hospitalière. Les raisons de ce choix sont nombreuses, et en particulier la volonté des femmes de concilier vie professionnelle et vie personnelle. Si cette option est intéressante pendant la vie active, quelles sont les répercussions au moment de la retraite ? Comment le temps partiel est-il pris en compte dans le calcul de la pension de retraite ? Voici les réponses à ces différentes questions.
Les jeunes face au système de retraite : entre incertitudes et nécessité de préparer l’avenir
Au premier abord, la retraite ne semble pas être une priorité pour les jeunes. Et pourtant. Ces derniers sont inquiets pour leur avenir et sont bien conscients que leur niveau de vie va diminuer après leur carrière. Dans ces conditions, quelles solutions s’offrent aux jeunes actifs pour se projeter sereinement ? Le Plan Épargne Retraite en fait partie. C’est le cas de la Complémentaire Retraite des Hospitaliers : le PER du C.G.O.S permet aux agents de la Fonction publique hospitalière de se constituer un complément de revenus, quel que soit leur budget.
Comment maintenir son niveau de vie au moment de sa retraite ?
Pendant la vie active, il est souvent difficile de s’imaginer à la retraite. Pourtant, de nombreux changements sont prévisibles et en particulier le niveau de vie. En effet, les agents hospitaliers doivent s’attendre à une baisse de leur revenu de 25 à 30% environ à la fin de leur vie professionnelle. Heureusement, des solutions existent pour s’assurer une meilleure stabilité financière et faire face aux imprévus. Et en particulier le Plan Épargne Retraite du C.G.O.S qui est le meilleur allié des retraités !
À quel âge préparer la retraite ? Témoignages de retraités bénéficiaires de la Complémentaire Retraite des Hospitaliers
Commencer à préparer la retraite pendant la vie active est un bon réflexe pour se constituer un complément de ressources. En effet, les agents hospitaliers perdent 25 à 30 % de leur revenu en moyenne au moment de la retraite. Et il n’y a pas d’âge pour décider de s’affilier à la Complémentaire Retraite des Hospitaliers (CRH) ! Françoise, Isabelle et Fabrice sont désormais retraités et se sont affiliés à la CRH à des moments différents de leur carrière. Malgré des durées de cotisation plus ou moins longues, ils partagent un point commun : celui de ne pas regretter d’avoir choisi le PER du C.G.O.S. pour épargner.
Comment fonctionnent les stages dans la Fonction publique hospitalière ?
Connaissez-vous les stages dans la Fonction publique hospitalière ? Pendant cette période, les agents fonctionnaires fraîchement recrutés doivent faire leurs preuves avant de pouvoir être officiellement titularisés. Cela ressemble aux périodes d’essai du secteur privé, mais avec une durée plus longue : au moins un an. Dans quelles conditions se déroulent les stages pour les fonctionnaires hospitaliers ? Explications.
Quand commencer à préparer sa retraite ? Il n’est jamais trop tôt ni trop tard !
Il n’y a pas d’âge pour commencer à penser à la retraite, surtout pour les agents de la Fonction publique hospitalière. Préparer l’avenir permet en effet d’anticiper la baisse de revenus qui intervient à la retraite : de 25 à 30 % en moyenne pour les hospitaliers. Plus vous commencez à épargner tôt, plus votre complément de revenus sera important pour donner libre cours à vos projets. Et même si vous vous décidez plus tard, il y a toujours des avantages ! Voici les bonnes raisons de vous affilier à la Complémentaire Retraite des Hospitaliers (CRH) quel que soit votre âge.
Le Plan Epargne Retraite du C.G.O.S correspond au contrat d’assurance vie de groupe ayant pour objet la couverture d’engagements de retraite supplémentaire dénommé “Complémentaire Retraite des Hospitaliers”. Ce contrat d’épargne retraite, dédié aux hospitaliers et à leur famille, est souscrit par le C.G.O.S auprès d’Allianz Retraite et prend la forme d’un PER individuel. Ses modalités de fonctionnement sont définies dans la Notice d’information.