Le blog infos hospitaliers

Conseils pratiques sur l’épargne retraite, actualités de la Fonction publique hospitalière, témoignages d’agents : retrouvez tous nos articles pour préparer votre avenir sereinement.

Les primes dans la fonction publique hospitalière Épargne retraite

Primes et retraite dans la Fonction publique hospitalière :quel impact sur votre pension ?

Dans la fonction publique hospitalière, les primes représentent en moyenne 22,1 % de la rémunération. Or, ces primes ne sont que très peu prises en compte dans le calcul de votre pension de retraite (malgré la RAFP mise en place en 2005 uniquement pour les titulaires et à un décret de 2016 qui a basculé une toute petite partie des primes sur le traitement). Insuffisant pour éviter une chute de 25 à 30% (en moyenne) du niveau de revenu des agents hospitaliers au moment du départ à la retraite. Primes et retraite de la fonction publique ne font décidément pas bon ménage ! L’impact des primes dans la retraite des hospitaliers est incontestable. Pour y remédier, il est nécessaire pour les agents d’anticiper pendant la vie active en optant pour une solution compensant la baisse de revenus prévisible à la retraite. Parmi différentes solutions figure la Complémentaire Retraite des Hospitaliers, dont le C.G.O.S. est l’association souscriptrice. Elle est dédiée aux agents et est adaptée à leurs ressources.

Lire la suite
Quelle retraite pour les techniciens d’analyse en biologie médicale de l'hôpital ? Épargne retraite

Retraite d’un technicien de laboratoire médical dans la Fonction publique hospitalière : ce qu’il faut savoir

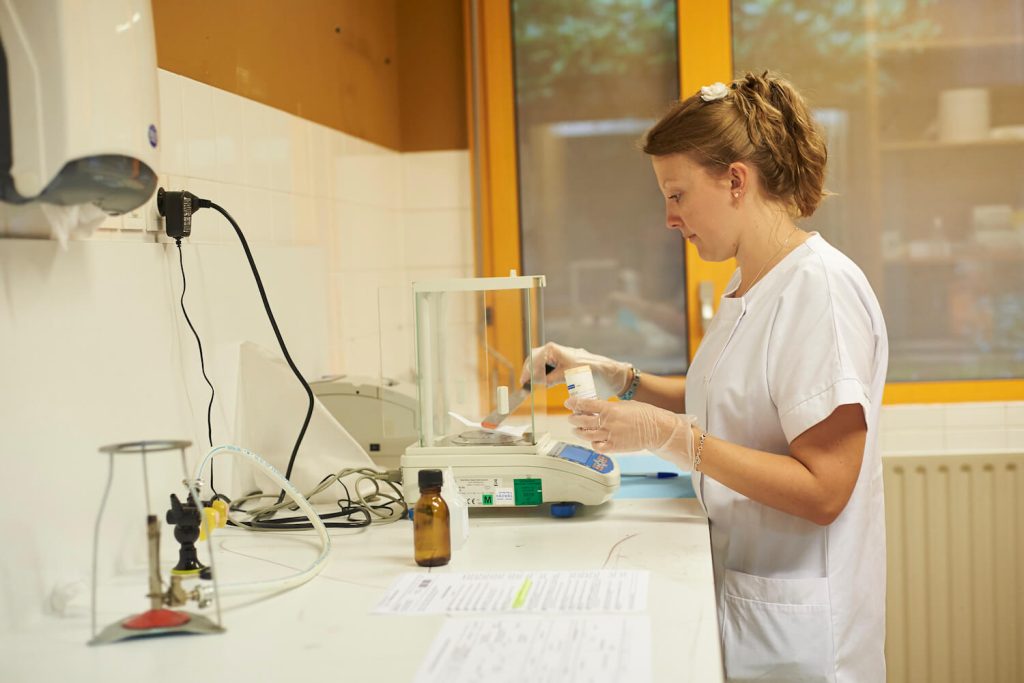
Même s’il a changé plusieurs fois d’appellation dans le temps (laborantin, technicien de laboratoire, technicien d’analyse biologique…), son métier est resté le même : le technicien d’analyse en biologie médicale réalise les prélèvements, effectue des analyses biologiques et des tests de contrôle, pour aider les praticiens à établir un diagnostic. Agent de catégorie B, classé en emploi « actif », l’âge d’ouverture de ses droits à la retraite est fixé à 57 ans. Mais à cet âge là, rares sont les techniciens de laboratoire qui peuvent partir à la retraite à taux plein (pension maximale).

Lire la suite
Complémentaire Retraite des Hospitaliers, un complément de retraite accessible à tous les agents et qui s'adapte à tous les niveaux de budget Épargne retraite

Complémentaire Retraite des Hospitaliers, un complément de retraite accessible à tous les agents et qui s’adapte à tous les niveaux de budget

Avec la Complémentaire Retraite des Hospitaliers, fondée par le C.G.O.S , vous avez le choix : soit de récupérer 100 % de votre épargne retraite versée en capital en une ou plusieurs fois, soit de percevoir 100% de votre épargne retraite versée sous forme de rente trimestrielle pendant toute votre retraite, soit d’utiliser votre épargne retraite comme une "cagnotte", soit de choisir une combinaison de ces possibilités.  Et pour permettre à chacun de s’affilier durant sa carrière, quels que soient ses revenus, le montant des cotisations de cette retraite complémentaire s’adapte à vos possibilités financières. C’est vous qui choisissez, en fonction du budget dont vous disposez, votre taux de cotisation : entre 2,5 et 5,5% de votre traitement indiciaire brut. Vous pouvez aussi changer de taux au fil des années, suspendre provisoirement vos versements, et les reprendre, sans frais, ni pénalité en cas de besoin. C’est vous qui décidez !

Lire la suite
L’Estimation Indicative Globale Retraite (EIG)  : ce document vous informe du montant probable de votre future pension de retraite ! Épargne retraite

L’Estimation Indicative Globale Retraite (EIG) : ce document vous informe du montant probable de votre future pension de retraite !

L’Estimation Indicative Globale Retraite (EIG) est un document qui récapitule vos droits acquis pendant votre carrière, qui recense (comme le RIS) le nombre de trimestres validés, et qui donne aussi une information supplémentaire : l’estimation de votre future pension aux différents âges clés auxquels vous pouvez être amenés à partir à la retraite. Ce document est adressé par votre caisse des retraites dès 55 ans. A cet âge, on attend généralement le montant annoncé avec une certaine fébrilité. Car ce document permet de mesurer la chute de revenus qui vous attend (- 40 % en moyenne pour un agent hospitalier) au moment du départ à la retraite. Hélas, à cet âge là, il est souvent tard pour corriger le tir autrement qu’en travaillant au delà de l’âge d’ouverture de vos droits. Mais si vous anticipez bien avant, par exemple en souscrivant à la Complémentaire Retraite des Hospitaliers (dont le C.G.O.S. est l’association souscriptrice), vous vous constituez alors un complément de revenu pour demain qui va amortir en partie la chute de revenus au moment du départ à la retraite.

Lire la suite
Avez-vous reçu votre Relevé Individuel de Situation Retraite (RIS) pour vous aider préparer votre future retraite ? Épargne retraite

Avez-vous reçu votre Relevé Individuel de Situation Retraite (RIS) pour vous aider préparer votre future retraite ?

Tout au long de votre carrière, vous recevez des documents de votre Caisse des retraites (CNRACL pour les agents fonctionnaire et CNAV pour les contractuels) qui vont vous aider à préparer votre retraite et à y voir plus clair sur ce qui vous attend demain. Parmi eux : le Relevé Individuel de Situation (RIS). Il vous est adressé pour la première fois à 35 ans puis tous les 5 ans, à 40 ans, 45 ans, 50 ans et jusqu’à l’âge de 55 ans, par courrier ou en version numérique. Ce relevé reprend la liste de vos emplois (en cas d’erreur, vous pouvez demander une modification) et un récapitulatif de tous les trimestres que vous avez cotisés et validés depuis votre entrée dans la vie active. Ce document peut paraître parfois un peu décourageant car il nous permet à tous de prendre conscience de la difficulté de valider, sur toute une carrière, le nombre de trimestres requis pour un départ à la retraite à taux plein (montant maximum de la pension) et ne pas subir de décote (baisse définitive de la pension). Difficile en effet d’atteindre le plancher requis : entre 167 et 172 trimestres. Mais il existe des solutions pour y remédier  comme par exemple en adhérant à la Complémentaire Retraite des Hospitaliers (CRH), dont le C.G.O.S. est l’association souscriptrice. Avec cette solution, vous pouvez, dès aujourd’hui mettre en place un complément de revenu pour demain !

Lire la suite
Affiliation à la Complémentaire Retraite des Hospitaliers de votre conjoint non hospitalier : cumulez les avantages ! Épargne retraite

Affiliation à la Complémentaire Retraite des Hospitaliers de votre conjoint non hospitalier : cumulez les avantages !

Si vous êtes affiliés à la Complémentaire Retraite des Hospitaliers (CRH), votre conjoint (marié, pacsé ou concubin), même s’il n’est pas hospitalier, a la possibilité d'affilier lui aussi, à la Complémentaire Retraite des Hospitaliers, dont le C.G.O.S est l’association souscriptrice. Ce qui vous permettra, au moment de votre départ à la retraite et si vous avez retenue cette modalité lors de la récupération de votre épargne retraite, de cumuler les rentes qui vous seront versées à vie. Dès aujourd’hui, si votre conjoint non hospitalier cotise aussi à la CRH, il bénéficie aussi de tous les avantages dont vous bénéficiez vous-même : choix du montant de la cotisation, déduction fiscale à 100 % des cotisations du revenu net global (donc si vous êtes tous les deux affiliés, vous augmentez vos possibilités d’économies d’impôts.). De même, dans l’optique d’une protection des proches, il pourra profiter de la garantie décès (pendant votre vie professionnelle) et/ou être bénéficiaire lorsque vous serez à la retraite (via les options « réversion » ou « annuités garanties »).

Lire la suite

Restez informé

Recevez nos derniers articles et actualités retraite directement dans votre boîte mail

  • Ce champ n’est utilisé qu’à des fins de validation et devrait rester inchangé.

Votre adresse e-mail est utilisée pour vous envoyer un e-mail par mois. Vous pouvez vous désinscrire à tout moment via le lien présent dans chaque e-mail.