La donation est un acte qui permet de son vivant d’anticiper la transmission de son patrimoine, tout en bénéficiant de dispositions fiscales favorables. Il existe des règles très précises, des barèmes d’abattements, des montants maximum. Si vous envisagez de faire une donation, vous devez savoir qu’une fois donné, sauf exception, un bien ne peut être repris !
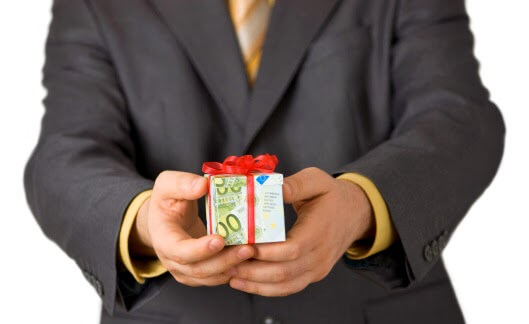
La loi vous donne la possibilité, de votre vivant, en faisant une ou plusieurs donations, d’anticiper votre succession tout en aidant vos enfants.
La donation nécessite la rédaction d’un acte chez un notaire s’il s’agit de bien immobilier. S’il s’agit d’une remise matérielle (argent, bijoux, mobilier), donc de don manuel, aucune formalité n’est nécessaire.
La donation est aussi une manière d’optimiser fiscalement la transmission à condition d’espacer de 15 ans les donations pour bénéficier du renouvellement des abattements fiscaux.
Mais une donation est un acte important par lequel vous vous renoncez de façon définitive à la chose donnée. Donc, avant de penser à faire une donation, vous devez évaluer, avec largesse, vos besoins financiers dans les années qui viennent. Par exemple, les frais de santé peuvent augmenter considérablement avec l’âge. Vous devez calculer au plus juste les revenus tirés de votre retraite, lister les dépenses quotidiennes, penser aux augmentations de loyer, anticiper le coût d’entretien de votre logement, envisager que vous devrez peut-être aider vos propres parents très âgés et estimer vos besoins personnels quand vous serez vous-mêmes à un âge avancé !
Des solutions pensées et adaptées pour votre parcours
Votre activité hospitalière demande engagement, temps et anticipation. Le PER du C.G.O.S vous permet de préparer votre retraite tout en structurant votre épargne sur le long terme, selon votre situation professionnelle et personnelle.
En donnant à vos enfants, vous devez respecter un certain équilibre
Attention : vous n’êtes pas entièrement libre de transmettre votre patrimoine comme vous le voulez, même à vos enfants. Car chacun d’eux a droit à une part minimale de votre succession (appelée « réserve ») dont vous ne pouvez pas le priver, notamment en faisant des donations à ses frères et soeurs ou à d’autres personnes. En donnant à vos enfants, vous devez donc respecter un certain équilibre.
La valeur de la part réservataire de vos enfants et la quotité disponible (celle dont vous disposez librement) se calculent au jour de votre décès. Si vous avez fait des donations à une époque où votre patrimoine était important et que vous décédez alors que vous êtes moins riche, il se peut que les donations effectuées soient supérieures à la quotité disponible à l’ouverture de votre succession. Ceux qui ont reçu des donations de votre part devront donc indemniser vos héritiers légaux ou certains enfants donataires devront s’acquitter de compensations à vos autres enfants !
Combien peut-on donner sans payer d’impôts ?
Vos dons sont exonérés de droits à hauteur de 100 000 euros par enfant tous les 15 ans. Si vous faites des dons au fil du temps sans que le total dépasse l’abattement, vous ne paierez jamais de droits.
Vous pouvez, en plus, offrir en numéraire (liquide, chèque ou virement) jusqu’à 31 865 euros à chacun de vos enfants, petits-enfants, ou arrière-petits-enfants majeurs, là encore sans droits et tous les 15 ans, à condition que vous ayez moins de 80 ans.
Selon l’INSEE, les sommes données augmentent avec l’âge du donateur : plus de 51 % des donations effectuées à partir de 80 ans portent sur 50 000 euros ou plus, contre 27 % pour les 50-59 ans.
Vous trouverez toutes les informations détaillées sur la donation aux enfants en cliquant sur les liens suivants :
Transférer son PER : les avantages de cette opération
Au fil des années, il est possible de cumuler plusieurs PER (plans épargne retraite). Certains ont pu être imposés par l’entreprise dans laquelle vous avez travaillé. D’autres ont été ouverts par votre conjoint. Se pose alors la question de transférer l’ensemble des PER dans un seul compte. Simplicité de gestion mais aussi meilleure vision de l’épargne retraite : de nombreuses raisons incitent les épargnants à regrouper leurs PER. Comment faire ? Et quelles sont les contraintes et avantages ? Explications.
Sécuriser son avenir grâce à la Complémentaire Retraite des Hospitaliers (CRH), le PER du C.G.O.S
Les agents de la Fonction publique hospitalière ont tout intérêt à commencer à préparer leur retraite le plus tôt possible. Cela permet de faire des projets d’avenir et de compenser une future baisse de revenus. Aussi, le Plan Épargne Retraite (PER) offre une véritable sécurité financière à long terme, en plus de la pension de retraite de base et de la retraite complémentaire obligatoire. Vous souhaitez vous affilier ? Découvrez comment la Complémentaire Retraite des Hospitaliers, le PER du C.G.O.S., vous permet d’envisager la retraite plus sereinement.
Agents hospitaliers : abordez la rentrée avec sérénité
La rentrée, bien que nécessaire est souvent synonyme de changements et parfois de stress, y compris pour les agents hospitaliers. Entre bonnes résolutions, changement de rythme et organisation, comment réussir à prolonger les bienfaits de la pause estivale ? Ces quelques astuces vont vous aider à aborder cette rentrée avec sérénité.
Trois témoignages pour trois reconversions dans la Fonction publique hospitalière
Lorsque l’on parle métiers de la santé, il est souvent question de vocation, une forte attirance que l’on éprouve depuis l’enfance. Mais ce n’est pas toujours le cas ! Rencontre avec trois agents hospitaliers qui sont passés par la case reconversion pour travailler dans un établissement public de santé. Marie, Olivier et Nathalie nous racontent quelles ont été les étapes pour réaliser leur reconversion et donner du sens à leur vie professionnelle.
Tout savoir sur le métier d’aide-soignant ou d’aide-soignante dans la Fonction publique hospitalière
Même si les études sont courtes et relativement faciles d’accès pour devenir aide-soignante, ce métier demande une véritable vocation. Au plus près des patients, les aides-soignantes (91% d’entre elles sont des femmes), sont celles qui veillent à leur bien-être physique et moral. Il s’agit aussi d’une profession où il y a de l’emploi (forte demande dans tous types de structures, qu’il s’agisse d’EHPAD ou à l’hôpital), avec de réelles perspectives d’évolutions. Il existe en effet de nombreuses passerelles vers d’autres métiers.
Décote, surcote : petit guide pour bien préparer sa retraite
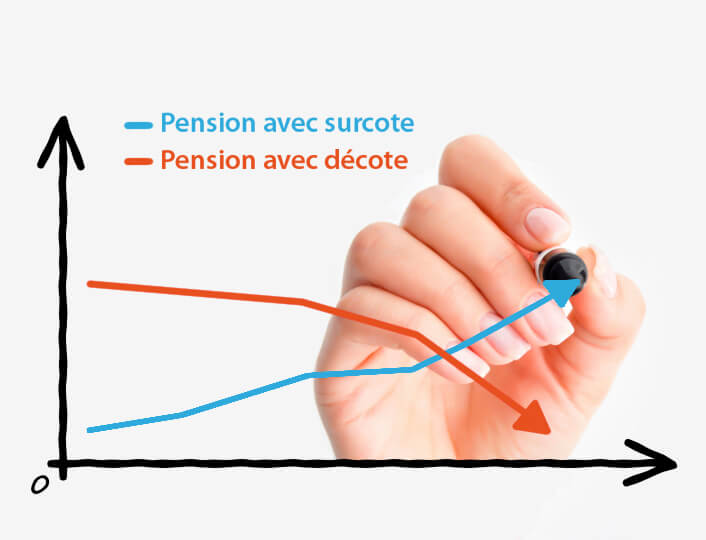
Les dernières réformes des retraites ont fait évoluer la réglementation. Retraite à taux plein, décote, surcote : voici les essentiels à maîtriser pour mieux préparer votre future retraite.
La Complémentaire Retraite des Hospitaliers vous donne rendez-vous sur ses réseaux !
Chaque année, le 30 juin, a lieu la Journée des réseaux sociaux. À cette occasion, divers événements sont organisés sur Facebook, Instagram, Twitter, TikTok, Snapchat… Cette année, la Complémentaire Retraite des Hospitaliers (CRH) se joint aux festivités et vous permet de gagner, via un jeu concours sur Facebook et Instagram, de sympathiques cadeaux dont 1 semaine en Grèce pour deux personnes tout compris !
Les 28èmes Jeux Nationaux des Transplantés et Dialysés se déroulent du 25 au 29 mai 2022 au Grand-Narbonne : c’est l’occasion pour les 160 participants de faire la promotion du don d’organe. Transplantés et dialysés s’affrontent dans une vingtaine de disciplines, témoignant ainsi de la réussite des greffes mais aussi de l’importance du don d’organe. En travaillant dans un hôpital, vous avez sûrement été confrontés à cette situation mais connaissez-vous toute la procédure ?
Préparer sa retraite quel que soit son âge, comment le faire efficacement ?
Du point de vue financier, la retraite se prépare pendant la vie active. Et pas seulement juste quelques années avant qu’elle arrive. Avec la Complémentaire Retraite des Hospitaliers (CRH), tous les agents ont la possibilité de préparer leur avenir efficacement, quel que soit leur âge, en toute confiance. Et à chaque âge il y a des avantages et de bonnes raisons de se décider à le faire ! Découvrez comment la CRH vous accompagne tout au long votre carrière, et pourquoi il est important de penser à une affiliation au plus tôt.
Le Plan Epargne Retraite du C.G.O.S correspond au contrat d’assurance vie de groupe ayant pour objet la couverture d’engagements de retraite supplémentaire dénommé “Complémentaire Retraite des Hospitaliers”. Ce contrat d’épargne retraite, dédié aux hospitaliers et à leur famille, est souscrit par le C.G.O.S auprès d’Allianz Retraite et prend la forme d’un PER individuel. Ses modalités de fonctionnement sont définies dans la Notice d’information.