Transférer son PER : les avantages de cette opération
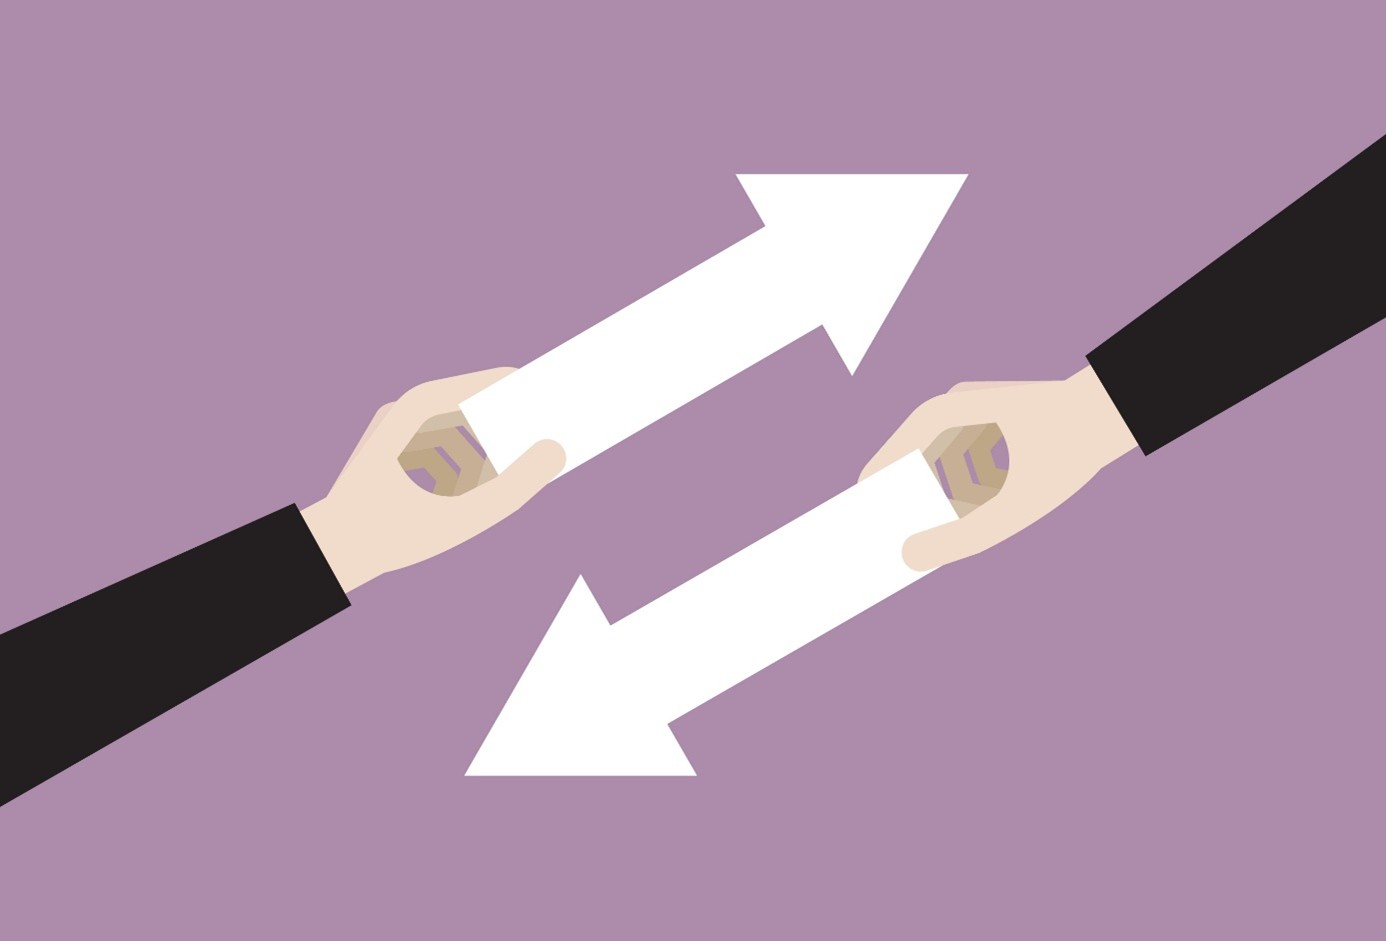
Au fil des années, il est possible de cumuler plusieurs PER (plans épargne retraite). Certains ont pu être imposés par l’entreprise dans laquelle vous avez travaillé. D’autres ont été ouverts par votre conjoint. Se pose alors la question de transférer l’ensemble des PER dans un seul compte. Simplicité de gestion mais aussi meilleure vision de l’épargne retraite : de nombreuses raisons incitent les épargnants à regrouper leurs PER. Comment faire ? Et quelles sont les contraintes et avantages ? Explications.
Que signifie le transfert d’un PER ?
Si vous avez ouvert plusieurs PER, vous avez peut-être le souhait de les regrouper. Différentes raisons vont dans ce sens. Voici les principaux intérêts de cette opération.
Profiter de modalités de sortie plus souples
Avant la création du PER nouvelle version, les produits d’épargne retraite anciens proposaient, de manière presque systématique, une sortie sous forme de rente viagère. Le PER a simplifié ces dispositifs en offrant davantage de liberté aux épargnants. Au moment de la retraite, il est possible de récupérer son épargne sous forme de capital, de rente viagère ou d’opter pour une combinaison des deux solutions selon ses besoins.
Il est encore temps d’optimiser vos choix
Après plusieurs années dans le secteur hospitalier, il est naturel de vouloir mieux anticiper la suite. Le PER du C.G.O.S est une solution intéressante pour préparer votre retraite, compléter vos futurs revenus et organiser votre épargne selon vos objectifs.
Lorsque plusieurs contrats coexistent, il est difficile de suivre précisément le montant de son épargne retraite. Regrouper ses contrats permet de disposer d’une vision plus claire du capital constitué et des versements effectués au fil des années.
Bénéficier d’un accompagnement adapté à ses besoins
Tous les contrats ne proposent pas le même niveau de service. Certains épargnants choisissent de transférer leur PER afin de bénéficier d’un accompagnement plus personnalisé, ou d’outils de suivi plus performants. Il peut aussi s’agir d’une meilleure compréhension de leur situation professionnelle, comme c’est le cas avec le PER du C.G.O.S. Ce dispositif a été créé par et pour les hospitaliers.
Regrouper plusieurs contrats en un seul
Le transfert offre la possibilité de centraliser son épargne retraite sur un seul contrat. Cette démarche réduit le nombre d’interlocuteurs et facilite les démarches administratives, notamment à l’approche de la retraite.
Quels contrats peuvent être transférés vers un PER ?
Le transfert concerne plusieurs types de contrats, des plus anciens ou plus récents.
Le transfert des anciens produits d’épargne retraite
La loi Pacte a simplifié le paysage de l’épargne retraite en autorisant le transfert de plusieurs anciens dispositifs vers un PER :
le Plan d’Épargne Retraite Populaire (PERP) ;
le contrat Madelin ;
le PERCO ;
le contrat Article 83.
Cette mesure a permis à de nombreux épargnants de regrouper leur épargne sur un produit unique.
Le transfert d’un PER vers un autre PER
Un PER individuel peut être transféré vers un autre PER individuel. Il est également possible de transférer certains PER d’entreprise lorsque les conditions réglementaires sont réunies. Voici la liste des PER concernés :
un autre PER individuel ;
un PER d’entreprise collectif ;
un PER d’entreprise obligatoire, sous certaines conditions.
Il peut être intéressant de transférer un PER individuel vers un PER sectoriel, comme le PER du C.G.OS qui a été créé par des hospitaliers, pour des hospitaliers. Le transfert est aussi possible pour les conjoints des agents hospitaliers.
Que deviennent les avantages acquis ?
Le transfert ne fait pas disparaître l’épargne constituée. Les sommes accumulées sont transférées vers le nouveau contrat sans être considérées comme un retrait. Les droits acquis sont conservés conformément à la réglementation applicable au PER.
Cette opération permet donc de changer de gestionnaire ou d’organisme d’assurance sans perdre l’épargne constituée au fil des années.
Comment fonctionne le transfert d’un PER ?
Une démarche encadrée par la réglementation
Si le transfert d’un PER est une opération strictement encadrée par la loi, l’épargnant reste libre de choisir l’organisme vers lequel il souhaite déplacer son contrat. Cette liberté permet notamment de comparer les frais, les services proposés, les supports d’investissement disponibles ou encore les modalités de gestion du contrat.
Qui s’occupe des formalités ?
Dans la plupart des situations, le nouvel organisme gestionnaire prend en charge les démarches administratives. L’épargnant doit simplement transmettre les informations relatives à son contrat actuel afin de lancer la procédure.
Cette disposition facilite le transfert et limite les démarches à effectuer.
Les compartiments sont-ils conservés lors d’un transfert de PER ?
Depuis la création du PER, l’épargne est répartie dans trois compartiments distincts selon l’origine des sommes versées :
Compartiment 1 : les versements volontaires
Ce sont les sommes versées librement par l’épargnant qui peuvent généralement être déduites du revenu imposable. C’est le compartiment le plus utilisé dans un PER individuel.
Compartiment 2 : l’épargne salariale
Les versements concernent principalement des dispositifs d’épargne salariale mis en place dans certaines entreprises. Il peut s’agir de l’intéressement ou de l’abondement de l’employeur. Certains jours de CET (compte épargne temps) peuvent être aussi transférés vers le PER.
Compartiment 3 : les versements obligatoires versées dans certains PER d’entreprise
Dans ce cas, l’épargnant n’effectue pas lui-même ces versements : ils sont prévus par l’entreprise ou par un accord collectif.
Lors d’un transfert, les compartiments sont conservés
Par exemple :
15 000 euros de versements volontaires (compartiment 1) ;
5 000 euros issus de l’épargne salariale (compartiment 2) ;
3 000 euros provenant de versements obligatoires (compartiment 3).
Après le transfert vers un nouveau PER, les sommes restent séparées dans ces trois compartiments. Cette organisation permet de préserver les règles applicables à chaque type de versement, notamment concernant les modalités de sortie à la retraite.
Quels sont les avantages à transférer son PER ?
Si les autorités ont permis de simplifier le transfert du PER, c’est en réponse aux attentes des épargnants.
Une meilleure visibilité sur son épargne
Regrouper son épargne retraite permet de suivre plus facilement l’évolution du capital constituée. L’épargnant mesure au jour le jour les efforts d’épargne réalisés tout au long de sa carrière.
Réduire le nombre d’interlocuteurs
Au lieu de gérer plusieurs contrats auprès de différents organismes d’assurance ou gestionnaires, l’épargnant dispose d’un interlocuteur unique. Cette centralisation facilite le suivi administratif et la préparation de la retraite.
Changer de gestionnaire sans perdre son épargne
Changer de gestionnaire peut permettre d’accéder à des services différents, à un accompagnement plus adapté. Mais aussi à une offre de supports d’investissement plus large : cela peut offrir des perspectives d’évolution du capital différente. Le transfert offre ainsi la possibilité de faire évoluer sa stratégie d’épargne retraite sans perdre le capital déjà constitué.
Préparer plus facilement sa retraite
Une épargne centralisée facilite les choix au moment du départ à la retraite. Selon le contrat choisi, l’épargnant peut opter pour une sortie en capital, une rente viagère ou une combinaison de ces deux solutions. Le C.G.O.S a quant à lui prévu l’option « Cagnotte » dans laquelle le retraité peut piocher tout au long de sa carrière.
Faut-il toujours transférer son PER ?
Si le transfert est facilité, il n’est pas toujours intéressant. Voici quelques points à vérifier avant de vous lancer.
Comparer les frais des différents contrats
Avant de transférer un PER, il est important d’étudier les frais pratiqués par chaque organisme. Le C.G.O.S a décidé de mener une politique particulièrement intéressante concernant les frais de gestion et de versements. Ces derniers sont exempts de frais qu’ils soient réguliers ou ponctuels. C’est un avantage financier à prendre en compte pour cette épargne sur le long terme.
Vérifier les supports d’investissement proposés
Tous les PER ne donnent pas accès aux mêmes supports d’investissement. Certains contrats proposent une gamme limitée tandis que d’autres offrent davantage de possibilités de diversification entre fonds sécurisés et supports plus dynamiques.
Comparer ces supports permet de vérifier qu’ils correspondent à ses objectifs et à son horizon de placement. Allianz Retraite qui gère le PER du C.G.O.S propose une gestion en accord avec les attentes des agents hospitaliers.
Étudier les options de sortie à la retraite
Les modalités de sortie peuvent également varier selon les contrats. Certains anciens produits privilégiaient principalement la rente viagère. Le nouveau PER offre généralement davantage de souplesse grâce à la possibilité de choisir entre une sortie en capital, une rente ou une formule mixte, comme C.G.O.S avec sa formule « Cagnotte ».
Une analyse préalable permet donc de s’assurer que le nouveau contrat répond mieux aux besoins de l’épargnant.
Comment choisir son PER avant un transfert ?
Si vous avez pris la décision de transférer votre PER, se pose la question de trouver le nouveau plan épargne retraite qui répond à vos attentes.
Vérifier les frais du contrat
Les frais constituent l’un des premiers critères à examiner avant de transférer son épargne retraite. Frais sur versement, frais de gestion ou frais d’arbitrage peuvent avoir un impact sur le capital constitué à long terme. Ce n’est pas le cas du PER du C.G.O.S qui ne facture aucuns frais de versements, par exemple.
Étudier les supports d’investissement proposés
Tous les PER ne donnent pas accès aux mêmes supports. Certains privilégient une approche prudente tandis que d’autres offrent davantage de possibilités de diversification. Le choix doit être cohérent avec l’horizon de placement et le profil de l’épargnant. Le C.G.O.S connaît particulièrement bien les attentes des agents hospitaliers, ainsi que le partenaire Allianz Retraite.
Comparer les modes de gestion proposés
Certains contrats permettent de gérer soi-même ses investissements, tandis que d’autres proposent une gestion pilotée, également appelée gestion à horizon.
Le choix dépend de la sensibilité au risque, de l’horizon de placement et des objectifs poursuivis. Avant de transférer son PER, il peut donc être utile de vérifier les options de gestion proposées par le nouvel organisme.
Vérifier les modalités de sortie
Au moment de la retraite, l’épargnant peut généralement choisir entre une sortie en capital, une rente viagère ou une combinaison des deux. Il est donc important de vérifier les options proposées par le contrat avant d’effectuer un transfert.
S’intéresser à la qualité de l’accompagnement
La préparation de la retraite s’inscrit sur plusieurs décennies. Pouvoir bénéficier d’un accompagnement adapté, d’informations claires et d’un interlocuteur disponible peut constituer un véritable atout dans le suivi de son épargne. Le C.G.O.S est présent dans tous les établissements hospitaliers : il est facile de contacter les conseillers retraite.
Privilégier les PER adaptés à sa vie professionnelle
Choisir un PER ne consiste pas uniquement à comparer les frais ou les supports d’investissement proposés. Pour les agents hospitaliers, il peut être pertinent de s’intéresser également à la qualité de l’accompagnement et à la compréhension des spécificités de leur métier.
Le PER du C.G.O.S a été conçu pour répondre aux besoins des professionnels hospitaliers. Il offre notamment une grande souplesse dans la gestion des cotisations. L’épargnant peut ainsi augmenter, diminuer ou suspendre ses versements selon l’évolution de sa situation personnelle ou professionnelle, sans frais liés à cette modification. Cette liberté permet d’adapter son effort d’épargne aux différentes étapes de la vie : arrivée d’un enfant, achat immobilier, changement de poste ou encore préparation progressive de la retraite.
Cette flexibilité est particulièrement importante dans le cadre d’une épargne de long terme. En effet, la préparation de la retraite s’étale souvent sur plusieurs décennies et les besoins financiers évoluent au cours de la carrière. Au-delà des caractéristiques du contrat, de nombreux hospitaliers recherchent également un interlocuteur capable de comprendre les réalités de leur environnement professionnel. Bénéficier d’informations claires, d’un accompagnement dans la durée et d’une structure familière du monde hospitalier peut constituer un critère de choix important au moment de transférer ou d’ouvrir un PER.
FAQ : les questions que vous vous posez
Peut-on transférer son PER à tout moment ?
Oui. Le titulaire d’un Plan d’Epargne Retraite peut demander le transfert de son contrat quand il le souhaite. Cette opération est encadrée par l’article L.224-6 du Code monétaire et financier, qui permet de changer d’organisme gestionnaire sans retirer les sommes épargnées.
Le transfert d’un PER est-il gratuit ?
Toujours selon l’article L.224-6 du Code monétaire et financier, le transfert est gratuit lorsque le PER est détenu depuis plus de cinq ans. Avant cette échéance, des frais peuvent être appliqués, dans la limite de 1 % de l’encours transféré.
Combien de temps faut-il pour transférer un PER ?
Le délai varie selon les organismes concernés. En pratique, il faut généralement compter entre quelques semaines et deux mois pour finaliser l’opération.
Peut-on transférer un ancien PERP vers un PER ?
Oui. Un ancien produit d’épargne retraite, comme le PERP, le contrat Madelin, le PERCO ou encore le contrat Article 83, peut être transféré vers un nouveau PER.
Plafond du PER : comment optimiser sa déduction fiscale ?
Le Plan d'Épargne Retraite (PER) permet de préparer sa retraite tout en bénéficiant d'un avantage fiscal pendant la vie active. Les versements effectués sur le contrat peuvent, sous certaines conditions, être déduits du revenu imposable. Pour cela, chaque épargnant dispose d'un plafond qui indique les sommes prises en compte tous les ans. Explications.
Déduction fiscale du PER : comment réduire ses impôts grâce au plan d’épargne retraite ?
Quand on travaille à l’hôpital, on pense rarement à sa retraite au début de sa carrière. Pourtant, entre les primes, les gardes ou les heures de nuit, beaucoup d’agents hospitaliers constatent une baisse de revenus importante une fois à la retraite : de 25 à 30 % en moyenne.
Le plan d’épargne retraite (PER) permet justement d’anticiper cette situation tout en bénéficiant d’un avantage fiscal : réduire ses impôts pendant la vie active. Pour les infirmiers, aides-soignants, cadres de santé ou praticiens hospitaliers, ce dispositif peut devenir un véritable outil pour préparer l’avenir plus sereinement.
Le plan épargne retraite est devenu au fil des ans le produit financier préféré des Français pour se constituer un complément de revenu au moment de la retraite. En 2025, ils étaient plus de 12,7 millions titulaires d’un PER. Il faut dire qu’il présente bien des avantages avec ses modalités de sortie et ses déductions fiscales. Mais de nombreux épargnants se posent une question : est-ce qu’il est possible d’ouvrir plusieurs PER ? Voici quelques éléments de réponse pour vous aider à faire un choix éclairé.
La retraite est souvent perçue comme une étape lointaine, particulièrement en début ou en milieu de carrière. Pourtant, anticiper cette période est essentiel pour préserver son niveau de vie une fois l’activité professionnelle terminée. Et en particulier pour les agents hospitaliers : le départ à la retraite s’accompagne d’une baisse des ressources financières, estimée de 25 à 30 % des revenus perçus. Le Plan Épargne Retraite (PER) constitue aujourd’hui l’un des principaux outils pour préparer sa retraite à long terme.
Ouvrir un PER : ce qu’il faut savoir avant de se lancer
Le PER (Plan Épargne Retraite) est devenu, depuis la loi PACTE, le produit d’épargne de référence. En effet, les Français cherchent de plus en plus à compléter leur future pension, d’autant que la pérennité du système de retraite par répartition fait l’objet de débats. Avant d’ouvrir un PER, il est indispensable de connaître certaines informations et de répondre à des questions incontournables.
Retraite d’un praticien hospitalier :âge de départ, trimestres et pension
La retraite d’un praticien hospitalier (PH) répond à des règles particulières, avec un calcul différent de celui des autres agents. Ce qui ne change pas : même s’il est affilié au régime général de la Sécurité sociale pour sa retraite de base, le médecin ou praticien hospitalier doit valider entre 167 et 172 trimestres pour […]
Jusqu’au 15 avril, reprenez vos cotisations et profitez d’une carte cadeau de 40 € !
Vous avez interrompu momentanément vos cotisations à la Complémentaire Retraite des Hospitaliers ? La CRH vous laisse en effet cette liberté, pour mieux gérer votre budget ou pour faire face à un imprévu. Vous pouvez aussi recommencer à épargner quand vous le souhaitez. Il suffit de demander, sans vous justifier, et sans frais. Avec un nouvel avantage en plus : jusqu’au 15 avril 2026, la CRH vous offre une carte cadeau de 40 euros. L’occasion de refaire le point sur toutes les bonnes raisons de préparer la retraite avec le PER du C.G.O.S !
La CRH : la meilleure résolution pour bien commencer l’année 2026 !
En 2026, la meilleure résolution de ce début d’année est de vous occuper de votre retraite ! Et pas question d’y déroger, que vous ayez moins de 40 ans ou plus de 50 ans. Pour vous encourager à adhérer à la Complémentaire Retraite des Hospitaliers (CRH), plusieurs coups d’accélérateur ont été prévus. C’est le bon moment pour vous permettre d’envisager l’avenir en toute sérénité. Mais connaissez-vous tous les avantages de la CRH ?
Mois de la Retraite des Hospitaliers : découvrez les gagnants de l’édition 2025
Comme tous les ans, la Complémentaire Retraite des Hospitaliers (CRH) propose un jeu-concours pendant le Mois de la Retraite. Et, comme tous les ans, vous attendez la liste des gagnants avec impatience ! Que vous soyez un nouvel affilié, un agent hospitalier qui cotise déjà, ou un agent à la retraite, vous avez peut-être été tiré au sort. Alors, qui a remporté 2 000 euros de cotisations supplémentaires sur son PER ? Et le lot de vélos électriques ? C’est le moment de découvrir la liste des gagnants de l’édition 2025 du Mois de la Retraite.
Le Plan Epargne Retraite du C.G.O.S correspond au contrat d’assurance vie de groupe ayant pour objet la couverture d’engagements de retraite supplémentaire dénommé “Complémentaire Retraite des Hospitaliers”. Ce contrat d’épargne retraite, dédié aux hospitaliers et à leur famille, est souscrit par le C.G.O.S auprès d’Allianz Retraite et prend la forme d’un PER individuel. Ses modalités de fonctionnement sont définies dans la Notice d’information.