Avec le PER du C.G.O.S., vos proches sont protégés même après votre décès
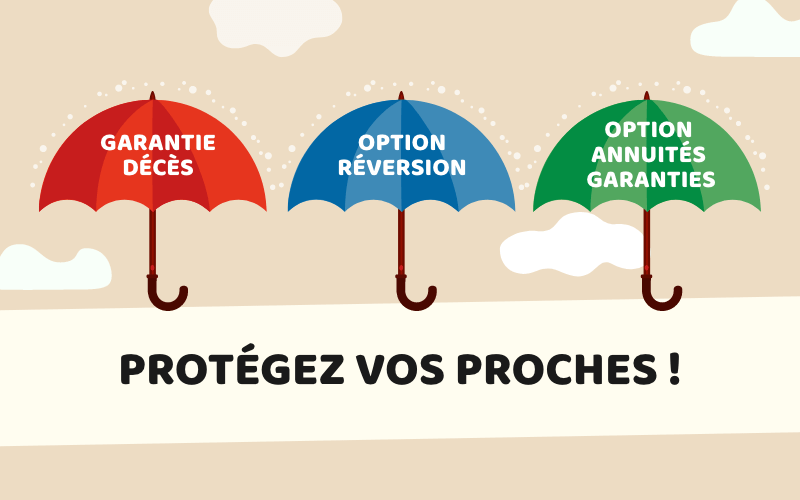
Pour protéger au mieux ses proches, il faut se préparer à toutes les éventualités. Et même prévoir ce qu’il se passerait si vous venez à décéder avant même d’avoir pu profiter de votre retraite. Attentif à toutes les situations, le C.G.O.S. a prévu, pour la Complémentaire Retraite des Hospitaliers, avec la Garantie Décès, un dispositif pour que vos proches puissent bénéficier de votre épargne retraite. Si vous venez à disparaître avant d’avoir fait valoir vos droits à la retraite, la Garantie décès assure le versement d’un capital aux bénéficiaires que vous avez choisis. Lorsque le décès intervient après le départ à la retraite, vos proches continuent à bénéficier de votre retraite avec la réversion ou les annuités garanties, sous certaines conditions et si vous avez optez pour l’une ou l’autre de ces options. Voici les informations indispensables pour tout envisager avec sérénité.
La Garantie Décès de la Complémentaire Retraite des Hospitaliers protège vos proches même pendant la période de cotisation
Si vous décédez pendant que vous êtes encore en activité, pendant la période où vous cotisez encore, donc, les bénéficiaires désignés perçoivent un capital. Ce qu’il faut surtout retenir, c’est que les cotisations déjà versées pendant vos années de carrière ne sont pas perdues.Vos proches en bénéficient, et c’est inclus dans votre contrat !
Vous choisissez les bénéficiaires de la Garantie Décès lorsque vous vous affiliez à la CRH
Les bénéficiaires de ce « capital décès » doivent être désignés dans un formulaire à remplir lors de l’affiliation. Votre conjoint ou conjointe, votre concubin ou concubine, vos parents, vos enfants déjà nés ou à naître… La Garantie Décès vous permet de désigner les bénéficiaires de votre choix, en toute liberté !
Découvrez ce que le PER du C.G.O.S peut vous apporter
Le PER du C.G.O.S n’est pas seulement une solution pour préparer votre retraite : il vous offre aussi des avantages adaptés à votre situation d’hospitalier. Découvrez les points clés pour mieux comprendre ce que cette solution peut vous apporter.
Vous pouvez ajouter des bénéficiaires quand vous le souhaitez
Parce que votre situation familiale et personnelle peut changer, vous pouvez aussi modifier les noms des bénéficiaires à tout moment. « J’avais 38 ans lorsque je me suis affiliée à la Complémentaire Retraite des Hospitaliers, détaille Dominique, infirmière près de Brest. Depuis, j’ai rencontré mon concubin, qui avait déjà un enfant. Nous avons eu une fille ensemble : toute une famille que j’ai pu ajouter facilement en tant que bénéficiaires, et cela me rassure beaucoup ! ».
Bon à savoir : dès lors que vous vous affiliez à la Complémentaire Retraite des Hospitaliers, la Garantie décès est incluse dans votre Plan Épargne Retraite, sans coût supplémentaire et sans différence sur le montant des cotisations. Cela correspond pleinement aux valeurs sociales et solidaires du C.G.O.S.
Lorsque vous liquidez votre complémentaire retraite, vous pouvez choisir une option Réversion ou Annuités Garanties
Lorsque vous faites valoir vos droits à la retraite, vous récupérez votre épargne sous plusieurs formes : un capital versé en une ou plusieurs fois, une rente trimestrielle à vie, une cagnotte disponible à tout moment… ou même une combinaison de ces possibilités. Mais saviez-vous que vous pouvez, là aussi, décider la façon dont vos proches bénéficieront de votre épargne retraite après votre décès ? Deux solutions sont possibles, en option, à condition que vous ayez choisi de percevoir tout ou partie de votre épargne retraite sous forme de rente : l’option Réversion ou l’option Annuités Garanties, « C’est bien d’avoir ce choix le moment venu, pour protéger son conjoint en fonction de la situation qui sera la nôtre à ce moment-là », souligne Inès, qui exerce en tant qu’assistante médico-administrative à Strasbourg.
L’option réversion pour assurer une rente à votre conjoint ou conjointe
Si vous avez choisi l’option Réversion, votre époux ou épouse, votre partenaire de Pacs ou votre concubin perçoit une rente après votre décès. Le montant de cette allocation est calculé sur la base de 60 %, 80 % ou 100 % de votre rente. Vous choisissez ce pourcentage lorsque vous liquidez votre épargne retraite. C’est la solution choisie par Basile, retraité de la Fonction hospitalière depuis deux ans. « Ma femme s’est occupée de nos enfants pendant près de 15 ans. Comme elle a donc exercé son activité à temps partiel, elle touche une pension de retraite moins élevée que la mienne. Si je décède avant elle, elle bénéficiera de 100 % de ma rente. Cela me rassure de penser qu’elle sera protégée financièrement ! »
L’option Annuités Garanties pour protéger un ou plusieurs bénéficiaires
Si vous préférez que votre rente profite à une autre personne que votre conjoint ou à plusieurs personnes, vous pouvez opter pour les annuités garanties. Cette disposition permet la transmission de votre complément de retraite à votre conjoint, vos enfants ou les proches de votre choix. Après votre décès, la rente leur est versée jusqu’au terme d’une période garantie de 25 années (au maximum).
Protéger ses proches est essentiel pendant votre carrière professionnelle comme pendant votre retraite. Mais il est tout aussi important d’avoir le choix, et c’est pour cela que la Complémentaire Retraite des Hospitaliers accompagne aussi chaque affilié au plus près de ses besoins de protection de ses proches !
Les articles qui pourraient vous intéresser
Autres
Transférer son PER : les avantages de cette opération
Au fil des années, il est possible de cumuler plusieurs PER (plans épargne retraite). Certains ont pu être imposés par l’entreprise dans laquelle vous avez travaillé. D’autres ont été ouverts par votre conjoint. Se pose alors la question de transférer l’ensemble des PER dans un seul compte. Simplicité de gestion mais aussi meilleure vision de l’épargne retraite : de nombreuses raisons incitent les épargnants à regrouper leurs PER. Comment faire ? Et quelles sont les contraintes et avantages ? Explications.
Déduction fiscale du PER : comment réduire ses impôts grâce au plan d’épargne retraite ?
Quand on travaille à l’hôpital, on pense rarement à sa retraite au début de sa carrière. Pourtant, entre les primes, les gardes ou les heures de nuit, beaucoup d’agents hospitaliers constatent une baisse de revenus importante une fois à la retraite : de 25 à 30 % en moyenne.
Le plan d’épargne retraite (PER) permet justement d’anticiper cette situation tout en bénéficiant d’un avantage fiscal : réduire ses impôts pendant la vie active. Pour les infirmiers, aides-soignants, cadres de santé ou praticiens hospitaliers, ce dispositif peut devenir un véritable outil pour préparer l’avenir plus sereinement.
La retraite est souvent perçue comme une étape lointaine, particulièrement en début ou en milieu de carrière. Pourtant, anticiper cette période est essentiel pour préserver son niveau de vie une fois l’activité professionnelle terminée. Et en particulier pour les agents hospitaliers : le départ à la retraite s’accompagne d’une baisse des ressources financières, estimée de 25 à 30 % des revenus perçus. Le Plan Épargne Retraite (PER) constitue aujourd’hui l’un des principaux outils pour préparer sa retraite à long terme.
Profitez du Mois de la Retraite 2025 pour préparer votre avenir avec le PER du C.G.O.S !
Du 1er au 30 novembre 2025, c’est la 7e édition du Mois de la Retraite des hospitaliers ! Comme chaque année, la Complémentaire Retraite des Hospitaliers (CRH) organise cet événement pour remercier ses affiliés et les agents retraités allocataires. Vous aussi, découvrez le Plan Épargne Retraite du C.G.O.S, et tentez de gagner de cadeaux en préparant votre avenir : des cotisations supplémentaires ou un lot de vélos électriques.
Comment fonctionne la pension de réversion pour la retraite de base et pour un Plan Épargne Retraite ?
En cas de décès du conjoint ou ex-conjoint, il est possible de bénéficier d’une partie de sa pension de retraite de base. C’est le principe de la pension de réversion, que vous récupérez sous différentes conditions. Cela dépend du régime de retraite auquel le défunt a cotisé pendant sa carrière. Et dans le cas du PER du C.G.O.S ? Les sommes mises de côté par les affiliés ne sont pas non plus perdues. La Complémentaire Retraite des Hospitaliers (CRH) vous explique tout.
Retour sur le Printemps de la Retraite des Hospitaliers : qui sont les gagnants du tirage au sort ?
En 2025, c’était la 1re édition du Printemps de la Retraite des Hospitaliers ! Un nouveau rendez-vous pour rappeler aux agents toute l’importance de préparer leur retraite. Et aussi l’occasion de découvrir les avantages de la Complémentaire Retraite des Hospitaliers, le Plan Épargne Retraite (PER) du C.G.O.S. Pour remercier les nouveaux agents affiliés, la CRH a organisé un jeu-concours sur tirage au sort du 21 mai au 20 juin : qui sont les trois gagnants des cadeaux évasion ? Il est temps de découvrir si vous en faites partie !
Quand commencer à préparer sa retraite ? Il n’est jamais trop tôt ni trop tard !
Il n’y a pas d’âge pour commencer à penser à la retraite, surtout pour les agents de la Fonction publique hospitalière. Préparer l’avenir permet en effet d’anticiper la baisse de revenus qui intervient à la retraite : de 25 à 30 % en moyenne pour les hospitaliers. Plus vous commencez à épargner tôt, plus votre complément de revenus sera important pour donner libre cours à vos projets. Et même si vous vous décidez plus tard, il y a toujours des avantages ! Voici les bonnes raisons de vous affilier à la Complémentaire Retraite des Hospitaliers (CRH) quel que soit votre âge.
Transférer les fonds de votre PER existant vers la Complémentaire Retraite des Hospitaliers : comment ça marche ?
Vous souhaitez vous affilier à la Complémentaire Retraite des Hospitaliers et vous avez déjà un PER ? Vous pouvez demander le transfert des fonds d’un Plan Épargne Retraite à un autre. Une bonne nouvelle si vous changez de situation professionnelle et/ou si vous souhaitez optimiser votre stratégie d’épargne pour préparer l’avenir. Si vous êtes agent de la Fonction publique hospitalière, un transfert vers la CRH est l’occasion de profiter d’une solution adaptée à vos besoins, sans aucuns frais prélevés sur les cotisations, et avec un capital garanti.
Cotiser à un Plan d’Épargne Retraite (PER) pour vous assurer une meilleure stabilité financière à la retraite
La retraite est synonyme de temps libre, mais aussi d’une diminution des revenus. Le Plan d’Épargne Retraite (PER) est un produit spécifiquement conçu pour limiter cette baisse. Il vous permet de constituer un capital pendant votre vie active : une épargne sécurisée à long terme, dont vous pourrez bénéficier au moment de la retraite. Un bon moyen d’assurer une meilleure stabilité financière, pour vous, comme pour vos proches ! Explications.
Le Plan Epargne Retraite du C.G.O.S correspond au contrat d’assurance vie de groupe ayant pour objet la couverture d’engagements de retraite supplémentaire dénommé “Complémentaire Retraite des Hospitaliers”. Ce contrat d’épargne retraite, dédié aux hospitaliers et à leur famille, est souscrit par le C.G.O.S auprès d’Allianz Retraite et prend la forme d’un PER individuel. Ses modalités de fonctionnement sont définies dans la Notice d’information.