Garantie ou capital décès : Complémentaire Retraite des Hospitaliers
Que son décès survienne avant ou pendant la retraite – mais le plus tard possible - un affilié à la Complémentaire Retraite des Hospitaliers (CRH) n’aura pas cotisé pour rien. Le contrat prévoit automatiquement et sans cotisation supplémentaire une garantie décès : si l’agent décède pendant sa carrière, un ou plusieurs bénéficiaires reçoivent un capital correspondant au montant des cotisations déjà versées. Deux options sont également proposées pour verser le complément de retraite de l’agent à des proches, s’il disparaît lorsqu’il est à la retraite.
Comment bien choisir son Plan Épargne Retraite ?
La garantie décès hospitalier pour préparer l’avenir en toute sérénité
\n
\n
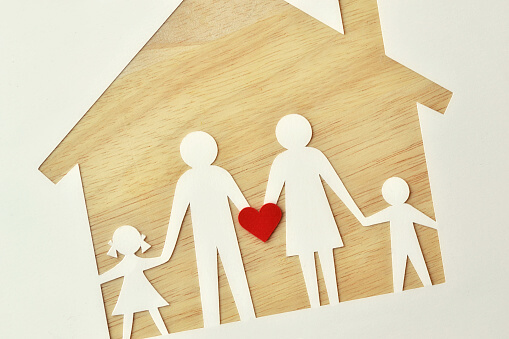
Préparer son avenir en s’affiliant à la Complémentaire Retraite des Hospitaliers (CRH), c’est aussi parer à toutes les situations, même les plus difficiles. Que le décès d’un agent hospitalier survienne avant ou pendant la retraite, ses cotisations ne sont pas perdues. Elles sont transmises aux bénéficiaires de son choix, conjoint, famille ou autres proches.
\n
\n
La garantie décès de la CRH, comment ça marche ?
\n
\n
En cas de décès avant le départ à la retraite, la garantie décès s’applique automatiquement. Elle permet à un ou plusieurs bénéficiaires, désignés à l’avance, de recevoir un capital dont le montant correspondra à la valeur de transfert au jour du décès. Il sera au moins égal à l’intégralité des cotisations versées par l’affilié. C’est à l’agent hospitalier de désigner le ou les bénéficiaires au moment de sa souscription à la CRH : son conjoint, un parent, un enfant, un autre membre de sa famille, un ami proche, etc. Il peut également choisir plusieurs personnes et décider d’une répartition du capital entre elles.
Préparer l’avenir ensemble
La retraite se prépare aussi à deux, surtout lorsqu’elle impacte les projets du foyer. Votre conjoint peut également adhérer au Plan Épargne Retraite du C.G.O.S et bénéficier des mêmes avantages pour construire sereinement les projets du foyer.
Bon à savoir : un affilié à la CRH peut changer d’avis à tout moment et modifier le ou les bénéficiaires en remplissant un nouveau bulletin de désignation.
\n
\n
\n
Une valeur ajoutée pour la Complémentaire Retraite des Hospitaliers
\n
\n
La garantie décès prévue par la Complémentaire Retraite des Hospitaliers (CRH) la distingue d’autres produits équivalents et offre une véritable valeur ajoutée. Contrairement aux dispositifs d’assurances décès généralement proposés par les banques ou les assurances, cette garantie spécifique à la CRH est automatiquement incluse dans le contrat. Elle ne nécessite pas non plus de payer une cotisation supplémentaire, qui serait perdue si le risque (le décès avant la retraite) ne se produit pas.
\n
\n
Deux options au choix en cas de décès pendant la retraite
\n
\n
Chaque affilié à la Complémentaire Retraite des Hospitaliers peut aussi choisir ce que deviendra son complément de retraite à son décès, si celui-ci survient après sa carrière professionnelle. Deux options (non cumulables) lui sont proposées : la réversion ou les annuités garanties.
\n
\n
L’option réversion
\n
\n
L’option réversion permet au conjoint survivant (époux, partenaire de PACS ou concubin) de percevoir sous certaines conditions une allocation de 60 %, 80 % ou 100 % du complément de retraite de l’agent décédé. Là aussi, c’est ce dernier qui choisit le pourcentage à l’avance au moment de sélectionner cette option.
\n
\n
L’option annuités garanties
\n
\n
Si l’affilié avait souhaité percevoir sa retraite sous forme de rente, l’option annuités garanties assure la transmission de cette rente à des bénéficiaires (conjoint, enfants, parent, ou toute autre personne) après son décès. Cette désignation effectuée par l’agent hospitalier lors de la liquidation de son complément de retraite est irrévocable. Les bénéficiaires désignés percevront le montant de la rente de l’agent jusqu’au terme d’une période garantie de 25 ans au maximum. Cette option ne peut être cumulée avec l’option réversion citée précédemment.
\n
\n
Bien entendu, si le retraité qui a choisi l’option « annuités garanties » est toujours en vie à la fin de la période garantie de 25 ans, la rente continue de lui être versée.
\n
\n
Et aussi : le conjoint d’un agent hospitalier peut s’affilier avec les mêmes avantages
\n
\n
Pour offrir un maximum de protection aux proches des agents affiliés, la Complémentaire Retraite permet à leur conjoint de souscrire eux aussi. Qu’ils travaillent ou non dans la Fonction publique hospitalière, les conjoints ont ainsi accès aux mêmes avantages, en plus des garanties proposées en cas de décès : le taux de cotisation au choix modifiable sans frais, ou encore le choix entre plusieurs possibilités pour récupérer l’épargne au moment de la retraite. Une excellente solution pour préparer l’avenir à deux !
Déduction fiscale du PER : comment réduire ses impôts grâce au plan d’épargne retraite ?
Quand on travaille à l’hôpital, on pense rarement à sa retraite au début de sa carrière. Pourtant, entre les primes, les gardes ou les heures de nuit, beaucoup d’agents hospitaliers constatent une baisse de revenus importante une fois à la retraite : de 25 à 30 % en moyenne.
Le plan d’épargne retraite (PER) permet justement d’anticiper cette situation tout en bénéficiant d’un avantage fiscal : réduire ses impôts pendant la vie active. Pour les infirmiers, aides-soignants, cadres de santé ou praticiens hospitaliers, ce dispositif peut devenir un véritable outil pour préparer l’avenir plus sereinement.
La retraite est souvent perçue comme une étape lointaine, particulièrement en début ou en milieu de carrière. Pourtant, anticiper cette période est essentiel pour préserver son niveau de vie une fois l’activité professionnelle terminée. Et en particulier pour les agents hospitaliers : le départ à la retraite s’accompagne d’une baisse des ressources financières, estimée de 25 à 30 % des revenus perçus. Le Plan Épargne Retraite (PER) constitue aujourd’hui l’un des principaux outils pour préparer sa retraite à long terme.
Mois de la Retraite des Hospitaliers : découvrez les gagnants de l’édition 2025
Comme tous les ans, la Complémentaire Retraite des Hospitaliers (CRH) propose un jeu-concours pendant le Mois de la Retraite. Et, comme tous les ans, vous attendez la liste des gagnants avec impatience ! Que vous soyez un nouvel affilié, un agent hospitalier qui cotise déjà, ou un agent à la retraite, vous avez peut-être été tiré au sort. Alors, qui a remporté 2 000 euros de cotisations supplémentaires sur son PER ? Et le lot de vélos électriques ? C’est le moment de découvrir la liste des gagnants de l’édition 2025 du Mois de la Retraite.
Comment fonctionne la pension de réversion pour la retraite de base et pour un Plan Épargne Retraite ?
En cas de décès du conjoint ou ex-conjoint, il est possible de bénéficier d’une partie de sa pension de retraite de base. C’est le principe de la pension de réversion, que vous récupérez sous différentes conditions. Cela dépend du régime de retraite auquel le défunt a cotisé pendant sa carrière. Et dans le cas du PER du C.G.O.S ? Les sommes mises de côté par les affiliés ne sont pas non plus perdues. La Complémentaire Retraite des Hospitaliers (CRH) vous explique tout.
Retour sur le Printemps de la Retraite des Hospitaliers : qui sont les gagnants du tirage au sort ?
En 2025, c’était la 1re édition du Printemps de la Retraite des Hospitaliers ! Un nouveau rendez-vous pour rappeler aux agents toute l’importance de préparer leur retraite. Et aussi l’occasion de découvrir les avantages de la Complémentaire Retraite des Hospitaliers, le Plan Épargne Retraite (PER) du C.G.O.S. Pour remercier les nouveaux agents affiliés, la CRH a organisé un jeu-concours sur tirage au sort du 21 mai au 20 juin : qui sont les trois gagnants des cadeaux évasion ? Il est temps de découvrir si vous en faites partie !
Quand commencer à préparer sa retraite ? Il n’est jamais trop tôt ni trop tard !
Il n’y a pas d’âge pour commencer à penser à la retraite, surtout pour les agents de la Fonction publique hospitalière. Préparer l’avenir permet en effet d’anticiper la baisse de revenus qui intervient à la retraite : de 25 à 30 % en moyenne pour les hospitaliers. Plus vous commencez à épargner tôt, plus votre complément de revenus sera important pour donner libre cours à vos projets. Et même si vous vous décidez plus tard, il y a toujours des avantages ! Voici les bonnes raisons de vous affilier à la Complémentaire Retraite des Hospitaliers (CRH) quel que soit votre âge.
Transférer les fonds de votre PER existant vers la Complémentaire Retraite des Hospitaliers : comment ça marche ?
Vous souhaitez vous affilier à la Complémentaire Retraite des Hospitaliers et vous avez déjà un PER ? Vous pouvez demander le transfert des fonds d’un Plan Épargne Retraite à un autre. Une bonne nouvelle si vous changez de situation professionnelle et/ou si vous souhaitez optimiser votre stratégie d’épargne pour préparer l’avenir. Si vous êtes agent de la Fonction publique hospitalière, un transfert vers la CRH est l’occasion de profiter d’une solution adaptée à vos besoins, sans aucuns frais prélevés sur les cotisations, et avec un capital garanti.
Cotiser à un Plan d’Épargne Retraite (PER) pour vous assurer une meilleure stabilité financière à la retraite
La retraite est synonyme de temps libre, mais aussi d’une diminution des revenus. Le Plan d’Épargne Retraite (PER) est un produit spécifiquement conçu pour limiter cette baisse. Il vous permet de constituer un capital pendant votre vie active : une épargne sécurisée à long terme, dont vous pourrez bénéficier au moment de la retraite. Un bon moyen d’assurer une meilleure stabilité financière, pour vous, comme pour vos proches ! Explications.
Le Mois de la Retraite des Hospitaliers : qui sont les heureux gagnants 2024 ?
Chaque année, le Mois de la Retraite des Hospitaliers est le rendez-vous incontournable du C.G.O.S ! Cet événement est l’occasion de mieux comprendre le fonctionnement et les avantages du Plan Épargne Retraite pensé par les hospitaliers, pour les hospitaliers. Il permet également à la CRH de remercier ses nouveaux affiliés et les personnes qui cotisent déjà, ainsi que les retraités allocataires, avec un grand tirage au sort et des lots à gagner. Alors, qui sont les heureux gagnants qui ont remporté 2 000 euros de cotisations ou des vélos électriques ? C’est le moment de dévoiler les résultats du tirage au sort de cette édition 2024 !
Le Plan Epargne Retraite du C.G.O.S correspond au contrat d’assurance vie de groupe ayant pour objet la couverture d’engagements de retraite supplémentaire dénommé “Complémentaire Retraite des Hospitaliers”. Ce contrat d’épargne retraite, dédié aux hospitaliers et à leur famille, est souscrit par le C.G.O.S auprès d’Allianz Retraite et prend la forme d’un PER individuel. Ses modalités de fonctionnement sont définies dans la Notice d’information.