Décote et surcote : les bonnes et les mauvaises surprises au moment du départ à la retraite
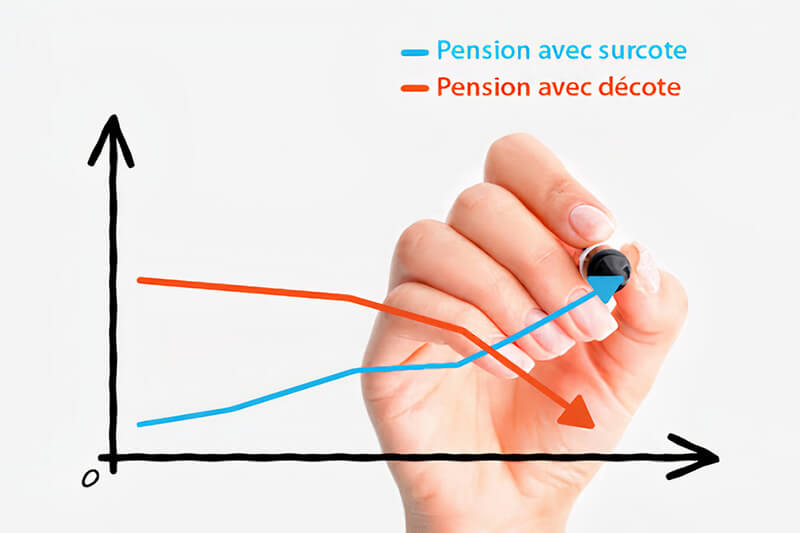
Les agents du service public, et donc les agents hospitaliers perçoivent une retraite à taux plein de 75 % sous réserve du respect des conditions d’âge et du nombre de trimestres requis. Mais si certaines conditions ne sont pas remplies, ce taux peut être minoré, et la pension diminuée, c’est la décote. Dans certains cas, la pension peut aussi être majorée, c’est la bonne surprise de la surcote. Explications !
Depuis la réforme des retraites de 2014, pour bénéficier automatiquement d’une retraite à taux plein (75 % du traitement de base), il faut : Soit partir à la retraite à la limite d’âge (l’âge au-delà duquel un fonctionnaire ne peut plus continuer à exercer ses fonctions, hormis en cas de prolongation d’activité ou de maintien en fonctions. Elle est fonction du grade ou de l’emploi occupé par l’intéressé): – pour un fonctionnaire de catégorie active entre 60 et 62 ans – pour un fonctionnaire sédentaire entre 65 et 67 ans. Peu importe la durée de cotisation au moment où vous atteignez cette limite d’âge. Soit partir à la retraite quand vous avez validé le nombre de trimestres requis (cotisations et bonifications incluses) sous réserve du respect de l’âge d’ouverture des droits à la retraite.
Vous êtes fonctionnaire de catégorie active
Le nombre de trimestres varie en fonction de l’année de départ à partir de laquelle vous avez le droit de prendre votre retraite à taux plein : source
Année de départ à la retraite
Nombre de trimestres
2015, 2016, 2017
165 (41 ans et 3 mois)
2018, 2019, 2020
166 (41 ans et 6 mois)
2021, 2022, 2023
167 (41 ans et 9 mois)
2024, 2025, 2026
168 (42 ans)
Préparer l’avenir ensemble
La retraite se prépare aussi à deux, surtout lorsqu’elle impacte les projets du foyer. Votre conjoint peut également adhérer au Plan Épargne Retraite du C.G.O.S et bénéficier des mêmes avantages pour construire sereinement les projets du foyer.
Le nombre de trimestres requis pour partir à la retraite à taux plein varie en fonction de votre année de naissance : source
Année de naissance
Nombre de trimestres
1954
165 trimestres (41 ans et 3 mois
1955, 1956, 1957
166 trimestres (41 ans et 6 mois)
1958, 1959, 1960
167 trimestres (41 ans et 9 mois
1961, 1962, 1963
168 trimestres (42 ans)
1964, 1965, 1966
169 trimestres (42 ans et 3 mois
1967, 1968, 1969
170 trimestres (42 ans et 6 mois
1970, 1971, 1972
171 trimestres (42 ans et 9 mois
1973 et suivantes
172 trimestres (43 ans
Le principe de la décote
Si vous partez avant la limite d’âge et que vous n’avez pas validé le nombre de trimestres suffisant (parce que votre carrière a été interrompue ou parce que vous avez commencé à travailler tardivement) vous ne percevrez pas de retraite à taux plein : votre pension sera minorée, elle subira ce qu’on appelle une « décote ». Le montant de la pension sera donc réduit en fonction du nombre de trimestres manquants pour bénéficier du taux plein. Depuis 2015, le taux de cette décote est de 1,25 % par trimestre qui n’a pas été validé (dans la limite de 20 trimestres maximum). Prenons un exemple : un fonctionnaire sédentaire né en 1954 prend sa retraite à 61 ans et 7 mois avec une durée globale de services de 150 trimestres (au lieu de 165). Sa pension subira une décote de 15 trimestres. Elle sera donc minorée de (15 x 1,25 %), soit 18,75 %.
Les dérogations au principe de la décote
Il existe quelques exceptions à cette règle : les fonctionnaires admis à la retraite pour invalidité et ceux atteints d’une incapacité permanente au moins égale à 50 % ne subiront aucune décote, quel que soit le nombre de trimestres cotisés. Par ailleurs, à partir de 65 ans, aucune décote ne sera appliquée pour : – les fonctionnaires ayant interrompu leur travail au moins 30 mois consécutifs pour s’occuper, comme aidant familial, d’un membre de leur famille, de leur conjoint ou de leur concubin handicapé. – les fonctionnaires ayant élevé un enfant de moins de 20 ans handicapé à 80 %. – les fonctionnaires nés entre juillet 1951 et décembre 1955, qui ont élevé au moins 3 enfants et réduit ou interrompu leur activité pour éduquer au moins l’un d’entre eux avant ses 3 ans.
La surcote
C’est l’inverse de la décote ! Si vous avez cotisé plus longtemps que nécessaire pour bénéficier d’une retraite à taux plein, au moment de l’âge d’ouverture de départ à la retraite, votre pension bénéficie d’une majoration, c’est la surcote. C’est une sorte de bonus accordé aux agents qui ont commencé à travailler très tôt et qui ont donc cotisé plus de trimestres que nécessaire quand ils atteignent l’âge légal pour un départ à la retraite. C’est aussi un bonus pour ceux qui souhaitent continuer au delà de l’ouverture de leurs droits à la retraite. Le taux de la surcote est de 1,25 % par trimestre travaillé en plus au delà du 1er janvier 2009. Prenons cette fois l’exemple d’une fonctionnaire de catégorie « active » née en 1954 qui part à la retraite le 31 aout 2015. A cette date, elle totalisait 167 trimestres d’assurance alors que 165 trimestres étaient suffisants pour percevoir une retraite à taux plein. Elle bénéficie donc d’une majoration de 2 trimestres. Sa pension augmente de 2,50 % (2 x 1,25 %). Pour en savoir plus sur la « décote » et la « surcote », vous pouvez vous rendre sur le site du Gouvernement
Les articles qui pourraient vous intéresser
Avantages fiscaux
Peut-on avoir 2 PER ?
Le plan épargne retraite est devenu au fil des ans le produit financier préféré des Français pour se constituer un complément de revenu au moment de la retraite. En 2025, ils étaient plus de 12,7 millions titulaires d’un PER. Il faut dire qu’il présente bien des avantages avec ses modalités de sortie et ses déductions fiscales. Mais de nombreux épargnants se posent une question : est-ce qu’il est possible d’ouvrir plusieurs PER ? Voici quelques éléments de réponse pour vous aider à faire un choix éclairé.
La retraite est souvent perçue comme une étape lointaine, particulièrement en début ou en milieu de carrière. Pourtant, anticiper cette période est essentiel pour préserver son niveau de vie une fois l’activité professionnelle terminée. Et en particulier pour les agents hospitaliers : le départ à la retraite s’accompagne d’une baisse des ressources financières, estimée de 25 à 30 % des revenus perçus. Le Plan Épargne Retraite (PER) constitue aujourd’hui l’un des principaux outils pour préparer sa retraite à long terme.
Ouvrir un PER : ce qu’il faut savoir avant de se lancer
Le PER (Plan Épargne Retraite) est devenu, depuis la loi PACTE, le produit d’épargne de référence. En effet, les Français cherchent de plus en plus à compléter leur future pension, d’autant que la pérennité du système de retraite par répartition fait l’objet de débats. Avant d’ouvrir un PER, il est indispensable de connaître certaines informations et de répondre à des questions incontournables.
Retraite d’un praticien hospitalier :âge de départ, trimestres et pension
La retraite d’un praticien hospitalier (PH) répond à des règles particulières, avec un calcul différent de celui des autres agents. Ce qui ne change pas : même s’il est affilié au régime général de la Sécurité sociale pour sa retraite de base, le médecin ou praticien hospitalier doit valider entre 167 et 172 trimestres pour […]
Inégalités des pensions de retraite hommes / femmes : qu’en est-il en 2025 ?
La retraite reste au cœur de l’actualité en France. Au-delà du nombre de trimestres nécessaires, le montant de la pension de retraite soulève plusieurs questions et en particulier celle de l’inégalité entre les hommes et les femmes. S’il a été constaté pendant plusieurs années une différence, est-ce que cet écart existe toujours encore en 2025 ?
Les 6 bonnes raisons pour préparer votre retraite pendant votre vie active
La retraite ? Une période de la vie qui semble encore lointaine lorsque vous exercez votre activité d’agent hospitalier ! C’est pourtant pendant votre vie active que vous avez toutes les cartes en main pour bien anticiper la fin de votre carrière professionnelle.
Voici 6 bonnes raisons de préparer votre retraite dès maintenant avec la Complémentaire Retraite des Hospitaliers (CRH), le Plan Épargne Retraite du C.G.O.S.
Temps partiel et retraite : quel impact sur votre pension de retraite ?
Le temps partiel concerne 23,8 % des agents publics hospitaliers et les femmes représentent 80,5 % de ces agents, selon les données de l’Insee. Ces chiffres montrent l’importance de cette organisation du travail dans la Fonction publique hospitalière. Les raisons de ce choix sont nombreuses, et en particulier la volonté des femmes de concilier vie professionnelle et vie personnelle. Si cette option est intéressante pendant la vie active, quelles sont les répercussions au moment de la retraite ? Comment le temps partiel est-il pris en compte dans le calcul de la pension de retraite ? Voici les réponses à ces différentes questions.
Retour sur le Printemps de la Retraite des Hospitaliers : qui sont les gagnants du tirage au sort ?
En 2025, c’était la 1re édition du Printemps de la Retraite des Hospitaliers ! Un nouveau rendez-vous pour rappeler aux agents toute l’importance de préparer leur retraite. Et aussi l’occasion de découvrir les avantages de la Complémentaire Retraite des Hospitaliers, le Plan Épargne Retraite (PER) du C.G.O.S. Pour remercier les nouveaux agents affiliés, la CRH a organisé un jeu-concours sur tirage au sort du 21 mai au 20 juin : qui sont les trois gagnants des cadeaux évasion ? Il est temps de découvrir si vous en faites partie !
Comment maintenir son niveau de vie au moment de sa retraite ?
Pendant la vie active, il est souvent difficile de s’imaginer à la retraite. Pourtant, de nombreux changements sont prévisibles et en particulier le niveau de vie. En effet, les agents hospitaliers doivent s’attendre à une baisse de leur revenu de 25 à 30% environ à la fin de leur vie professionnelle. Heureusement, des solutions existent pour s’assurer une meilleure stabilité financière et faire face aux imprévus. Et en particulier le Plan Épargne Retraite du C.G.O.S qui est le meilleur allié des retraités !
Le Plan Epargne Retraite du C.G.O.S correspond au contrat d’assurance vie de groupe ayant pour objet la couverture d’engagements de retraite supplémentaire dénommé “Complémentaire Retraite des Hospitaliers”. Ce contrat d’épargne retraite, dédié aux hospitaliers et à leur famille, est souscrit par le C.G.O.S auprès d’Allianz Retraite et prend la forme d’un PER individuel. Ses modalités de fonctionnement sont définies dans la Notice d’information.