Au décès du conjoint, l’époux survivant reçoit une part d’héritage prévue par la loi
Au décès du conjoint, l’époux survivant reçoit une part d’héritage prévue par la loi. Il est possible d’augmenter cette part, jusqu’à une certaine limite, grâce à la donation entre époux établie devant notaire, ou bien par testament. Les couples en union libre ou ayant signé un pacte civil de solidarité ne peuvent opter que pour le testament ou d’autres formes de donation pour protéger leur conjoint.
En quoi consiste la donation entre époux ?
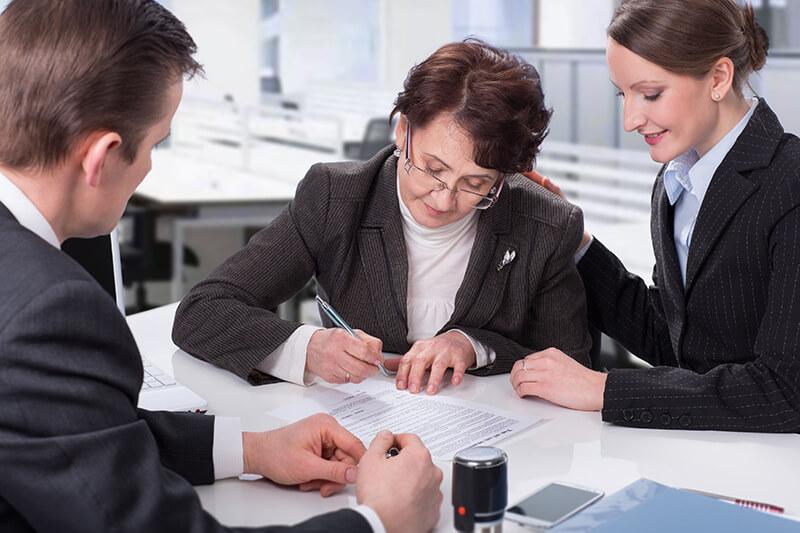
La donation entre époux, appelée aussi « donation au dernier vivant », est le moyen le plus simple et le moins coûteux d’accroître les droits du conjoint survivant. Concrètement, les époux se consentent des donations réciproques dans le même acte pour se protéger mutuellement en cas de décès. Il suffit de se rendre chez son notaire qui rédigera le document. Contrairement aux autres donations, celle entre époux n’entre pas en vigueur immédiatement, mais au décès du premier conjoint. Elle porte donc sur les biens laissés à ce moment là par le défunt.
La donation en présence d’enfants
En présence d’enfants issus du couple et en l’absence de testament et de donation, l’époux survivant perçoit, au décès de son conjoint, à son choix, le quart de la succession en pleine propriété ou bien la totalité en usufruit. S’il y a donation entre époux, il peut recueillir : – Soit l’usufruit de la totalité des biens ; – Soit un quart en pleine propriété et les trois quarts en usufruit ; – Soit la pleine propriété de la quotité disponible de la succession (à savoir la part qui n’est pas réservée de droit aux enfants). En présence d’enfants nés d’une autre union, si l’on applique la règle de base, (voir l’article : Qui sont les héritiers désignés par la loi ?), le conjoint ne peut prétendre qu’au quart de sa succession en pleine propriété, le choix de l’usufruit n’est pas possible. Dans ce cas précis, la donation entre époux permet au conjoint survivant d’exercer un usufruit sur la totalité des biens, ou bien de recueillir des droits en propriétés plus étendus, soit encore de mélanger propriété et usufruit. Ce dispositif permet concrètement de protéger le conjoint survivant face à des enfants issus d’une autre union qui souhaiteraient bénéficier immédiatement de leur part d’héritage. En cas de donation entre époux, ils devront patienter.
Le PER du C.G.O.S, plus simple qu’il n’y paraît
Vous en entendez parler, mais vous ne savez pas toujours par où commencer ? Pas d’inquiétude, on vous guide pas à pas pour comprendre son fonctionnement, ses objectifs et la façon dont il peut s’intégrer dans votre préparation retraite.
La donation entre époux pour les couples sans enfant
En l’absence de testament et de donation, le conjoint reçoit la moitié de la succession si les deux parents du défunt sont en vie, les trois quarts si un de ces parents est vie, la totalité si les deux parents sont décédés. La donation entre époux offre au conjoint survivant la possibilité de recevoir la totalité de la succession sans restriction à l’égard des « biens de famille », si le défunt ne laisse ni père, ni mère.
Quand la « donation entre époux » n’est pas possible…le testament
Si vous vivez en couple sans être marié, votre partenaire de PACS, ou votre compagne ou compagnon n’est pas votre héritier, et n’a aucun droit sur votre succession. Sauf si vous prenez des dispositions particulières par testament. Le testament est un acte écrit par lequel vous indiquez par avance comment vous souhaitez répartir vos biens après votre décès. Le donateur peut ainsi prévoir le partage de ses biens de son vivant, tout en respectant le cadre fixé par la loi, notamment la part réservée aux enfants. Par testament, on peut attribuer un bien en particulier (legs particulier), une partie de sa succession sans préciser les biens, objet par objet (legs à titre universel), ou la totalité (legs universel) sous réserve du respect des droits des héritiers désignés par la loi. Le testament olographe est la forme la plus simple : il est écrit de votre main, daté et signé. Vous pouvez le rédiger seul mais il est souvent recommandé de prendre au moins conseil auprès d’un notaire et de le faire enregistrer auprès du Fichier des testaments. Il est modifiable et révocable à tout moment. Et vous n’avez aucune obligation de prévenir le bénéficiaire de votre changement de volonté.
Les donations de son vivant exonérées ou non de droits
Enfin, si vous souhaitez gratifier votre conjoint d’un don de votre vivant, c’est possible aussi ! Contrairement au legs par testament, cette donation prendra effet immédiatement et sera irrévocable, même en cas de divorce. Mais selon votre régime matrimonial, vous ne serez pas taxés de la même façon ! Pour les couples mariés ou « pacsés », les donations son exonérées de droits jusqu’à 80 724 euros, et taxées au delà selon un barème progressif. Si vous êtes concubins, les donations sont possibles aussi mais avec des droits de donation de 60 %. Le mariage reste donc, de loin, le dispositif le plus protecteur en matière de succession. Vous trouverez ici encore plus d’informations pour répondre à toutes vos questions sur la donation au dernier vivant Voir aussi
POUVOIR PROTÉGER SES PROCHES AVEC LA GARANTIE DÉCÈS ET L’OPTION RÉVERSION
Les articles qui pourraient vous intéresser
Avantages fiscaux
Pourquoi ouvrir un PER pour sa retraite ?
La retraite est souvent perçue comme une étape lointaine, particulièrement en début ou en milieu de carrière. Pourtant, anticiper cette période est essentiel pour préserver son niveau de vie une fois l’activité professionnelle terminée. Et en particulier pour les agents hospitaliers : le départ à la retraite s’accompagne d’une baisse des ressources financières, estimée de 25 à 30 % des revenus perçus. Le Plan Épargne Retraite (PER) constitue aujourd’hui l’un des principaux outils pour préparer sa retraite à long terme.
Comment fonctionne la pension de réversion pour la retraite de base et pour un Plan Épargne Retraite ?
En cas de décès du conjoint ou ex-conjoint, il est possible de bénéficier d’une partie de sa pension de retraite de base. C’est le principe de la pension de réversion, que vous récupérez sous différentes conditions. Cela dépend du régime de retraite auquel le défunt a cotisé pendant sa carrière. Et dans le cas du PER du C.G.O.S ? Les sommes mises de côté par les affiliés ne sont pas non plus perdues. La Complémentaire Retraite des Hospitaliers (CRH) vous explique tout.
Les 6 bonnes raisons pour préparer votre retraite pendant votre vie active
La retraite ? Une période de la vie qui semble encore lointaine lorsque vous exercez votre activité d’agent hospitalier ! C’est pourtant pendant votre vie active que vous avez toutes les cartes en main pour bien anticiper la fin de votre carrière professionnelle.
Voici 6 bonnes raisons de préparer votre retraite dès maintenant avec la Complémentaire Retraite des Hospitaliers (CRH), le Plan Épargne Retraite du C.G.O.S.
Anticiper sa retraite avec la CRH pour s’assurer un avenir plus serein grâce aux nombreux avantages
Profiter de sa retraite, une fois sa carrière terminée, en bénéficiant d’un complément de revenus : c’est toute l’ambition de la CRH (Complémentaire Retraite des Hospitaliers) pour les agents hospitaliers et leurs proches. En effet, la CRH permet à tous ses affiliés de préparer sereinement leur retraite en se constituant une épargne au fil des mois et des années. Mais connaissez-vous tous les avantages d’une affiliation à la Complémentaire Retraite des Hospitaliers ? Explications.
Préparer sereinement son avenir après la vie active grâce à la CRH et l’avantage Garantie décès
La Complémentaire Retraite des Hospitaliers (CRH) est une solution d’épargne retraite souple et solidaire, qui permet aux agents hospitaliers de se constituer un complément de revenus pendant la vie active. Mais savez-vous que la CRH aide aussi les affiliés en cas d’imprévu grâce à des dispositifs adaptés ? Difficultés financières, maladie, invalidité, décès : quelle que soit la raison, la CRH propose des solutions accessibles sans frais. Découvrez la Garantie Décès, les options annuités garanties et réversion, et tout ce que prévoit la CRH pour vous accompagner et protéger vos proches.
Vous êtes affilié à la CRH : comment cela se passe si vous quittez la Fonction publique hospitalière ?
Vous avez décidé depuis des années d’être affilié à la Complémentaire Retraite des Hospitaliers (CRH). Cela vous permet de vous constituer sereinement un complément de ressources pour votre retraite, pendant votre vie active. Mais que se passe-t-il si vous décidez de réorienter votre carrière vers le secteur privé ? Est-ce que vous pouvez continuer à cotiser à la CRH alors que vous ne faites plus partie de la Fonction publique hospitalière ? Voici tous les éléments qui devraient vous rassurer et continuer à envisager une évolution professionnelle sans perdre cet avantage réservé aux agents du secteur public et aux conjoints des affiliés.
La Complémentaire Retraite des Hospitaliers (CRH) donne un coup de pouce financier aux jeunes agents affiliés
Vous avez jusqu’à 40 ans ? La Complémentaire Retraite des Hospitaliers (CRH), proposée par le C.G.O.S, vous offre un mois de cotisation, chaque année, pendant 10 ans maximum jusqu’à vos 40 ans, si vous vous affiliez dès maintenant ! Un coup de pouce financier toujours bienvenu, pour inciter les jeunes agents hospitaliers à commencer tôt à épargner pour leur retraite. Il n’y a pas d’âge pour se constituer un complément de revenus disponible après sa carrière professionnelle surtout avec une solution aussi souple que la CRH. Alors découvrez cette offre spéciale jeunes et toutes les bonnes raisons de vous affilier !
Pension de réversion des agents hospitaliers au profit de leur conjoint : comment ça marche ?
La pension de réversion correspond à la partie de la pension de retraite versée au conjoint ou à la conjointe d’une personne décédée. Pour les agents hospitaliers, cette pension est gérée par la Caisse nationale de retraite des agents des collectivités locales (CNRACL), ainsi que par la Retraite additionnelle de la Fonction publique (RAFP). Quels sont les montants et les conditions de la réversion au profit de leur conjoint ? Quelles autres solutions pour aider les agents hospitaliers à mieux protéger financièrement leurs proches ?
Est-ce intéressant pour mon conjoint de cotiser au Plan Épargne Retraite « Complémentaire Retraite des Hospitaliers (CRH) » ?
Vous avez décidé de vous occuper de votre retraite ? C’est une excellente idée, surtout quand on sait que le revenu d’un agent hospitalier baisse de 25 à 30 % au moment de la retraite. Mais savez-vous que vous pouvez aussi inciter votre époux·se, partenaire de PACS ou concubin·e, à cotiser à vos côtés ? C’est possible même s’il·elle ne travaille pas dans la Fonction publique hospitalière. Une bonne solution pour préparer sereinement, en couple, sa vie après une carrière professionnelle bien remplie.
Comment estimer sa retraite facilement ?
Le Plan Epargne Retraite du C.G.O.S correspond au contrat d’assurance vie de groupe ayant pour objet la couverture d’engagements de retraite supplémentaire dénommé “Complémentaire Retraite des Hospitaliers”. Ce contrat d’épargne retraite, dédié aux hospitaliers et à leur famille, est souscrit par le C.G.O.S auprès d’Allianz Retraite et prend la forme d’un PER individuel. Ses modalités de fonctionnement sont définies dans la Notice d’information.