La déclaration automatique des impôts sur les revenus, comment ça marche ?
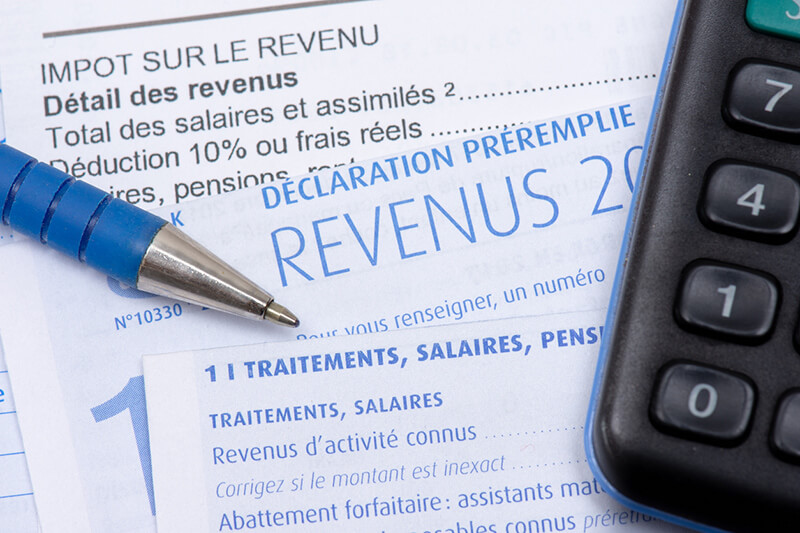
Pour la première fois cette année, vous n’avez (peut-être) rien à faire ! Fini le casse-tête de la déclaration d’impôt sur les revenus remplie au dernier moment : si vous faites partie des 12 millions de contribuables concernés, vous pouvez bénéficier d’une validation automatique de votre déclaration.
Mais comme dit l’adage « la confiance n’exclut pas le contrôle ». Ce mode de dépôt de déclaration ne vous dispense pas de valider les informations.
Des solutions pensées et adaptées pour votre parcours
Votre activité hospitalière demande engagement, temps et anticipation. Le PER du C.G.O.S vous permet de préparer votre retraite tout en structurant votre épargne sur le long terme, selon votre situation professionnelle et personnelle.
Est-ce que vous pouvez bénéficier de la déclaration automatique ?
Pour le savoir, c’est simple : l’administration fiscale vous envoie un mail ou un courrier (pour les personnes sans accès à internet).
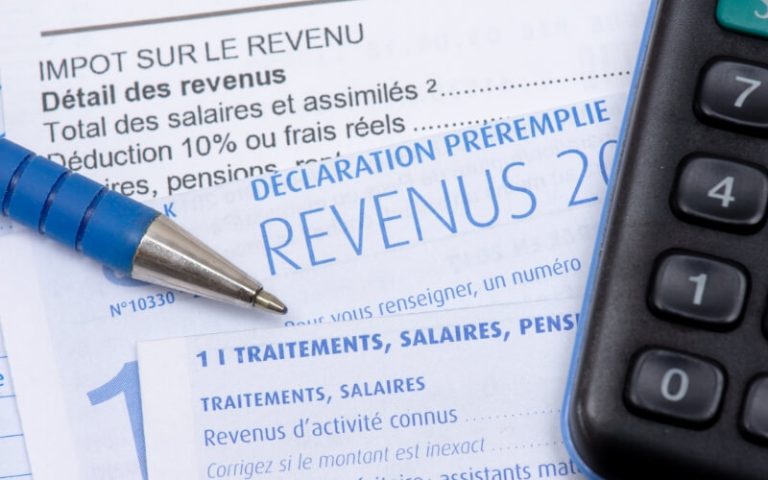
Ce dispositif s’adresse à tous les contribuables ayant déclaré au titre de l’année 2018 des revenus connus de l’administration (salaires, pensions, revenus de capitaux mobiliers) et qui n’ont pas signalé de changement de situation en 2019 (même situation de famille, même adresse). Toutes ces informations sont indiquées dans la déclaration fiscale préremplie que vous recevez dans votre espace particulier en ligne ou par courrier.
La déclaration automatique : il suffit de ne rien faire
Lorsque vous recevez la déclaration, cliquez sur le bouton « Vérifier les données de ma déclaration ». Il suffit de contrôler que toutes les informations sont conformes et que vous n’avez rien à ajouter. Si c’est le cas, la déclaration de revenus est validée de façon automatique.
En revanche, si vous avez des corrections et des compléments à faire, il faut remplir une déclaration de revenus, comme d’habitude. Il peut s’agir d’un changement d’adresse, des dépenses éligibles à réduction ou crédit d’impôt.
Le calendrier a été décalé à cause du confinement :
fin avril 2020 : les personnes éligibles reçoivent une notification sur la mise à disposition de leur document d’informations à valider dans leur espace personnel.
4 juin 2020 : date limite de dépôt de la déclaration en ligne pour les départements 1 à 19, en cas d’élément à corriger / compléter
8 juin 2020 : date limite de dépôt de la déclaration en ligne pour les départements 2A à 54 (y compris les deux départements de la Corse), en cas d’élément à corriger / compléter
11 juin 2020 : date limite de dépôt de la déclaration en ligne pour les départements 55 à 95 et Outre-mer, toujours en cas d’élément à corriger
Les articles qui pourraient vous intéresser
Avantages fiscaux
Plafond du PER : comment optimiser sa déduction fiscale ?
Le Plan d'Épargne Retraite (PER) permet de préparer sa retraite tout en bénéficiant d'un avantage fiscal pendant la vie active. Les versements effectués sur le contrat peuvent, sous certaines conditions, être déduits du revenu imposable. Pour cela, chaque épargnant dispose d'un plafond qui indique les sommes prises en compte tous les ans. Explications.
Déduction fiscale du PER : comment réduire ses impôts grâce au plan d’épargne retraite ?
Quand on travaille à l’hôpital, on pense rarement à sa retraite au début de sa carrière. Pourtant, entre les primes, les gardes ou les heures de nuit, beaucoup d’agents hospitaliers constatent une baisse de revenus importante une fois à la retraite : de 25 à 30 % en moyenne.
Le plan d’épargne retraite (PER) permet justement d’anticiper cette situation tout en bénéficiant d’un avantage fiscal : réduire ses impôts pendant la vie active. Pour les infirmiers, aides-soignants, cadres de santé ou praticiens hospitaliers, ce dispositif peut devenir un véritable outil pour préparer l’avenir plus sereinement.
Transférer les fonds de votre PER existant vers la Complémentaire Retraite des Hospitaliers : comment ça marche ?
Vous souhaitez vous affilier à la Complémentaire Retraite des Hospitaliers et vous avez déjà un PER ? Vous pouvez demander le transfert des fonds d’un Plan Épargne Retraite à un autre. Une bonne nouvelle si vous changez de situation professionnelle et/ou si vous souhaitez optimiser votre stratégie d’épargne pour préparer l’avenir. Si vous êtes agent de la Fonction publique hospitalière, un transfert vers la CRH est l’occasion de profiter d’une solution adaptée à vos besoins, sans aucuns frais prélevés sur les cotisations, et avec un capital garanti.
Faites des versements complémentaires et profitez d’avantages fiscaux en 2025
Pensez aux versements complémentaires avant la fin de l’année ! Si vous effectuez des versements sur votre Plan Épargne Retraite individuel avant le 31 décembre 2024, vous pourrez bénéficier d’avantages fiscaux en 2025. Une solution intéressante pour faire des économies d’impôts tout en préparant votre retraite. Comment bénéficier de ces avantages fiscaux et comment faire des versements complémentaires sur le PER du C.G.O.S. ? Explications.
La Complémentaire Retraite des Hospitaliers (CRH) : un PER qui vous fait faire des économies d’impôts
Si vous avez décidé de vous affilier à la Complémentaire Retraite des Hospitaliers (CRH), vous connaissez sans doute déjà ses avantages : le choix du taux de cotisation, la possibilité de le modifier sans frais, ni pénalités, la souplesse pour récupérer votre épargne… Et ce n’est pas tout. La CRH vous permet, si vous le souhaitez, de réduire vos impôts en déduisant, chaque année, les cotisations versées sur votre Plan Épargne Retraite de votre revenu net global. Un atout non négligeable pour votre budget, et une raison de plus pour vous affilier si vous ne l’avez pas encore fait ! Cela vaut aussi pour votre conjoint s’il décide de cotiser à la CRH. Zoom sur les avantages fiscaux d’un PER et les démarches à effectuer pour en bénéficier.
C’est le moment de déclarer vos impôts : pensez à déduire vos cotisations à la Complémentaire Retraite des Hospitaliers
La période de déclaration des impôts sur le revenu est toujours un peu stressante. Il ne faut rien oublier, et en particulier certaines charges déductibles du revenu global : cela peut impacter directement le montant de votre impôt. D’ailleurs, savez-vous qu’il est possible de déclarer vos cotisations de la Complémentaire Retraite des Hospitaliers ? C’est le moment de vous donner toutes les informations pour bénéficier de cette déduction fiscale. Ce serait dommage de ne pas en profiter !
Faire des versements complémentaires sur le PER (Plan d’Epargne Retraite ) individuel de la CRH : comment ça marche ?
Avec la Complémentaire Retraite des Hospitaliers (CRH), les agents hospitaliers peuvent préparer leur retraite tout au long de leur vie active. Chaque affilié cotise chaque mois selon ses possibilités financières, pendant sa carrière, pour se constituer sereinement un complément de revenus pour sa retraite. Mais il est aussi possible d’augmenter son épargne avec des versements complémentaires en plus des cotisations mensuelles (prélevées directement par leur établissement). Quelles sont les modalités pratiques pour faire ces versements complémentaires ponctuellement? Explications.
Comment fonctionne la caisse de retraite des infirmiers fonctionnaires de la Fonction Publique Hospitalière ?
Vous êtes agent hospitalier titulaire de la Fonction publique hospitalière ? Nous allons vous expliquer comment fonctionne l’organisme de retraite auquel vous êtes rattaché, si vous êtes titulaire ou stagiaire : la CNRACL, la Caisse nationale de retraite des agents des collectivités locales. Ce régime spécial de la Sécurité sociale est chargé de l’assurance vieillesse des fonctionnaires de la Fonction publique territoriale mais aussi hospitalière. L’établissement public, créé en 1945, a pour mission de verser les pensions de retraite aux fonctionnaires concernés.
Les pensions de retraite et l’inflation, comment ça marche ?
Savez-vous que l’inflation était de plus de 13 % en 1981 ? Depuis cette date, elle n’a cessé de baisser pour atteindre 0,6 % en 1998 et 0 % en 2015. Mais depuis quelques mois, à la suite de la pandémie de COVID-19 et de la guerre en Ukraine, l’inflation est redevenue positive pour atteindre certainement plus de 5 % en 2022. Cela signifie que les prix augmentent et un pouvoir d’achat en baisse. Mais quel est son impact sur les pensions de retraite ? Est-ce que leur montant est revalorisé en fonction du taux de l’inflation ? Nous faisons le point sur cette situation économique qui risque de se prolonger dans les mois qui arrivent.
Le Plan Epargne Retraite du C.G.O.S correspond au contrat d’assurance vie de groupe ayant pour objet la couverture d’engagements de retraite supplémentaire dénommé “Complémentaire Retraite des Hospitaliers”. Ce contrat d’épargne retraite, dédié aux hospitaliers et à leur famille, est souscrit par le C.G.O.S auprès d’Allianz Retraite et prend la forme d’un PER individuel. Ses modalités de fonctionnement sont définies dans la Notice d’information.