Trois bonnes raisons de souscrire à la Complémentaire Retraite des Hospitaliers (CRH) pour mieux protéger vos proches
Que deviennent les cotisations pour la complémentaire retraite en cas de décès ? Vous vous posez peut-être la question et vous avez raison.
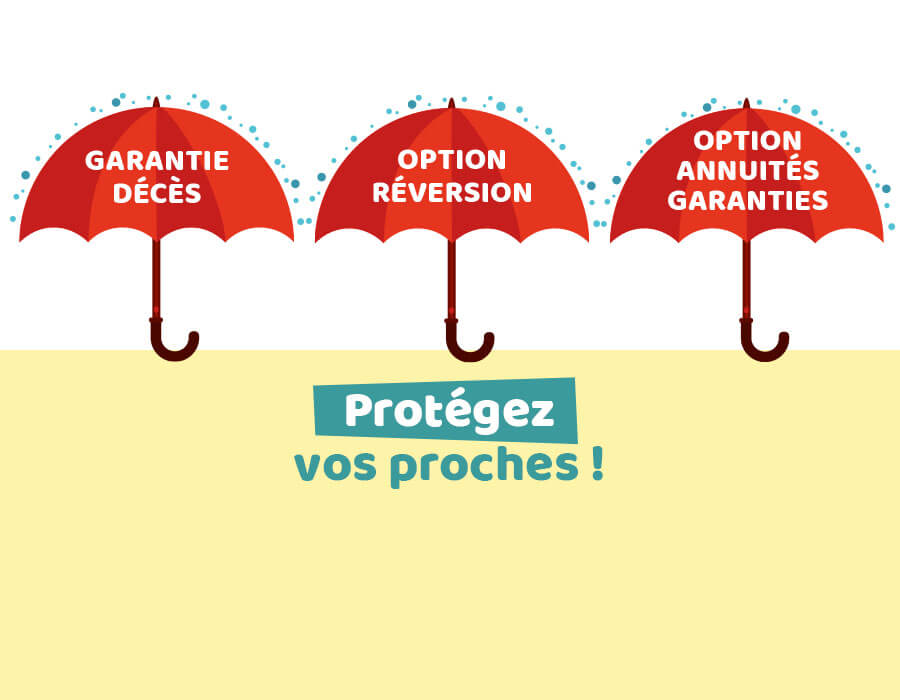
La Complémentaire Retraite des Hospitaliers propose plusieurs dispositifs pour protéger vos proches, selon que la disparition intervient avant ou après le départ à la retraite. Voici quelques explications sur la « garantie décès » incluse dans le contrat de base CRH, et les options « réversion » et « annuités garanties ».
Quelle protection pour les proches d’un affilié en cas de décès avant sa retraite ?
La Garantie décès
La « Garantie décès » est incluse dans le plan épargne retraite proposé par le C.G.O.S, et cela sans coût supplémentaire. Si l’affilié à la CRH décède durant sa vie professionnelle, son ou ses bénéficiaires, désignés au préalable par ses soins, perçoivent une prestation en capital. C’est en quelque sorte le « capital décès » de sa retraite complémentaire.
Des solutions pensées et adaptées pour votre parcours
Votre activité hospitalière demande engagement, temps et anticipation. Le PER du C.G.O.S vous permet de préparer votre retraite tout en structurant votre épargne sur le long terme, selon votre situation professionnelle et personnelle.
Il est possible de changer de bénéficiaire à tout moment et sans frais : il suffit pour cela de remplir le formulaire disponible en ligne.
Annuités garanties ou réversion : deux options que vous pouvez retenir au moment de la retraite pour sécuriser davantage vos proches
S’il a fait le choix de percevoir tout ou partie de son épargne retraite sous forme de rente, lors de la liquidation de son complément de retraite, l’affilié à la CRH, le moment venu, peut décider de renforcer la protection de ses proches en retenant l’option « annuités garanties ».
Comme pour la garantie décès, l’affilié peut librement choisir le ou les bénéficiaires, qu’il s’agisse d’un membre de sa famille ou de tout autre personne de son choix. Les bénéficiaires perçoivent la rente jusqu’au terme de la période garantie (25 ans maximum).
Dans le cas de l’option «réversion», c’est uniquement le conjoint (marié, partenaire de PACS ou concubin) qui percevra, après le décès de l’affilié, une rente correspondant à un certain pourcentage de la pension du complément de retraite que celui-ci percevait (sous réserve que l’affilié ait fait le choix de percevoir don épargne -en totalité ou en partie- sous forme de rente). Plusieurs choix sont possibles pour cette option.
Pour découvrir le Plan liberté du C.G.O.S Pour recevoir gratuitement votre Guide Info Retraite
Les articles qui pourraient vous intéresser
Avantages fiscaux
Déduction fiscale du PER : comment réduire ses impôts grâce au plan d’épargne retraite ?
Quand on travaille à l’hôpital, on pense rarement à sa retraite au début de sa carrière. Pourtant, entre les primes, les gardes ou les heures de nuit, beaucoup d’agents hospitaliers constatent une baisse de revenus importante une fois à la retraite : de 25 à 30 % en moyenne.
Le plan d’épargne retraite (PER) permet justement d’anticiper cette situation tout en bénéficiant d’un avantage fiscal : réduire ses impôts pendant la vie active. Pour les infirmiers, aides-soignants, cadres de santé ou praticiens hospitaliers, ce dispositif peut devenir un véritable outil pour préparer l’avenir plus sereinement.
La retraite est souvent perçue comme une étape lointaine, particulièrement en début ou en milieu de carrière. Pourtant, anticiper cette période est essentiel pour préserver son niveau de vie une fois l’activité professionnelle terminée. Et en particulier pour les agents hospitaliers : le départ à la retraite s’accompagne d’une baisse des ressources financières, estimée de 25 à 30 % des revenus perçus. Le Plan Épargne Retraite (PER) constitue aujourd’hui l’un des principaux outils pour préparer sa retraite à long terme.
Retraite d’un praticien hospitalier :âge de départ, trimestres et pension
La retraite d’un praticien hospitalier (PH) répond à des règles particulières, avec un calcul différent de celui des autres agents. Ce qui ne change pas : même s’il est affilié au régime général de la Sécurité sociale pour sa retraite de base, le médecin ou praticien hospitalier doit valider entre 167 et 172 trimestres pour […]
La CRH : la meilleure résolution pour bien commencer l’année 2026 !
En 2026, la meilleure résolution de ce début d’année est de vous occuper de votre retraite ! Et pas question d’y déroger, que vous ayez moins de 40 ans ou plus de 50 ans. Pour vous encourager à adhérer à la Complémentaire Retraite des Hospitaliers (CRH), plusieurs coups d’accélérateur ont été prévus. C’est le bon moment pour vous permettre d’envisager l’avenir en toute sérénité. Mais connaissez-vous tous les avantages de la CRH ?
Comment fonctionne la pension de réversion pour la retraite de base et pour un Plan Épargne Retraite ?
En cas de décès du conjoint ou ex-conjoint, il est possible de bénéficier d’une partie de sa pension de retraite de base. C’est le principe de la pension de réversion, que vous récupérez sous différentes conditions. Cela dépend du régime de retraite auquel le défunt a cotisé pendant sa carrière. Et dans le cas du PER du C.G.O.S ? Les sommes mises de côté par les affiliés ne sont pas non plus perdues. La Complémentaire Retraite des Hospitaliers (CRH) vous explique tout.
Les 6 bonnes raisons pour préparer votre retraite pendant votre vie active
La retraite ? Une période de la vie qui semble encore lointaine lorsque vous exercez votre activité d’agent hospitalier ! C’est pourtant pendant votre vie active que vous avez toutes les cartes en main pour bien anticiper la fin de votre carrière professionnelle.
Voici 6 bonnes raisons de préparer votre retraite dès maintenant avec la Complémentaire Retraite des Hospitaliers (CRH), le Plan Épargne Retraite du C.G.O.S.
Retour sur le Printemps de la Retraite des Hospitaliers : qui sont les gagnants du tirage au sort ?
En 2025, c’était la 1re édition du Printemps de la Retraite des Hospitaliers ! Un nouveau rendez-vous pour rappeler aux agents toute l’importance de préparer leur retraite. Et aussi l’occasion de découvrir les avantages de la Complémentaire Retraite des Hospitaliers, le Plan Épargne Retraite (PER) du C.G.O.S. Pour remercier les nouveaux agents affiliés, la CRH a organisé un jeu-concours sur tirage au sort du 21 mai au 20 juin : qui sont les trois gagnants des cadeaux évasion ? Il est temps de découvrir si vous en faites partie !
À quel âge préparer la retraite ? Témoignages de retraités bénéficiaires de la Complémentaire Retraite des Hospitaliers
Commencer à préparer la retraite pendant la vie active est un bon réflexe pour se constituer un complément de ressources. En effet, les agents hospitaliers perdent 25 à 30 % de leur revenu en moyenne au moment de la retraite. Et il n’y a pas d’âge pour décider de s’affilier à la Complémentaire Retraite des Hospitaliers (CRH) ! Françoise, Isabelle et Fabrice sont désormais retraités et se sont affiliés à la CRH à des moments différents de leur carrière. Malgré des durées de cotisation plus ou moins longues, ils partagent un point commun : celui de ne pas regretter d’avoir choisi le PER du C.G.O.S. pour épargner.
Les critères ESG pour les placements de la Complémentaire Retraite des Hospitaliers (CRH)
Les critères environnementaux, sociaux et de gouvernance (ESG) sont devenus des éléments clés dans les décisions d’investissement des institutions financières. La Complémentaire Retraite des Hospitaliers (CRH), le Plan Épargne Retraite du C.G.O.S, intègre ces critères dans sa politique d’investissement pour concilier performance financière et impact positif. Comment la CRH applique les critères ESG dans ses choix d’investissement et quelles sont les implications pour ses affiliés ? Explications.
Le Plan Epargne Retraite du C.G.O.S correspond au contrat d’assurance vie de groupe ayant pour objet la couverture d’engagements de retraite supplémentaire dénommé “Complémentaire Retraite des Hospitaliers”. Ce contrat d’épargne retraite, dédié aux hospitaliers et à leur famille, est souscrit par le C.G.O.S auprès d’Allianz Retraite et prend la forme d’un PER individuel. Ses modalités de fonctionnement sont définies dans la Notice d’information.