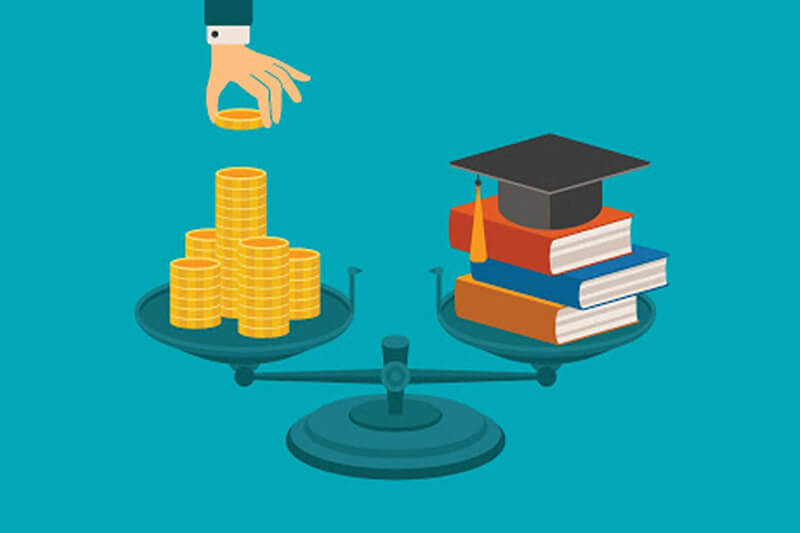
Frais d’inscription, logement, nourriture, fournitures… La vie étudiante coûte cher. Dans la plupart des cas (75 %), les parents financent une bonne partie de ces frais. Alors comment faire pour réduire ces dépenses au maximum, surtout si vous avez plusieurs enfants à charge ? Les bourses et les allocations attribuées à vos enfants selon des critères de revenus peuvent alléger l’addition pour vous. Sans oublier les prêts étudiants garantis par l’Etat et les petits jobs à temps partiel.
En 2017, le budget moyen d’un étudiant s’élève à 684 euros par mois sans compter celui des études elles-mêmes, notamment les frais d’inscription. En 10 ans, il a connu une hausse de plus de 30 %.
Le logement représente en moyenne 55 % du budget mensuel (le choix d’une colocation peut faire baisser, parfois de moitié, le coût du loyer), et l’alimentation est le deuxième poste de dépenses. Sans oublier les frais de santé (Sécurité Sociale et mutuelle complémentaire), les transports, la téléphonie, internet et l’habillement ! Votre enfant doit donc arbitrer entre toutes ces dépenses, et vous pouvez l’aider directement ou indirectement, selon vos possibilités financières.
Versement mensuel à un étudiant
Si vous en avez les moyens, vous pouvez soutenir votre enfant étudiant grâce à un versement mensuel régulier. Vous pouvez déduire cette somme de vos revenus à une condition : que votre enfant ne soit plus rattaché à votre foyer fiscal pour l’impôt sur le revenu. Les trois quarts des étudiants reçoivent de leurs parents une aide familiale qui ne couvre pas toutes leurs dépenses. Seuls 50 % des jeunes sont intégralement financés par leur famille.
Préparer l’avenir ensemble
La retraite se prépare aussi à deux, surtout lorsqu’elle impacte les projets du foyer. Votre conjoint peut également adhérer au Plan Épargne Retraite du C.G.O.S et bénéficier des mêmes avantages pour construire sereinement les projets du foyer.
Si votre enfant veut augmenter son budget, incitez le à dénicher un petit job. 25 % des étudiants travaillent tout en suivant leurs études. Ils occupent le plus souvent des postes à mi-temps ou à temps partiel. Dans la mesure du possible, mieux vaut éviter le temps plein qui risquerait de nuire à ses études.
Prêt étudiant.
Pour compléter ses ressources, votre enfant étudiant peut aussi souscrire un prêt étudiant, garanti par l’État. C’est un crédit à la consommation qui lui sera accordé pour financer ses études. Il peut faire l’objet d’un remboursement différé, ce qui lui permet de ne commencer à rembourser qu’une fois ses études terminées.
Bourse nationale.
Si vous avez de faibles revenus, votre enfant peut faire une demande de bourse nationale auprès du CROUS. Attention : la demande doit être effectuée entre le 15 janvier et le 31 mai de l’année qui précède la rentrée universitaire. L’attribution est faite selon 3 critères : le montant des revenus parentaux, le nombre de frères et sœurs à la charge de la famille et l’éloignement du lieu d’études. Avant de faire la demande, vous pouvez vous renseigner pour savoir si votre enfant y aura droit grâce à un simulateur mis en place par le CROUS : https://simulateur.lescrous.fr/ A savoir : Si votre enfant peut prétendre à une bourse, le premier versement n’aura lieu que fin octobre, il faut donc anticiper et avoir un peu d’argent de côté pour régler dès septembre les frais d’inscription, et l’affiliation au régime maladie (217 euros pour l’année universitaire 2017-2018).
APL (aide personnalisé au logement).
Enfin, votre enfant étudiant peut demander une aide au logement : la CAF (Caisse d’allocations familiales) verse deux allocations aux étudiants : l’APL (Aide personnalisée au logement) et l’ALS (Allocation logement à caractère social) qui sont versées elles aussi selon des critères de revenus. Vous pouvez vous renseigner sur : http://www.caf.fr/
Les articles qui pourraient vous intéresser
Autres
Transférer son PER : les avantages de cette opération
Au fil des années, il est possible de cumuler plusieurs PER (plans épargne retraite). Certains ont pu être imposés par l’entreprise dans laquelle vous avez travaillé. D’autres ont été ouverts par votre conjoint. Se pose alors la question de transférer l’ensemble des PER dans un seul compte. Simplicité de gestion mais aussi meilleure vision de l’épargne retraite : de nombreuses raisons incitent les épargnants à regrouper leurs PER. Comment faire ? Et quelles sont les contraintes et avantages ? Explications.
Le plan épargne retraite est devenu au fil des ans le produit financier préféré des Français pour se constituer un complément de revenu au moment de la retraite. En 2025, ils étaient plus de 12,7 millions titulaires d’un PER. Il faut dire qu’il présente bien des avantages avec ses modalités de sortie et ses déductions fiscales. Mais de nombreux épargnants se posent une question : est-ce qu’il est possible d’ouvrir plusieurs PER ? Voici quelques éléments de réponse pour vous aider à faire un choix éclairé.
La retraite est souvent perçue comme une étape lointaine, particulièrement en début ou en milieu de carrière. Pourtant, anticiper cette période est essentiel pour préserver son niveau de vie une fois l’activité professionnelle terminée. Et en particulier pour les agents hospitaliers : le départ à la retraite s’accompagne d’une baisse des ressources financières, estimée de 25 à 30 % des revenus perçus. Le Plan Épargne Retraite (PER) constitue aujourd’hui l’un des principaux outils pour préparer sa retraite à long terme.
Ouvrir un PER : ce qu’il faut savoir avant de se lancer
Le PER (Plan Épargne Retraite) est devenu, depuis la loi PACTE, le produit d’épargne de référence. En effet, les Français cherchent de plus en plus à compléter leur future pension, d’autant que la pérennité du système de retraite par répartition fait l’objet de débats. Avant d’ouvrir un PER, il est indispensable de connaître certaines informations et de répondre à des questions incontournables.
Quel est le salaire d’un aide-soignant à l’hôpital ou en Ehpad ?
Les aides-soignants occupent une place indispensable dans les établissements de santé, au plus près des patients. Salaire, grilles indiciaires et évolution de carrière : voici tout ce qu’il faut savoir sur le métier d’aide-soignant ou aide-soignante dans la Fonction publique hospitalière.
L’hôpital public est performant, les chiffres et les faits le prouvent !
Souvent dénigré, l’hôpital public reste pourtant une référence dans beaucoup de domaines. Pour mieux lutter contre la désinformation, la Fédération des hôpitaux français publie un livret qui permet de mieux connaître toutes les qualités et performances des établissements publics de santé. Les auteurs ont défini des faits indiscutables appuyés par de nombreux indicateurs chiffrés.
Comment améliorer les conditions de travail des agents du nettoyage ?
Alors qu’ils sont près de 1,5 million en France, les agents de nettoyage sont invisibilisés. Ils travaillent en horaires décalés, souvent seuls. Pour mieux comprendre leurs conditions de travail, l’Anses (Agence nationale de sécurité sanitaire de l’alimentation, de l’environnement et du travail) a lancé une étude de grande ampleur (de 2021 à 2025). Après l’audition des acteurs de ce secteur, voici les principaux enseignements de cette enquête.
Mois de la Retraite des Hospitaliers : découvrez les gagnants de l’édition 2025
Comme tous les ans, la Complémentaire Retraite des Hospitaliers (CRH) propose un jeu-concours pendant le Mois de la Retraite. Et, comme tous les ans, vous attendez la liste des gagnants avec impatience ! Que vous soyez un nouvel affilié, un agent hospitalier qui cotise déjà, ou un agent à la retraite, vous avez peut-être été tiré au sort. Alors, qui a remporté 2 000 euros de cotisations supplémentaires sur son PER ? Et le lot de vélos électriques ? C’est le moment de découvrir la liste des gagnants de l’édition 2025 du Mois de la Retraite.
Comptable, contrôleur de gestion et responsable budgétaire : des professionnels des finances hospitalières
Le rôle de chaque agent est important pour assurer la qualité des soins et le bon fonctionnement quotidien des établissements de soins. C’est aussi le cas des professionnels qui exercent des métiers comptables et financiers : le gestionnaire comptable, le contrôleur de gestion et le responsable budgétaire. Ils veillent à la planification, le suivi et la maîtrise des coûts. Quelle est la différence entre ces métiers ? Comment les exercer au sein de la Fonction publique hospitalière ? Explications.
Le Plan Epargne Retraite du C.G.O.S correspond au contrat d’assurance vie de groupe ayant pour objet la couverture d’engagements de retraite supplémentaire dénommé “Complémentaire Retraite des Hospitaliers”. Ce contrat d’épargne retraite, dédié aux hospitaliers et à leur famille, est souscrit par le C.G.O.S auprès d’Allianz Retraite et prend la forme d’un PER individuel. Ses modalités de fonctionnement sont définies dans la Notice d’information.