Propriétaire ou locataire : après un décès, à quelles conditions le conjoint survivant peut-il garder le logement commun ?
Le plus souvent, la mort du conjoint plonge l’époux survivant dans l’insécurité financière. Et au chagrin s’ajoute cette interrogation : vais-je pouvoir rester dans le logement dans lequel nous avons toujours habité ? Tout dépend de la situation du défunt au moment de son décès : était-il locataire ou propriétaire ? Marié, partenaire de PACS ou en concubinage ? Pour chacune de ces situations, la loi n’apporte pas forcément les mêmes réponses…
Avec la loi du 3 décembre 2001, les pouvoirs publics ont offert une protection particulière à l’époux survivant afin qu’il conserve, pour un temps au moins, son environnement habituel. Qu’il ou elle soit locataire ou propriétaire, le veuf ou la veuve dispose au minimum d’une année de tranquillité pendant laquelle il pourra continuer à vivre dans la résidence principale du couple.
Si le défunt était locataire…
Couples mariés et partenaires de PACS
Le bail se poursuit automatiquement au profit du conjoint survivant (marié) ou du partenaire de PACS. Pendant un an, les héritiers ont l’obligation de payer le loyer. Concrètement, ils ne versent rien : c’est le veuf ou la veuve qui doit payer le loyer puis demander le remboursement au notaire qui s’occupe de la succession. Mais les charges et la taxe d’habitation restent à sa charge. Au-delà du délai d’un an, le conjoint survivant (ou le partenaire de PACS) doit de nouveau payer le loyer.
Concubins
Si le défunt était n’était ni marié, ni pacsé, le bail se transmet quand même au concubin survivant. Seule condition : que le demandeur ait vécu au moins un an avec le locataire défunt avant son décès. Si plusieurs personnes revendiquent ce droit, c’est le juge qui tranchera. Contrairement aux couples mariés ou aux partenaires de PACS, les concubins ne sont pas protégés par loi. Ils ne bénéficient pas de la jouissance gratuite du logement pendant un an. Le concubin survivant doit donc payer les loyers tout seul à compter du décès.
Des solutions pensées et adaptées pour votre parcours
Votre activité hospitalière demande engagement, temps et anticipation. Le PER du C.G.O.S vous permet de préparer votre retraite tout en structurant votre épargne sur le long terme, selon votre situation professionnelle et personnelle.
Enfin, si le locataire vivait seul, le décès met automatiquement fin au bail. Les héritiers doivent vider le logement le plus rapidement possible ! Et en attendant de tout déménager, ils doivent au propriétaire une indemnité d’occupation égale au loyer !
Si le défunt était propriétaire…
Partenaires de PACS
Le partenaire survivant peut rester gratuitement dans les lieux pendant un an. Il a le droit d’occuper gratuitement la maison ou l’appartement pendant 12 mois sans avoir à dédommager les héritiers. Il paie quand même ses charges et ses impôts locaux. Les héritiers du défunt ne pourront donc pas lui demander de partir pendant cette période. Mais ils pourront le faire après les 12 mois. Pour se prémunir contre cette situation, si le bien avait été acheté par les deux partenaires, chacun peut prévoir par testament que le partenaire survivant pourra demander l’attribution préférentielle du logement. Le partenaire devra alors payer aux héritiers une somme d’argent équivalente à leur part sur le bien.
Couples mariés uniquement
C’est le régime le plus protecteur pour le défunt survivant. Il bénéficie de la même année de jouissance gratuite que le partenaire de PACS, mais au bout de cette année, le conjoint survivant peut continuer à profiter du logement et du mobilier, gratuitement et à vie, si le logement appartenait aux deux époux ou au défunt seul. Il doit alors en informer les héritiers dans l’année qui suit le décès. Attention : ce droit de jouissance gratuite à vie de l’époux n’est pas un droit absolu : il peut être supprimé par un testament du défunt. Par la suite, si le logement n’est plus adapté à ses besoins, il peut même le louer pour financer sa nouvelle résidence (par exemple une résidence médicalisée). Ce droit d’usage et d’habitation vient en déduction de la part de succession recueillie par le conjoint survivant.
Concubins
Le concubin n’a pas de droit au maintien dans les lieux. Si le logement a été acheté par les concubins en indivision ou par le seul défunt, celui qui reste ne peut pas se maintenir dans les lieux sans l’accord des héritiers. Ceux-ci peuvent exiger son départ, puisqu’une partie, voire la totalité du logement leur appartient. Le concubin qui n’a pas d’enfants peut donner tous ses biens à son concubin par testament, ou seulement une partie s’il a des enfants. Il peut aussi donner l’usufruit seulement, c’est-à-dire l’usage à vie. Mais le concubin qui hérite devra payer 60% de droits de succession, car il est considéré comme étranger la famille.
La retraite est souvent perçue comme une étape lointaine, particulièrement en début ou en milieu de carrière. Pourtant, anticiper cette période est essentiel pour préserver son niveau de vie une fois l’activité professionnelle terminée. Et en particulier pour les agents hospitaliers : le départ à la retraite s’accompagne d’une baisse des ressources financières, estimée de 25 à 30 % des revenus perçus. Le Plan Épargne Retraite (PER) constitue aujourd’hui l’un des principaux outils pour préparer sa retraite à long terme.
Comment fonctionne la pension de réversion pour la retraite de base et pour un Plan Épargne Retraite ?
En cas de décès du conjoint ou ex-conjoint, il est possible de bénéficier d’une partie de sa pension de retraite de base. C’est le principe de la pension de réversion, que vous récupérez sous différentes conditions. Cela dépend du régime de retraite auquel le défunt a cotisé pendant sa carrière. Et dans le cas du PER du C.G.O.S ? Les sommes mises de côté par les affiliés ne sont pas non plus perdues. La Complémentaire Retraite des Hospitaliers (CRH) vous explique tout.
Sécuriser son avenir grâce à la Complémentaire Retraite des Hospitaliers (CRH), le PER du C.G.O.S
Les agents de la Fonction publique hospitalière ont tout intérêt à commencer à préparer leur retraite le plus tôt possible. Cela permet de faire des projets d’avenir et de compenser une future baisse de revenus. Aussi, le Plan Épargne Retraite (PER) offre une véritable sécurité financière à long terme, en plus de la pension de retraite de base et de la retraite complémentaire obligatoire. Vous souhaitez vous affilier ? Découvrez comment la Complémentaire Retraite des Hospitaliers, le PER du C.G.O.S., vous permet d’envisager la retraite plus sereinement.
Préparer sereinement son avenir après la vie active grâce à la CRH et l’avantage Garantie décès
La Complémentaire Retraite des Hospitaliers (CRH) est une solution d’épargne retraite souple et solidaire, qui permet aux agents hospitaliers de se constituer un complément de revenus pendant la vie active. Mais savez-vous que la CRH aide aussi les affiliés en cas d’imprévu grâce à des dispositifs adaptés ? Difficultés financières, maladie, invalidité, décès : quelle que soit la raison, la CRH propose des solutions accessibles sans frais. Découvrez la Garantie Décès, les options annuités garanties et réversion, et tout ce que prévoit la CRH pour vous accompagner et protéger vos proches.
Vous êtes affilié à la CRH : comment cela se passe si vous quittez la Fonction publique hospitalière ?
Vous avez décidé depuis des années d’être affilié à la Complémentaire Retraite des Hospitaliers (CRH). Cela vous permet de vous constituer sereinement un complément de ressources pour votre retraite, pendant votre vie active. Mais que se passe-t-il si vous décidez de réorienter votre carrière vers le secteur privé ? Est-ce que vous pouvez continuer à cotiser à la CRH alors que vous ne faites plus partie de la Fonction publique hospitalière ? Voici tous les éléments qui devraient vous rassurer et continuer à envisager une évolution professionnelle sans perdre cet avantage réservé aux agents du secteur public et aux conjoints des affiliés.
Votre conjoint, même s’il n’est pas hospitalier, peut s’affilier lui aussi à la Complémentaire Retraite des Hospitaliers : profitez à deux des avantages proposés pendant et après la vie active !
À la retraite, les revenus diminuent et mieux vaut mettre toutes les chances de son côté, le plus tôt possible, pour se constituer un complément de ressources. Comme agent hospitalier, si vous êtes marié, lié par un Pacs ou en concubinage, préparer votre retraite en couple vous offre deux fois plus de sérénité ! En effet, la Complémentaire Retraite des Hospitaliers (CRH), forte des valeurs sociales et solidaires du C.G.O.S, permet aussi aux conjoints des agents Hospitaliers de s’affilier, qu’ils soient eux-mêmes agents de la Fonction publique hospitalière ou non. Découvrez comment la CRH peut vous accompagner et vous faire profiter de ses avantages, individuellement et même en couple.
Pension de réversion des agents hospitaliers au profit de leur conjoint : comment ça marche ?
La pension de réversion correspond à la partie de la pension de retraite versée au conjoint ou à la conjointe d’une personne décédée. Pour les agents hospitaliers, cette pension est gérée par la Caisse nationale de retraite des agents des collectivités locales (CNRACL), ainsi que par la Retraite additionnelle de la Fonction publique (RAFP). Quels sont les montants et les conditions de la réversion au profit de leur conjoint ? Quelles autres solutions pour aider les agents hospitaliers à mieux protéger financièrement leurs proches ?
Avec le PER du C.G.O.S., vos proches sont protégés même après votre décès
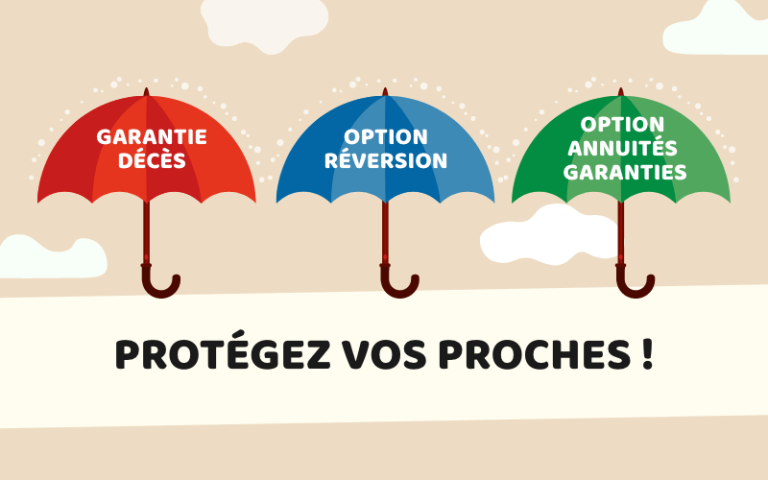
Pour protéger au mieux ses proches, il faut se préparer à toutes les éventualités. Et même prévoir ce qu’il se passerait si vous venez à décéder avant même d’avoir pu profiter de votre retraite. Attentif à toutes les situations, le C.G.O.S. a prévu, pour la Complémentaire Retraite des Hospitaliers, avec la Garantie Décès, un dispositif pour que vos proches puissent bénéficier de votre épargne retraite. Si vous venez à disparaître avant d’avoir fait valoir vos droits à la retraite, la Garantie décès assure le versement d’un capital aux bénéficiaires que vous avez choisis. Lorsque le décès intervient après le départ à la retraite, vos proches continuent à bénéficier de votre retraite avec la réversion ou les annuités garanties, sous certaines conditions et si vous avez optez pour l’une ou l’autre de ces options. Voici les informations indispensables pour tout envisager avec sérénité.
Garantie ou capital décès : Complémentaire Retraite des Hospitaliers
Que son décès survienne avant ou pendant la retraite – mais le plus tard possible - un affilié à la Complémentaire Retraite des Hospitaliers (CRH) n’aura pas cotisé pour rien. Le contrat prévoit automatiquement et sans cotisation supplémentaire une garantie décès : si l’agent décède pendant sa carrière, un ou plusieurs bénéficiaires reçoivent un capital correspondant au montant des cotisations déjà versées. Deux options sont également proposées pour verser le complément de retraite de l’agent à des proches, s’il disparaît lorsqu’il est à la retraite.
Comment bien choisir son Plan Épargne Retraite ?
Le Plan Epargne Retraite du C.G.O.S correspond au contrat d’assurance vie de groupe ayant pour objet la couverture d’engagements de retraite supplémentaire dénommé “Complémentaire Retraite des Hospitaliers”. Ce contrat d’épargne retraite, dédié aux hospitaliers et à leur famille, est souscrit par le C.G.O.S auprès d’Allianz Retraite et prend la forme d’un PER individuel. Ses modalités de fonctionnement sont définies dans la Notice d’information.