Votre conjoint, même s’il n’est pas hospitalier, peut s’affilier lui aussi à la Complémentaire Retraite des Hospitaliers : profitez à deux des avantages proposés pendant et après la vie active !
À la retraite, les revenus diminuent et mieux vaut mettre toutes les chances de son côté, le plus tôt possible, pour se constituer un complément de ressources. Comme agent hospitalier, si vous êtes marié, lié par un Pacs ou en concubinage, préparer votre retraite en couple vous offre deux fois plus de sérénité ! En effet, la Complémentaire Retraite des Hospitaliers (CRH), forte des valeurs sociales et solidaires du C.G.O.S, permet aussi aux conjoints des agents Hospitaliers de s’affilier, qu’ils soient eux-mêmes agents de la Fonction publique hospitalière ou non. Découvrez comment la CRH peut vous accompagner et vous faire profiter de ses avantages, individuellement et même en couple.
La retraite, c’est une affaire individuelle qui peut se conjuguer aussi couple !
Des avantages pour les conjoints même non hospitaliers
Vous êtes déjà affilié à la Complémentaire Retraite des Hospitaliers ou vous êtes sur le point de le faire ? Pensez à votre conjoint : même s’il ne travaille pas dans la Fonction publique hospitalière, il peut, lui aussi, décider de s’affilier à la CRH et profiter de tous ses avantages. Comment ça marche ? Chacun doit faire la démarche séparément : votre conjoint doit se munir de votre numéro de certificat d’affiliation avant de remplir le formulaire en ligne. Il suffit de vivre en concubinage, d’être lié par un Pacs ou d’être marié pour que votre conjoint puisse lui aussi s’affilier et bénéficier des mêmes avantages que vous !
Un complément de revenus plus important pour votre foyer
Pour les agents de la Fonction publique hospitalière, les revenus diminuent en moyenne de 25 à 30 % lorsqu’ils sont à la retraite. Et les pensions des retraités du secteur privé ou des indépendants subissent également une chute de leurs revenus après la vie active. Autant de bonnes raisons de décider de s’affilier chacun de son côté, au sein d’un couple. En épargnant à deux avec le Plan d’Epargne Retraite (PER) proposé par le C.G.O.S, la CRH, vous profiterez le moment venu d’un complément de revenus plus important, pour vivre mieux et pouvoir concrétiser encore plus de projets. Comme on ne sait jamais ce que la vie peut réserver, pour un couple, il est important de prévoir un complément de retraite pour chacun : cela renforcera les ressources du couple si tout va bien, sera utile pour chacun, dans le cas contraire, et l’épargne ne sera pas perdue en cas de décès prématuré (avant sa retraite) de l’un des deux (avec la garantie Décès incluse dans le contrat). En plus, en fonction du mode de récupération de l’épargne choisi, au moment de la retraite, des options « réversions » et « annuités garanties » permettent encore plus de protection du conjoint pour la retraite, si vous le souhaitez.
Préparer l’avenir ensemble
La retraite se prépare aussi à deux, surtout lorsqu’elle impacte les projets du foyer. Votre conjoint peut également adhérer au Plan Épargne Retraite du C.G.O.S et bénéficier des mêmes avantages pour construire sereinement les projets du foyer.
Astuce : pensez à estimer le montant de votre future pension de retraite grâce au simulateur gratuit de la CRH. Il suffit d’indiquer plusieurs informations au sujet de votre vie personnelle et professionnelle pour obtenir une évaluation la plus proche possible de la réalité. Et votre conjoint peut aussi l’utiliser !
Préparez votre avenir à deux avec la CRH : deux fois plus d’avantages
S’affilier le plus tôt possible pendant la vie active (idéalement dès le début de sa carrière dans la Fonction publique Hospitalière) permet, en lissant l’effort d’épargne sur une plus longue période, d’optimiser son épargne retraite en doublant les avantages et en bénéficiant à plein d’une offre réservée aux jeunes agents jusqu’à leurs 40 ans.
Un cadeau de bienvenue pour chacun d’entre vous
En s’affiliant, votre conjoint profitera tout comme vous, du cadeau de bienvenue prévu par la Complémentaire Retraite des Hospitaliers, parmi ces 3 choix :
– un e-coffret cadeau Wonderbox et 6 mois d’abonnement Netflix gratuits ;
OU
– un abonnement à un magazine et 6 mois d’abonnement Netflix gratuits ;
OU
– une enceinte portable étanche JBL Charge Essential.
S’il décide de s’affilier avant l’âge de 40 ans, il recevra également le coup de pouce financier de la CRH : un mois de cotisation offert par an, jusqu’à ses 40 ans et pendant 10 ans maximum. Une offre spéciale pensée par le C.G.O.S pour aider les jeunes agents hospitaliers à prendre leur avenir en main. C’est particulièrement important puisque la plupart des primes ne sont pas prises en compte pour le calcul de la retraite de base.
Des cotisations sans aucuns frais et des économies d’impôts
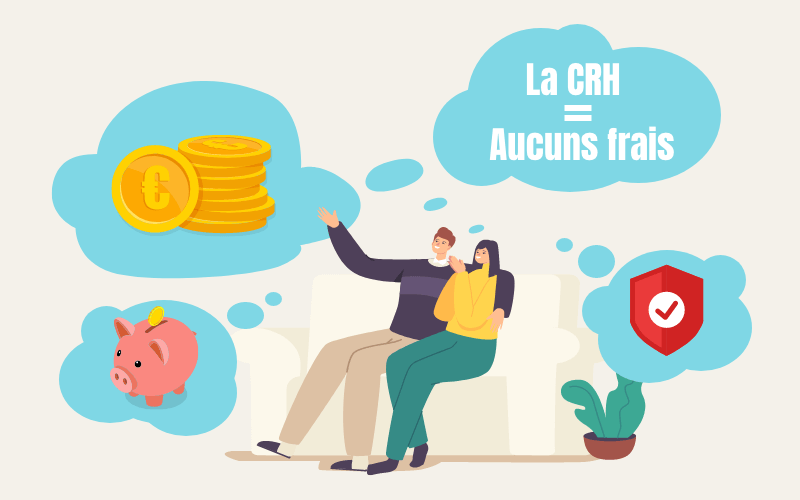
Votre conjoint a, comme vous, la possibilité de maîtriser son budget : il pourra choisir le montant de ses cotisations sur un barème, parmi 15 possibilités de 18,04 euros à 207,22 euros. Ce montant mensuel versé en prélèvement automatique depuis son compte bancaire peut être modifié ‘à la hausse ou à la baisse) ou même suspendu à tout moment sur simple demande et sans pénalités. Aucuns frais ne sont prélevés sur les cotisations de votre conjoint ni sur les vôtres (donc chaque euro épargné sert à votre complément de revenu), et vous pouvez tous deux déduire chaque année le montant de votre impôt sur le revenu (selon législation en vigueur et le choix de l’affilié). Ce sont autant d’économies à réaliser en couple !
Rappel : les conjoints non-hospitaliers des agents cotisent en choisissant un montant mensuel sur un barème, qui sera prélevé sur leur compte bancaire, tandis que les agents décident d’un pourcentage de leur salaire mensuel brut ( 2,5 %, 3,5 %, 4,5 % ou 5,5 %) qui est prélevé directement par leur établissement.
Un maximum de souplesse pour récupérer votre épargne
– tout ou partie sous forme de capital, pour financer un projet après la vie active, par exemple ;
– une rente trimestrielle versée à vie, pour profiter de la sécurité d’un revenu régulier ;
– une cagnotte, exclusivité CRH : une réserve d’argent où puiser à tout moment selon vos envies ;
– ou un mix de 2 ou 3 de ces possibilités.
Autre avantage : vous pouvez aussi tous les deux demander à débloquer votre épargne bien avant l’âge de départ à la retraite, pour financer un achat immobilier, à condition que cela soit pour l’achat de votre résidence principales (que vous soyez primo accédant ou non). Une raison supplémentaire de ne pas hésiter à se lancer, et de se décider à commencer à préparer votre avenir le plus tôt possible pendant la vie active, avec votre conjoint !
Enfin, sachez que l’un comme l’autre, vous pourrez, en plus de vos cotisations mensuelles, faire des versements additionnels à hauteur de 50 000 € par an (500 € minimum), en un ou plusieurs fois, si vous avez des rentrées d’argents, pour compléter votre épargne. Une possibilité qui peut s’avérer particulièrement intéressant en fin de carrière, en cas d’héritage., par exemple.
Nos conseillers retraite sont à votre écoute au 800 005 944 (service et appel gratuits), si vous avez besoin de plus d’informations ou pour vous affilier à deux.
Les articles qui pourraient vous intéresser
Autres
Transférer son PER : les avantages de cette opération
Au fil des années, il est possible de cumuler plusieurs PER (plans épargne retraite). Certains ont pu être imposés par l’entreprise dans laquelle vous avez travaillé. D’autres ont été ouverts par votre conjoint. Se pose alors la question de transférer l’ensemble des PER dans un seul compte. Simplicité de gestion mais aussi meilleure vision de l’épargne retraite : de nombreuses raisons incitent les épargnants à regrouper leurs PER. Comment faire ? Et quelles sont les contraintes et avantages ? Explications.
Plafond du PER : comment optimiser sa déduction fiscale ?
Le Plan d'Épargne Retraite (PER) permet de préparer sa retraite tout en bénéficiant d'un avantage fiscal pendant la vie active. Les versements effectués sur le contrat peuvent, sous certaines conditions, être déduits du revenu imposable. Pour cela, chaque épargnant dispose d'un plafond qui indique les sommes prises en compte tous les ans. Explications.
Le plan épargne retraite est devenu au fil des ans le produit financier préféré des Français pour se constituer un complément de revenu au moment de la retraite. En 2025, ils étaient plus de 12,7 millions titulaires d’un PER. Il faut dire qu’il présente bien des avantages avec ses modalités de sortie et ses déductions fiscales. Mais de nombreux épargnants se posent une question : est-ce qu’il est possible d’ouvrir plusieurs PER ? Voici quelques éléments de réponse pour vous aider à faire un choix éclairé.
Ouvrir un PER : ce qu’il faut savoir avant de se lancer
Le PER (Plan Épargne Retraite) est devenu, depuis la loi PACTE, le produit d’épargne de référence. En effet, les Français cherchent de plus en plus à compléter leur future pension, d’autant que la pérennité du système de retraite par répartition fait l’objet de débats. Avant d’ouvrir un PER, il est indispensable de connaître certaines informations et de répondre à des questions incontournables.
La CRH : la meilleure résolution pour bien commencer l’année 2026 !
En 2026, la meilleure résolution de ce début d’année est de vous occuper de votre retraite ! Et pas question d’y déroger, que vous ayez moins de 40 ans ou plus de 50 ans. Pour vous encourager à adhérer à la Complémentaire Retraite des Hospitaliers (CRH), plusieurs coups d’accélérateur ont été prévus. C’est le bon moment pour vous permettre d’envisager l’avenir en toute sérénité. Mais connaissez-vous tous les avantages de la CRH ?
Mois de la Retraite des Hospitaliers : découvrez les gagnants de l’édition 2025
Comme tous les ans, la Complémentaire Retraite des Hospitaliers (CRH) propose un jeu-concours pendant le Mois de la Retraite. Et, comme tous les ans, vous attendez la liste des gagnants avec impatience ! Que vous soyez un nouvel affilié, un agent hospitalier qui cotise déjà, ou un agent à la retraite, vous avez peut-être été tiré au sort. Alors, qui a remporté 2 000 euros de cotisations supplémentaires sur son PER ? Et le lot de vélos électriques ? C’est le moment de découvrir la liste des gagnants de l’édition 2025 du Mois de la Retraite.
Profitez du Mois de la Retraite 2025 pour préparer votre avenir avec le PER du C.G.O.S !
Du 1er au 30 novembre 2025, c’est la 7e édition du Mois de la Retraite des hospitaliers ! Comme chaque année, la Complémentaire Retraite des Hospitaliers (CRH) organise cet événement pour remercier ses affiliés et les agents retraités allocataires. Vous aussi, découvrez le Plan Épargne Retraite du C.G.O.S, et tentez de gagner de cadeaux en préparant votre avenir : des cotisations supplémentaires ou un lot de vélos électriques.
Comment fonctionne la pension de réversion pour la retraite de base et pour un Plan Épargne Retraite ?
En cas de décès du conjoint ou ex-conjoint, il est possible de bénéficier d’une partie de sa pension de retraite de base. C’est le principe de la pension de réversion, que vous récupérez sous différentes conditions. Cela dépend du régime de retraite auquel le défunt a cotisé pendant sa carrière. Et dans le cas du PER du C.G.O.S ? Les sommes mises de côté par les affiliés ne sont pas non plus perdues. La Complémentaire Retraite des Hospitaliers (CRH) vous explique tout.
Les 6 bonnes raisons pour préparer votre retraite pendant votre vie active
La retraite ? Une période de la vie qui semble encore lointaine lorsque vous exercez votre activité d’agent hospitalier ! C’est pourtant pendant votre vie active que vous avez toutes les cartes en main pour bien anticiper la fin de votre carrière professionnelle.
Voici 6 bonnes raisons de préparer votre retraite dès maintenant avec la Complémentaire Retraite des Hospitaliers (CRH), le Plan Épargne Retraite du C.G.O.S.
Le Plan Epargne Retraite du C.G.O.S correspond au contrat d’assurance vie de groupe ayant pour objet la couverture d’engagements de retraite supplémentaire dénommé “Complémentaire Retraite des Hospitaliers”. Ce contrat d’épargne retraite, dédié aux hospitaliers et à leur famille, est souscrit par le C.G.O.S auprès d’Allianz Retraite et prend la forme d’un PER individuel. Ses modalités de fonctionnement sont définies dans la Notice d’information.