Avec le PER du C.G.O.S, vos proches seront automatiquement protégés si votre décès intervient avant votre retraite
Préparer son avenir avec la Complémentaire Retraite des Hospitaliers (CRH), c’est prendre en compte toutes les éventualités et tous les événements de la vie ! Le moment où interviendra le décès d’un affilié à la CRH est naturellement une inconnue, au moment de l’affiliation. C’est pour cette raison que la CRH, solution retraite dédiée aux hospitaliers, proposée par le C.G.O.S depuis près de 60 ans, en s’appuyant sur les valeurs sociale de cette association à but non lucratif, propose la protection des proches des affiliés, que le décès d’un affilié intervienne au moment où il est allocataires (bénéficiaire de la CRH, une fois à la retraite), mais aussi celui-ci intervenait prématurément, alors que l’affilié n’a pas encore fait valoir ses droits à la retraite avec la Garantie Décès. Cette Garantie Décès est en effet une spécificité CRH, prévue de manière systématique dans chaque contrat et sans aucuns frais supplémentaires. Elle permet, dans ce cas de figure, à des proches désignés par l’affilié, de percevoir un capital correspondant au minimum au montant total des cotisations déjà versées. De cette façon, l’épargne de l’affilié n’est pas perdue. Comment ça marche en pratique, et comment l’affilié peut-il désigner le ou les bénéficiaires ? Explications.
Que deviennent les cotisations à la CRH en cas de décès d’un affilié pendant qu’il est encore en activité ?
Une prestation en capital est versée aux bénéficiaires de votre choix
En vous affiliant à la Complémentaire Retraite des Hospitaliers, non seulement vous choisissez de préparer votre avenir, mais vous offrez aussi une protection à vos proches au moment de votre décès. S’il intervient, malheureusement, avant l’âge où vous pourrez prendre votre retraite, alors que vous cotisez encore, les sommes mises de côté sur votre Plan Épargne Retraite (PER) individuel ne sont pas perdues. Le ou les bénéficiaire(s) que vous aurez choisi(s) à l’avance percevraient une prestation en capital, dont le montant correspondra au minimum à l’intégralité des cotisations déjà versées (plus éventuelle revalorisation). C’est le principe de la Garantie Décès de la Complémentaire Retraite des Hospitaliers, incluse dans le contrat automatiquement et sans surcoût.
La garantie décès : une valeur ajoutée de la Complémentaire Retraite des Hospitaliers
Forte de ses valeurs sociales et solidaires, la Complémentaire Retraite des Hospitaliers tient à proposer une protection complète à ses affiliés et à leurs proches tout au long de leur vie. Aussi, cette garantie prévue en cas de décès pendant la vie active est une véritable valeur ajoutée de la CRH : les autres dispositifs des banques et assurances n’offrent pas de garantie équivalente de manière systématique, ni sans surcoût.
Il est encore temps d’optimiser vos choix
Après plusieurs années dans le secteur hospitalier, il est naturel de vouloir mieux anticiper la suite. Le PER du C.G.O.S est une solution intéressante pour préparer votre retraite, compléter vos futurs revenus et organiser votre épargne selon vos objectifs.
Bon à savoir :si vous décédez pendant la période de la retraite, votre épargne ne sera pas non plus perdue. Au moment de liquider vos droits, vous aurez le choix entre deux options (non cumulables) : la réversion pour votre conjoint ou les annuités garanties pour les bénéficiaires de votre choix.
Comment désigner le ou les bénéficiaires de la Garantie Décès de la CRH ?
Un ou plusieurs bénéficiaires : c’est vous qui décidez
Lorsque vous vous affiliez à la Complémentaire Retraite des Hospitaliers, vous remplissez un formulaire pour désigner le ou les bénéficiaire(s) de cette garantie décès. Vous pouvez choisir votre conjoint ou votre conjointe, vos enfants déjà nés ou à naître, un parent, un autre membre de la famille, un ami, etc. Vous pouvez désigner une ou plusieurs personnes et, si nécessaire, décider de la répartition du capital entre vos bénéficiaires. Comme toujours avec la CRH qui se veut souple et flexible pour répondre aux attentes de ses affiliés, vous choisissez en toute liberté ce qui vous correspond le mieux.
Le saviez-vous ? Votre conjoint peut lui aussi s’affilier à la CRH et profiter des mêmes avantages et des mêmes garanties que vous, y compris s’il n’est pas agent de la Fonction publique hospitalière. Un avantage de plus pour protéger toute la famille.
Vous pouvez aussi changer de bénéficiaires à tout moment
Le choix des bénéficiaires de la garantie décès CRH n’est pas immuable. Même si vous choisissez en toute sérénité au moment de l’affiliation, il se peut que vous changiez d’avis pendant la vie active. Vous avez rencontré une nouvelle personne entretemps et vous souhaitez le désigner en tant que bénéficiaire ? Vous avez tissé des liens particuliers avec un de vos neveu ou votre filleule ? Vous avez envie de remercier une personne qui vous est chère ? Il vous suffit de remplir de nouveau un formulaire de désignation ou de modification des bénéficiaires de la garantie décès (à télécharger ici). La démarche se fait très simplement et sans aucuns frais.
Que se passe-t-il si vous n’avez pas désigné de bénéficiaires ?
Pas d’inquiétude, la CRH a tout prévu. À défaut de bénéficiaires désignés par l’affilié lui-même, le capital décès serait versé :
– au conjoint ou au partenaire de PACS ;
– aux enfants nés ou à naître, à parts égales ;
Avec la Complémentaire Retraite des Hospitaliers, solution retraite proposée par le C.G.O.S, vous avez donc la certitude non seulement de protéger votre avenir, mais aussi celui de vos proches, au travers de la Garantie Décès (en cas de décès prématuré avant votre retraite) ou via les options Réversion et Annuités Garanties, si vous avez retenu une de ces options au moment de choisir comment récupérer votre épargne (en cas de décès pendant votre retraite). La Complémentaire Retraite des Hospitaliers vous protège, vous et vos proches pendant la vie active et pendant toute la période de la retraite.
Les articles qui pourraient vous intéresser
Avantages fiscaux
Plafond du PER : comment optimiser sa déduction fiscale ?
Le Plan d'Épargne Retraite (PER) permet de préparer sa retraite tout en bénéficiant d'un avantage fiscal pendant la vie active. Les versements effectués sur le contrat peuvent, sous certaines conditions, être déduits du revenu imposable. Pour cela, chaque épargnant dispose d'un plafond qui indique les sommes prises en compte tous les ans. Explications.
Déduction fiscale du PER : comment réduire ses impôts grâce au plan d’épargne retraite ?
Quand on travaille à l’hôpital, on pense rarement à sa retraite au début de sa carrière. Pourtant, entre les primes, les gardes ou les heures de nuit, beaucoup d’agents hospitaliers constatent une baisse de revenus importante une fois à la retraite : de 25 à 30 % en moyenne.
Le plan d’épargne retraite (PER) permet justement d’anticiper cette situation tout en bénéficiant d’un avantage fiscal : réduire ses impôts pendant la vie active. Pour les infirmiers, aides-soignants, cadres de santé ou praticiens hospitaliers, ce dispositif peut devenir un véritable outil pour préparer l’avenir plus sereinement.
Le plan épargne retraite est devenu au fil des ans le produit financier préféré des Français pour se constituer un complément de revenu au moment de la retraite. En 2025, ils étaient plus de 12,7 millions titulaires d’un PER. Il faut dire qu’il présente bien des avantages avec ses modalités de sortie et ses déductions fiscales. Mais de nombreux épargnants se posent une question : est-ce qu’il est possible d’ouvrir plusieurs PER ? Voici quelques éléments de réponse pour vous aider à faire un choix éclairé.
La retraite est souvent perçue comme une étape lointaine, particulièrement en début ou en milieu de carrière. Pourtant, anticiper cette période est essentiel pour préserver son niveau de vie une fois l’activité professionnelle terminée. Et en particulier pour les agents hospitaliers : le départ à la retraite s’accompagne d’une baisse des ressources financières, estimée de 25 à 30 % des revenus perçus. Le Plan Épargne Retraite (PER) constitue aujourd’hui l’un des principaux outils pour préparer sa retraite à long terme.
Ouvrir un PER : ce qu’il faut savoir avant de se lancer
Le PER (Plan Épargne Retraite) est devenu, depuis la loi PACTE, le produit d’épargne de référence. En effet, les Français cherchent de plus en plus à compléter leur future pension, d’autant que la pérennité du système de retraite par répartition fait l’objet de débats. Avant d’ouvrir un PER, il est indispensable de connaître certaines informations et de répondre à des questions incontournables.
Mois de la Retraite des Hospitaliers : découvrez les gagnants de l’édition 2025
Comme tous les ans, la Complémentaire Retraite des Hospitaliers (CRH) propose un jeu-concours pendant le Mois de la Retraite. Et, comme tous les ans, vous attendez la liste des gagnants avec impatience ! Que vous soyez un nouvel affilié, un agent hospitalier qui cotise déjà, ou un agent à la retraite, vous avez peut-être été tiré au sort. Alors, qui a remporté 2 000 euros de cotisations supplémentaires sur son PER ? Et le lot de vélos électriques ? C’est le moment de découvrir la liste des gagnants de l’édition 2025 du Mois de la Retraite.
Profitez du Mois de la Retraite 2025 pour préparer votre avenir avec le PER du C.G.O.S !
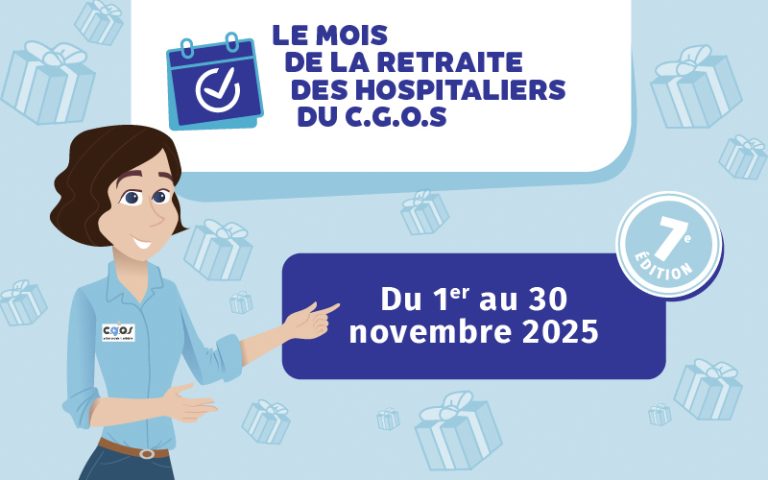
Du 1er au 30 novembre 2025, c’est la 7e édition du Mois de la Retraite des hospitaliers ! Comme chaque année, la Complémentaire Retraite des Hospitaliers (CRH) organise cet événement pour remercier ses affiliés et les agents retraités allocataires. Vous aussi, découvrez le Plan Épargne Retraite du C.G.O.S, et tentez de gagner de cadeaux en préparant votre avenir : des cotisations supplémentaires ou un lot de vélos électriques.
Comment fonctionne la pension de réversion pour la retraite de base et pour un Plan Épargne Retraite ?
En cas de décès du conjoint ou ex-conjoint, il est possible de bénéficier d’une partie de sa pension de retraite de base. C’est le principe de la pension de réversion, que vous récupérez sous différentes conditions. Cela dépend du régime de retraite auquel le défunt a cotisé pendant sa carrière. Et dans le cas du PER du C.G.O.S ? Les sommes mises de côté par les affiliés ne sont pas non plus perdues. La Complémentaire Retraite des Hospitaliers (CRH) vous explique tout.
Les 6 bonnes raisons pour préparer votre retraite pendant votre vie active
La retraite ? Une période de la vie qui semble encore lointaine lorsque vous exercez votre activité d’agent hospitalier ! C’est pourtant pendant votre vie active que vous avez toutes les cartes en main pour bien anticiper la fin de votre carrière professionnelle.
Voici 6 bonnes raisons de préparer votre retraite dès maintenant avec la Complémentaire Retraite des Hospitaliers (CRH), le Plan Épargne Retraite du C.G.O.S.
Le Plan Epargne Retraite du C.G.O.S correspond au contrat d’assurance vie de groupe ayant pour objet la couverture d’engagements de retraite supplémentaire dénommé “Complémentaire Retraite des Hospitaliers”. Ce contrat d’épargne retraite, dédié aux hospitaliers et à leur famille, est souscrit par le C.G.O.S auprès d’Allianz Retraite et prend la forme d’un PER individuel. Ses modalités de fonctionnement sont définies dans la Notice d’information.