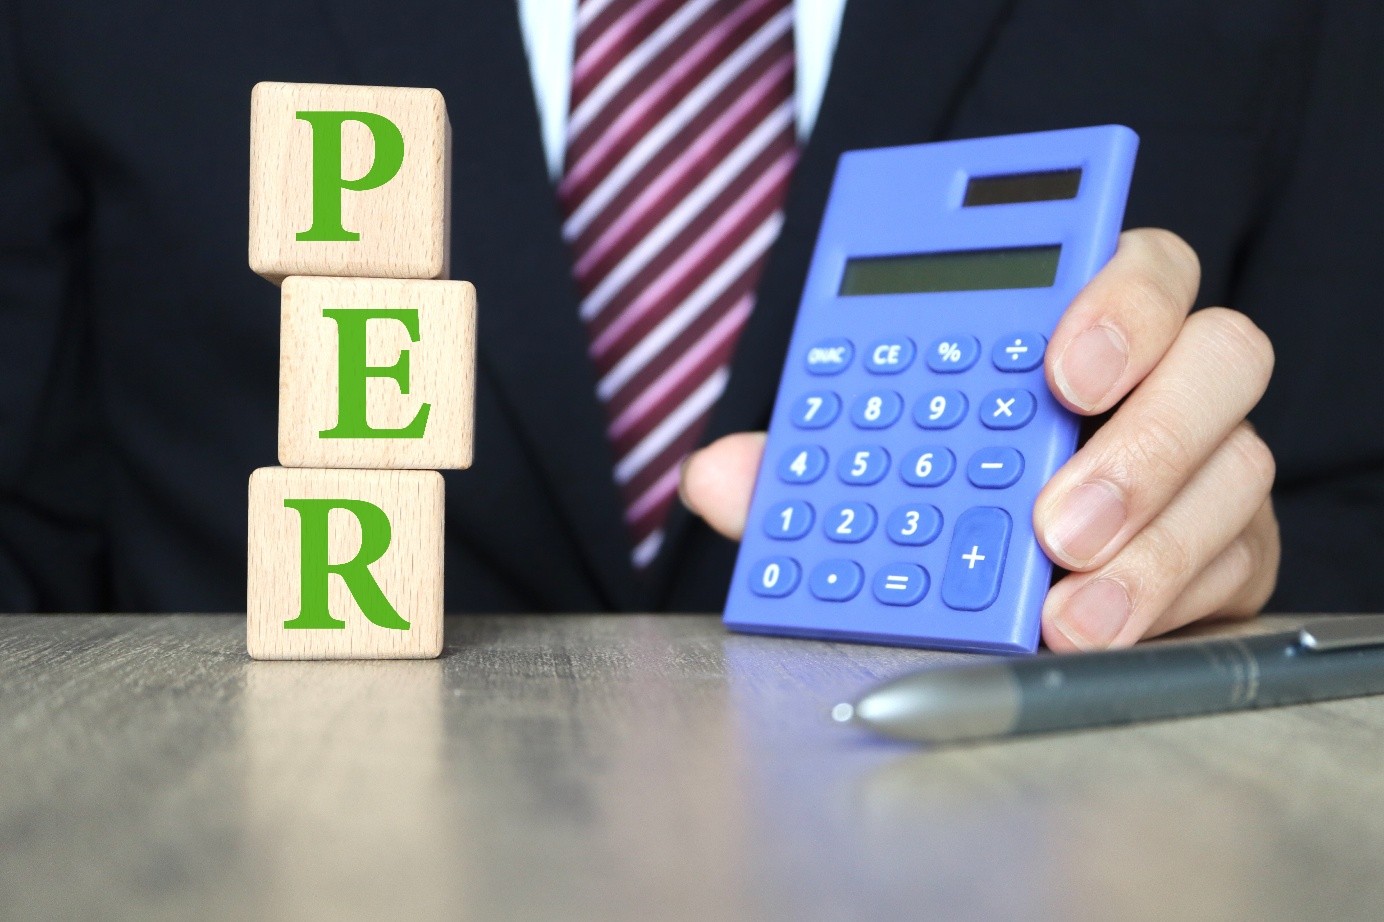
La retraite est souvent perçue comme une étape lointaine, particulièrement en début ou en milieu de carrière. Pourtant, anticiper cette période est essentiel pour préserver son niveau de vie une fois l’activité professionnelle terminée. Et en particulier pour les agents hospitaliers : le départ à la retraite s’accompagne d’une baisse des ressources financières, estimée de 25 à 30 % des revenus perçus. Le Plan Épargne Retraite (PER) constitue aujourd’hui l’un des principaux outils pour préparer sa retraite à long terme.
Résumé
– Ouvrir un PER permet d’anticiper la baisse de revenus à la retraite, particulièrement pour les agents hospitaliers dont les ressources peuvent diminuer de 25 à 30 %, en se constituant progressivement une épargne complémentaire.
– Le PER offre plusieurs avantages : versements réguliers, choix entre capital, rente viagère ou combinaison des deux, déduction possible des versements du revenu imposable et gestion pilotée adaptée à l’approche de la retraite.
– Le PER reste relativement souple : il peut être débloqué par anticipation dans certains cas, notamment pour l’achat de la résidence principale ou en cas d’accident de la vie ; avant de souscrire, il faut comparer les frais, la gestion et les options de sortie.
Anticiper une baisse de revenus à la retraite grâce au PER
La principale raison d’ouvrir un Plan Épargne Retraite (PER) est simple : préparer financièrement sa retraite.
Une perte de revenus fréquente après la vie active
Pendant la vie active, le traitement des agents hospitaliers permet de couvrir les dépenses du quotidien ou encore les remboursements de crédits. Une fois à la retraite, les revenus reposent principalement sur les pensions versées par les régimes obligatoires. Or, dans de nombreux cas, ces pensions sont inférieures aux revenus perçus pendant la carrière.
Le PER du C.G.O.S, plus simple qu’il n’y paraît
Vous en entendez parler, mais vous ne savez pas toujours par où commencer ? Pas d’inquiétude, on vous guide pas à pas pour comprendre son fonctionnement, ses objectifs et la façon dont il peut s’intégrer dans votre préparation retraite.
Pourquoi les agents hospitaliers sont particulièrement concernés ?
Dans la Fonction publique hospitalière, la pension de retraite est principalement calculée à partir du traitement indiciaire des 6 derniers mois. Même si certaines primes sont désormais partiellement intégrées via le régime additionnel de la Fonction publique (RAFP), leur prise en compte reste généralement plus limitée que celle du traitement indiciaire.
Quel impact sur le niveau de vie ?
Le passage à la retraite s’accompagne souvent d’une baisse de revenus qui peut entraîner des conséquences concrètes sur le budget au quotidien. Pour certains agents hospitaliers, cette diminution se traduit par des projets reportés ou une vigilance accrue sur certaines dépenses. C’est pourquoi de nombreux actifs choisissent de préparer cette période à l’avance en se constituant une épargne complémentaire, afin de préserver leur niveau de vie une fois à la retraite.
Se constituer un complément de revenus pour l’avenir
Le Plan Épargne Retraite a été conçu avec un objectif précis : aider les Français à préparer leur retraite. Contrairement à un livret d’épargne classique, il s’agit d’un placement de long terme dont le but est de constituer un complément de revenus à la fin de la vie active.
Comment fonctionne l’épargne sur un PER ?
Le principe d’un PER est simple : c’est une épargne qui s’accumule progressivement, pendant le temps de la vie active.
Vous effectuez des versements réguliers : avec le PER du C.G.O.S, la cotisation est prélevée sur le salaire, tous les mois, selon un taux que vous avez choisi (2,5 %, 3,5 %, 4,5 % ou 5,5 % du montant du salaire brut).
L’épargne est investie sur différents supports financiers pour qu’au fil des années, votre capital se maintienne et progresse. Au moment de la retraite, vous récupérez l’épargne constituée, composée des versements effectués et des gains générés par les placements.
Cela permet de construire progressivement une réserve financière en lissant l’effort sur plusieurs années.
Capital ou rente : quelles différences ?
Au moment de la retraite, le titulaire du Plan Épargne Retraite peut choisir entre une sortie en capital ou une sortie en rente viagère. Il est possible de combiner ces deux modes. Le choix pour récupérer l’épargne dépend essentiellement des projets et des besoins financiers du retraité.
La sortie en rente viagère
Cela a été la plus courante pendant des décennies : chaque mois ou chaque trimestre, une somme d’argent est versée jusqu’au décès du retraité. L’avantage principal est de disposer d’un complément de revenus garanti tout au long de la retraite, dont le montant est connu.
La sortie en capital
Ce mode de récupération de l’épargne a permis d’apporter plus de liberté au dispositif. Avant la loi PACTE, seuls 20 % du montant total étaient disponibles en dehors de la rente viagère. À présent, il est possible d’utiliser la totalité des montants épargnés en une seule fois ou de manière fractionnée sur plusieurs années, en fonction des projets du retraité.
Un mix des deux
Le PER permet également de combiner les deux options. Une partie de l’épargne est récupérée sous forme de capital pour financer un projet ou constituer une réserve financière. Tandis que le reste est transformé en rente afin de garantir un complément de revenus régulier. Le C.G.O.S propose dans ce cadre la création d’une cagnotte, disponible au besoin après la retraite.
Pourquoi commencer à épargner tôt ?
Le temps est l’un des meilleurs alliés du Plan Épargne Retraite : il ne faut pas hésiter à commencer tôt, même avec des petites sommes. Plus un PER est ouvert tôt, plus l’épargne a le temps de se développer grâce aux versements réguliers et aux éventuels rendements générés par les placements.
Commencer jeune permet également d’épargner progressivement, sans avoir à fournir un effort financier important à la fin de sa vie professionnelle. Les épargnants qui ont choisi le PER du C.G.O.S ont la possibilité d’augmenter ou de baisser le montant de la cotisation à tout moment, sans aucuns frais supplémentaires. C’est un avantage important pour gérer au mieux ses finances, à tous les moments de la carrière des agents hospitaliers.
Profiter des avantages fiscaux du PER
Ouvrir un PER n’est pas une solution dont on profite uniquement à la retraite. Les agents hospitaliers, ainsi que leurs conjoints, peuvent bénéficier d’avantages fiscaux, tout au long de leur vie active.
Comment fonctionne la déduction fiscale ?
Le PER permet une déduction fiscale et non une réduction d’impôt. En effet, les sommes versées en épargne retraite viennent diminuer les revenus soumis à l’impôt. L’épargnant n’obtient pas un crédit d’impôt ou une réduction fiscale classique. Le niveau de l’économie réalisée dépend du niveau d’imposition, du montant versé ainsi que du plafond fiscal disponible.
Pour la même somme versée, les déductions fiscales ne sont pas les mêmes d’un agent à l’autre : son taux d’imposition est déterminant.
Qui a intérêt à déduire ses versements ?
La décision de déduire les versements est prise en fonction de la situation du foyer fiscal de l’épargnant. Si l’agent hospitalier est trop imposé, la déduction des versements peut réduire le taux d’imposition.
Peut-on choisir de ne pas utiliser l’avantage fiscal ?
Une information est à rappeler : la déduction des versements n’est pas obligatoire pendant la vie active. Dans le cas où l’épargnant y renonce, il ne bénéficie pas d’économie d’impôt immédiate mais profite d’une fiscalité à la sortie souvent plus légère.
À noter qu’au moment de la retraite, si l’épargnant récupère la somme en une seule fois, cela peut augmenter significativement son revenu imposable pour l’année concernée. Il est alors préférable d’organiser une sortie en plusieurs fois, sur différentes années.
Tous les épargnants ne sont pas à l’aise pour gérer des produits financiers. Heureusement, une gestion pilotée est possible pour le Plan Épargne Retraite.
La gestion pilotée à horizon retraite
La gestion pilotée à horizon est le mode de gestion proposé par défaut sur la plupart des PER depuis la loi PACTE.
Qu’est-ce que la gestion pilotée ?
L’objectif est de simplifier la gestion de l’épargne en l’adaptant automatiquement à l’âge de l’épargnant et à la date prévisionnelle de départ à la retraite. Concrètement, cela signifie que l’agent hospitalier n’a pas besoin de sélectionner lui-même les investissements.
La répartition entre les différents supports financiers est effectuée par le gestionnaire du contrat selon un profil de risque défini à l’avance. Pour le PER du C.G.O.S, la gestion est assurée par Allianz.
Cette solution s’adresse particulièrement aux personnes qui souhaitent préparer leur retraite sans avoir à suivre régulièrement les marchés financiers.
Comment évolue l’épargne avec l’âge ?
Le principe de la gestion pilotée repose sur une sécurisation progressive de l’épargne. Lorsque la retraite est encore éloignée, l’épargne est davantage investie sur des supports dynamiques, comme les actions ou les fonds diversifiés. Ces placements présentent davantage de risques, mais offrent également un potentiel de rendement plus élevé sur le long terme.
À mesure que l’âge de la retraite approche, une partie de l’épargne est progressivement transférée vers des supports plus prudents. L’objectif est de réduire l’exposition aux fluctuations des marchés financiers et de protéger le capital accumulé.
Pourquoi ce mode de gestion est-il proposé par défaut ?
Une étude de l’Ifop publiée en décembre de 2024 sur l’éducation financière des Français indique que 79 % d’entre eux pensent qu’il est absolument nécessaire de se constituer un capital retraite. Mais 41 % ne savent pas quels investissements et démarches réaliser pour cela.
La gestion pilotée est tout à fait indiquée pour les personnes qui ont bien conscience de l’importance de l’épargne retraite, mais qui ne souhaitent ou ne savent pas gérer eux-mêmes leurs investissements. C’est un moyen sécurisé pour se constituer un complément de revenus au moment de la retraite. La gestion pilotée automatise les arbitrages et adapte progressivement le niveau de risque à l’horizon de placement. C’est un compromis entre recherche de performance et sécurisation du capital, tout en évitant à l’épargnant d’avoir à gérer lui-même ses investissements.
Le PER, une solution plus souple qu’on ne le pense
Si le PER est particulièrement adapté pour la retraite, ce dispositif permet aussi de récupérer les sommes épargnées. De nombreux cas sont possibles et c’est un des principaux changements de ce nouveau dispositif.
Peut-on débloquer son PER avant la retraite ?
La réponse est oui et c’est particulièrement intéressant pour les jeunes épargnants.
L’achat d’une résidence principale
En effet, l’épargne peut être débloquée pour l’achat d’une résidence principale. Cela fait partie des premiers projets lorsque l’on commence à travailler, pour se constituer un capital immobilier, au fil des années.
L’invalidité de l’épargnant ou d’un membre de sa famille
Le déblocage est autorisé en cas d’invalidité du titulaire du PER, de son conjoint, de son partenaire de PACS ou de l’un de ses enfants. Cette invalidité doit correspondre aux catégories prévues par la Sécurité sociale.
Le décès du conjoint ou du partenaire de PACS
Le décès du conjoint marié ou du partenaire de PACS permet de demander le déblocage anticipé du PER afin de faire face aux conséquences financières de cette situation.
L’expiration des droits au chômage ou le surendettement
L’épargne constituée grâce au PER est disponible pour disposer d’une ressource financière complémentaire en cas de difficultés.
Quels sont les points à vérifier avant d’ouvrir un PER ?
Si vous avez décidé de souscrire un PER, restent quelques points à vérifier pour être sûr de votre choix.
Les frais du contrat à connaître avant de souscrire
Tous les organismes n’appliquent pas les mêmes frais. Avant de souscrire, il est important de vérifier les frais de versement ou les frais de gestion. Ils peuvent avoir un impact sur la performance de l’épargne à long terme. Les titulaires d’un PER du C.G.O.S, conçu par et pour les agents hospitaliers, ne supportent pas sans de frais supplémentaires. Pas de frais sur le versement des cotisations : toutes les sommes sont entièrement dédiées à la constitution de l’épargne. Comparer les frais reste néanmoins une étape essentielle avant toute souscription.
Les modalités de gestion de l’épargne
Le choix du mode de gestion est également un critère important. Le PER du C.G.O.S repose sur ce principe de gestion pilotée, permettant aux agents hospitaliers de préparer leur retraite sans avoir à gérer eux-mêmes leurs placements au quotidien. C’est le cas de la plupart des PER mais il ne faut pas hésiter à vérifier ce mode de gestion.
Les options de sortie et les services proposés
Avant d’ouvrir un PER, il est conseillé de vérifier les possibilités offertes au moment de la retraite : sortie en capital, rente viagère ou combinaison des deux. Certains contrats proposent également des options complémentaires ou un accompagnement spécifique.
FAQ : les questions fréquentes sur le PER
Peut-on avoir plusieurs PER ?
Oui, il est tout à fait possible de détenir plusieurs plans d’épargne retraite (PER). Cependant, pour simplifier la gestion de son épargne et avoir une meilleure visibilité sur son capital, de nombreux épargnants choisissent de regrouper leurs anciens contrats au sein d’un même PER. La possibilité de transfert est d’ailleurs l’un des avantages du PER, qui facilite le suivi de l’épargne retraite tout au long de la vie professionnelle.
Le PER est-il bloqué jusqu’à la retraite ?
Le PER est principalement destiné à la préparation de la retraite. Cependant, plusieurs cas de déblocage anticipé sont prévus par la loi, notamment pour l’achat d’une résidence principale ou en cas d’accident de la vie.
Peut-on perdre de l’argent avec un PER ?
Comme tout placement financier, le PER peut comporter un risque de perte en capital lorsque l’épargne est investie sur des supports en unités de compte. En revanche, pour le PER du C.G.O.S, l’intégralité du capital épargné est garantie.
Est-il intéressant d’ouvrir un PER à 60 ans ?
Ouvrir un PER à 60 ans peut être intéressant, notamment pour les personnes qui sont encore en activité et fortement imposées. Les versements réalisés sur le contrat peuvent permettre de réduire le revenu imposable pendant les dernières années de carrière tout en préparant un complément de revenus pour la retraite. Il reste toujours plus intéressant de commencer le plus tôt possible. C’est l’assurance d’un complément de revenus plus important au moment de la retraite.
Transférer son PER : les avantages de cette opération
Au fil des années, il est possible de cumuler plusieurs PER (plans épargne retraite). Certains ont pu être imposés par l’entreprise dans laquelle vous avez travaillé. D’autres ont été ouverts par votre conjoint. Se pose alors la question de transférer l’ensemble des PER dans un seul compte. Simplicité de gestion mais aussi meilleure vision de l’épargne retraite : de nombreuses raisons incitent les épargnants à regrouper leurs PER. Comment faire ? Et quelles sont les contraintes et avantages ? Explications.
Plafond du PER : comment optimiser sa déduction fiscale ?
Le Plan d'Épargne Retraite (PER) permet de préparer sa retraite tout en bénéficiant d'un avantage fiscal pendant la vie active. Les versements effectués sur le contrat peuvent, sous certaines conditions, être déduits du revenu imposable. Pour cela, chaque épargnant dispose d'un plafond qui indique les sommes prises en compte tous les ans. Explications.
Déduction fiscale du PER : comment réduire ses impôts grâce au plan d’épargne retraite ?
Quand on travaille à l’hôpital, on pense rarement à sa retraite au début de sa carrière. Pourtant, entre les primes, les gardes ou les heures de nuit, beaucoup d’agents hospitaliers constatent une baisse de revenus importante une fois à la retraite : de 25 à 30 % en moyenne.
Le plan d’épargne retraite (PER) permet justement d’anticiper cette situation tout en bénéficiant d’un avantage fiscal : réduire ses impôts pendant la vie active. Pour les infirmiers, aides-soignants, cadres de santé ou praticiens hospitaliers, ce dispositif peut devenir un véritable outil pour préparer l’avenir plus sereinement.
Le plan épargne retraite est devenu au fil des ans le produit financier préféré des Français pour se constituer un complément de revenu au moment de la retraite. En 2025, ils étaient plus de 12,7 millions titulaires d’un PER. Il faut dire qu’il présente bien des avantages avec ses modalités de sortie et ses déductions fiscales. Mais de nombreux épargnants se posent une question : est-ce qu’il est possible d’ouvrir plusieurs PER ? Voici quelques éléments de réponse pour vous aider à faire un choix éclairé.
Ouvrir un PER : ce qu’il faut savoir avant de se lancer
Le PER (Plan Épargne Retraite) est devenu, depuis la loi PACTE, le produit d’épargne de référence. En effet, les Français cherchent de plus en plus à compléter leur future pension, d’autant que la pérennité du système de retraite par répartition fait l’objet de débats. Avant d’ouvrir un PER, il est indispensable de connaître certaines informations et de répondre à des questions incontournables.
Retraite d’un praticien hospitalier :âge de départ, trimestres et pension
La retraite d’un praticien hospitalier (PH) répond à des règles particulières, avec un calcul différent de celui des autres agents. Ce qui ne change pas : même s’il est affilié au régime général de la Sécurité sociale pour sa retraite de base, le médecin ou praticien hospitalier doit valider entre 167 et 172 trimestres pour […]
Spécialiste de l’imagerie médicale, le radiologue peut exercer son métier dans le secteur public. Il bénéficie du statut de praticien hospitalier comme les autres médecins de la Fonction publique hospitalière, avec une grille indiciaire spécifique.
Revenus, activité, formation, compétences et évolution de carrière : zoom sur le métier de radiologue à l’hôpital.
Quel est le salaire d’un aide-soignant à l’hôpital ou en Ehpad ?
Les aides-soignants occupent une place indispensable dans les établissements de santé, au plus près des patients. Salaire, grilles indiciaires et évolution de carrière : voici tout ce qu’il faut savoir sur le métier d’aide-soignant ou aide-soignante dans la Fonction publique hospitalière.
Quel est le salaire d’un cadre de santé à l’hôpital ?
À l’hôpital, ou dans tout autre établissement de soins, le cadre de santé coordonne un service ou une unité. Souvent ancien infirmier, cet encadrant gère le personnel et veille au maintien de la qualité des soins. Un métier de responsabilités, exigeant mais passionnant.
Zoom sur le salaire d’un cadre de santé, la formation pour accéder à ce poste, et les possibilités d’évolution dans la Fonction publique hospitalière.
Le Plan Epargne Retraite du C.G.O.S correspond au contrat d’assurance vie de groupe ayant pour objet la couverture d’engagements de retraite supplémentaire dénommé “Complémentaire Retraite des Hospitaliers”. Ce contrat d’épargne retraite, dédié aux hospitaliers et à leur famille, est souscrit par le C.G.O.S auprès d’Allianz Retraite et prend la forme d’un PER individuel. Ses modalités de fonctionnement sont définies dans la Notice d’information.