Tout savoir sur les cotisations à la Complémentaire Retraite des Hospitaliers en vidéo
La Complémentaire Retraite des Hospitaliers (CRH), qui existe depuis 1963, a été mise en place pour permettre aux agents hospitaliers de bénéficier d’un complément de revenus pour leur retraite. Conçue par les hospitaliers pour les hospitaliers, c’est le Comité de Gestion des Œuvres Sociales des Établissements Hospitaliers Publics (C.G.O.S) qui en est l’association souscriptrice. Autant de garanties pour que cette retraite complémentaire soit en accord avec les attentes et les besoins de ses affiliés, en accord avec les valeurs sociales qu’il défend, dans l’intérêt des agents hospitaliers. Modularité et accessibilité des cotisations sont ainsi les maîtres mots concernant les cotisations à la CRH.
La modularité des cotisations
Taux de cotisation : c’est vous qui choisissez !
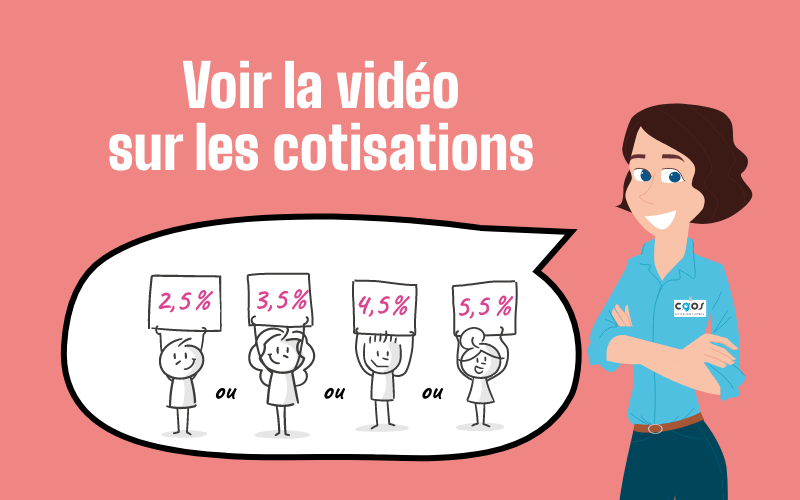
Tout au long de votre vie active, vous cotisez à la CRH selon vos possibilités financières en choisissant le taux mensuel de cotisation qui vous convient le mieux. Sachez que vous pouvez opter pour un taux de 2,5 %, 3,5 %, 4,5 % ou encore 5,5 % de votre salaire mensuel brut de base. Cela signifie que le montant de votre cotisation se calcule de cette manière : le taux choisi multiplié par le salaire mensuel de base (hors primes). Vous voulez des exemples pour mieux vous rendre compte du montant mensuel ? Imaginons un salaire brut de 1 560 € avec un taux de 2,5 % : cela représente une cotisation de 39 € par mois. Si votre salaire brut mensuel est 1 944 €, avec le même taux de cotisation, le montant de la cotisation mensuelle s’élève à 49 €.
C’est le calcul qu’a fait Maeva, 32 ans, aide-soignante dans un établissement de santé du sud de la France : « Je pensais que c’était vraiment plus cher d’épargner pour sa retraite et qu’il fallait que j’attende encore quelques années pour pouvoir me lancer. Mais avec la solution d’épargne retraite du C.G.O.S, même avec un salaire de moins de 1 800 €, c’est possible d’épargner petit à petit, quel que soit son niveau de revenus ».
Préparer l’avenir ensemble
La retraite se prépare aussi à deux, surtout lorsqu’elle impacte les projets du foyer. Votre conjoint peut également adhérer au Plan Épargne Retraite du C.G.O.S et bénéficier des mêmes avantages pour construire sereinement les projets du foyer.
À savoir : vous n’avez pas à vous occuper du paiement mensuel de la cotisation. La somme est prélevée automatiquement sur votre salaire, directement, par votre établissement. Cette simplicité de gestion vous permet de cotiser l’esprit libre.
La modification du taux de cotisation quand vous le voulez et sans frais
C’est un autre engagement fort de la CRH : vous pouvez modifier votre taux de cotisation à la hausse comme à la baisse à tout moment et sans avoir à vous justifier. Mais savez-vous que vous pouvez aussi, si besoin, suspendre temporairement vos cotisations et les reprendre, si vous avez des contraintes budgétaires imprévues, ou renforcées sur une période donnée ?
Vous pouvez décider par exemple de commencer avec le taux le plus bas, 2,5 %, puis augmenter au fil des années, en même temps que la progression de votre salaire : ainsi vous renforcez votre effort d’épargne retraite au fil de votre carrière. Si au contraire vous avez choisi un taux plus élevé, pour mieux protéger votre avenir, vous pouvez décider de le réduire, si votre budget vous l’impose, sans pénalités. De même pour la suspension de cotisation : tous se fait directement auprès du service paie de votre établissement. Un mode de gestion simple et efficace !
L’autre information importante à retenir est que toutes ces modifications de taux sont possibles sans qu’aucuns frais ne soient prélevés sur le montant de vos cotisations. Ce n’est pas le cas de la plupart des Plans Épargne Retraite des banques ou assurances qui vous facturent des frais à chaque changement. Cette grande liberté pour gérer son épargne, est un atout pour les agents, lors de la phase de cotisation d’abord. On retrouve ensuite aussi cette liberté de choix dans les modalités de récupération de l’épargne, le moment venu. C’est essentiel pour qu’il n’y ait pas de frein à s’engager dans cette démarche d’épargne sur le long terme.
Guillaume, infirmier et affilié à la CRH, nous raconte son expérience : « j’ai toujours été surpris de constater à quel point la gestion de mon épargne retraite était simple et surtout sans frais. Nous avons l’habitude d’avoir des frais bancaires sur toutes les opérations demandées et je pensais que ce serait la même chose. Mais non, j’ai changé le montant de ma cotisation et cela s’est fait facilement, sans qu’aucun euro ne soit enlevé du montant de mon épargne retraite. C’est un avantage vraiment unique que seul le C.G.O.S peut nous proposer. Autant en profiter, puisqu’on sait, de toute façon qu’il faut s’occuper de préparer sa retraite individuellement pour compléter notre pension de base ».
L’accessibilité des cotisations
Des montants adaptés aux possibilités financières de chacun
Pensée par les hospitaliers pour les hospitaliers, la CRH est forte de valeurs sociales et solidaires. C’est pour cette raison que le C.G.O.S a veillé à ce que les cotisations soient accessibles au plus grand nombre, en général, elles démarrent à partir de quelques dizaines d’euros par mois. Les taux sont étudiés pour que tous les agents, même avec un salaire modeste, puissent s’affilier et se constituer un revenu complémentaire pour préparer leur retraite.
Des versements supplémentaires sont possibles, sans aucuns frais
Les affiliés ont aussi la possibilité, en plus des cotisations mensuelles, de procéder à des versements complémentaires, de 500 à 50 000 euros par an, en une ou plusieurs fois. C’est un véritable avantage dont a pu bénéficier Karim, aide-soignant : « j’ai hérité d’une petite somme d’argent et je ne savais pas trop quoi faire. Et une collègue m’a dit que c’était possible de la mettre de côté sur le PER. C’est ce que j’ai fait et je sais que je pourrai le récupérer le moment venu pour des projets de retraite ».
Les cotisations sont déductibles des impôts
Si l’affilié en fait le choix, les cotisations mensuelles (tout comme les versements supplémentaires) peuvent être déduites du revenu net global (dans la limite de la législation fiscale en vigueur) pour bénéficier d’une fiscalité avantageuse pendant la phase de cotisation. Et cela chaque année, si on a retenu cette possibilité (qui s’applique par défaut).
Cela permet, au final, de réduire l’impact du montant des cotisations versées tous les mois. Cette déduction est un coup de pouce de l’État pour inciter chacun à préparer le plus tôt possible son avenir, de manière individuelle, avec une épargne pour sa retraite.
Pour tout savoir sur les cotisations, c’est simple : c’est en vidéo ici et sur le site de la CRH ici.
Les articles qui pourraient vous intéresser
Autres
Transférer son PER : les avantages de cette opération
Au fil des années, il est possible de cumuler plusieurs PER (plans épargne retraite). Certains ont pu être imposés par l’entreprise dans laquelle vous avez travaillé. D’autres ont été ouverts par votre conjoint. Se pose alors la question de transférer l’ensemble des PER dans un seul compte. Simplicité de gestion mais aussi meilleure vision de l’épargne retraite : de nombreuses raisons incitent les épargnants à regrouper leurs PER. Comment faire ? Et quelles sont les contraintes et avantages ? Explications.
Déduction fiscale du PER : comment réduire ses impôts grâce au plan d’épargne retraite ?
Quand on travaille à l’hôpital, on pense rarement à sa retraite au début de sa carrière. Pourtant, entre les primes, les gardes ou les heures de nuit, beaucoup d’agents hospitaliers constatent une baisse de revenus importante une fois à la retraite : de 25 à 30 % en moyenne.
Le plan d’épargne retraite (PER) permet justement d’anticiper cette situation tout en bénéficiant d’un avantage fiscal : réduire ses impôts pendant la vie active. Pour les infirmiers, aides-soignants, cadres de santé ou praticiens hospitaliers, ce dispositif peut devenir un véritable outil pour préparer l’avenir plus sereinement.
Le plan épargne retraite est devenu au fil des ans le produit financier préféré des Français pour se constituer un complément de revenu au moment de la retraite. En 2025, ils étaient plus de 12,7 millions titulaires d’un PER. Il faut dire qu’il présente bien des avantages avec ses modalités de sortie et ses déductions fiscales. Mais de nombreux épargnants se posent une question : est-ce qu’il est possible d’ouvrir plusieurs PER ? Voici quelques éléments de réponse pour vous aider à faire un choix éclairé.
La retraite est souvent perçue comme une étape lointaine, particulièrement en début ou en milieu de carrière. Pourtant, anticiper cette période est essentiel pour préserver son niveau de vie une fois l’activité professionnelle terminée. Et en particulier pour les agents hospitaliers : le départ à la retraite s’accompagne d’une baisse des ressources financières, estimée de 25 à 30 % des revenus perçus. Le Plan Épargne Retraite (PER) constitue aujourd’hui l’un des principaux outils pour préparer sa retraite à long terme.
Ouvrir un PER : ce qu’il faut savoir avant de se lancer
Le PER (Plan Épargne Retraite) est devenu, depuis la loi PACTE, le produit d’épargne de référence. En effet, les Français cherchent de plus en plus à compléter leur future pension, d’autant que la pérennité du système de retraite par répartition fait l’objet de débats. Avant d’ouvrir un PER, il est indispensable de connaître certaines informations et de répondre à des questions incontournables.
Retraite d’un praticien hospitalier :âge de départ, trimestres et pension
La retraite d’un praticien hospitalier (PH) répond à des règles particulières, avec un calcul différent de celui des autres agents. Ce qui ne change pas : même s’il est affilié au régime général de la Sécurité sociale pour sa retraite de base, le médecin ou praticien hospitalier doit valider entre 167 et 172 trimestres pour […]
Salaire d’un agent hospitalier : traitement indiciaire, primes et évolution de carrière
À l’hôpital ou dans d’autres établissements publics de soins, les métiers sont extrêmement variés. Les agents hospitaliers sont les professionnels qui œuvrent quotidiennement dans l’intérêt des patients, de près ou de loin. Ils sont aides-soignants, infirmiers, cadres de santé, agents de service ou encore agents administratifs. Comment leur rémunération est-elle calculée ? Voici un éclairage pour mieux comprendre les salaires des agents de la Fonction publique hospitalière.
Quel est le salaire d’un praticien hospitalier (PH) ?
La rémunération d’un praticien hospitalier varie selon différents paramètres. Un praticien peut en effet être permanent ou contractuel, exercer à temps plein ou à temps partiel, ou encore pratiquer une activité libérale complémentaire. Quelle est la grille indiciaire des praticiens hospitaliers, et quelles sont les principales primes et indemnités ? Voici tous les éléments à connaître pour calculer le salaire d’un praticien hospitalier.
Spécialiste de l’imagerie médicale, le radiologue peut exercer son métier dans le secteur public. Il bénéficie du statut de praticien hospitalier comme les autres médecins de la Fonction publique hospitalière, avec une grille indiciaire spécifique.
Revenus, activité, formation, compétences et évolution de carrière : zoom sur le métier de radiologue à l’hôpital.
Le Plan Epargne Retraite du C.G.O.S correspond au contrat d’assurance vie de groupe ayant pour objet la couverture d’engagements de retraite supplémentaire dénommé “Complémentaire Retraite des Hospitaliers”. Ce contrat d’épargne retraite, dédié aux hospitaliers et à leur famille, est souscrit par le C.G.O.S auprès d’Allianz Retraite et prend la forme d’un PER individuel. Ses modalités de fonctionnement sont définies dans la Notice d’information.