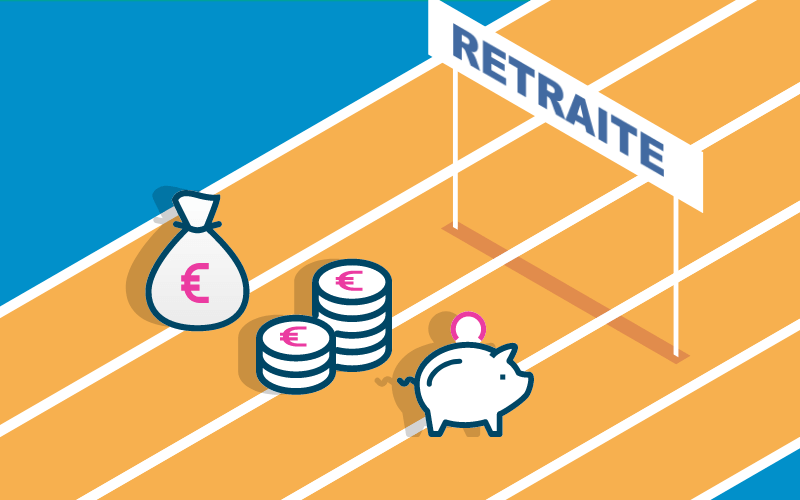
Avec le plan liberté proposé par le C.G.O.S, récupérez votre épargne retraite comme vous le voulez : capital et/ou rente à vie !
L’épargne constituée pendant votre carrière par vos cotisations sur ce plan d’épargne retraite individuel (PERI) dédié aux hospitaliers peut, lors de votre retraite, être versée sous plusieurs formes, selon vos envies ou besoins.
Sortie en capital en une seule fois, en capital fractionné ou en rente trimestrielle à vie… vous avez le choix. Et vous pouvez même combiner ces possibilités si vous le souhaitez. Il s’agit de l’un des atouts de la Complémentaire Retraite des Hospitaliers, pour mieux vous accompagner et répondre à toutes vos attentes.
Le versement de l’épargne retraite en capital, une nouveauté du PERI
Parce que la période de la retraite est souvent synonyme de nouveaux projets, il peut être intéressant, pour certains agents, de pouvoir récupérer leur épargne en capital en une ou plusieurs fois.
Dès la fin de votre vie professionnelle, il est possible de demander le versement de la totalité de son épargne retraite pour financer un achat, des travaux ou un beau voyage par exemple. C’est l’une des principales nouveautés prévues par le Plan Épargne Retraite Individuel (PERI) lancé en 2020 pour les nouveaux affiliés. Il est également possible d’opter pour un capital fractionné, à toucher en plusieurs fois. Ou bien encore de fonctionner comme avec une cagnotte où puiser à sa guise, au fil du temps.
Il est encore temps d’optimiser vos choix
Après plusieurs années dans le secteur hospitalier, il est naturel de vouloir mieux anticiper la suite. Le PER du C.G.O.S est une solution intéressante pour préparer votre retraite, compléter vos futurs revenus et organiser votre épargne selon vos objectifs.
Récupérer l’épargne retraite sous forme de rente à vie
Ceux qui veulent un revenu complémentaire régulier, pour avoir plus de sérénité à la retraite, s’orienteront peut-être vers le versement de leur épargne sous forme de rente trimestrielle durant toute leur retraite. Un complément de revenus qui permettra de compenser en partie la baisse de revenus moyenne de 25 à 30 % observée chez les retraités de la Fonction publique hospitalière.
Et avec le plan liberté, vous pourrez aussi choisir … de ne pas choisir ! Une fois à la retraite, vous aurez le choix de récupérer votre épargne comme vous le souhaitez, en combinant ces possibilités, si nécessaire, pour coller à vos attentes et besoins.
Récupérez votre épargne retraite en capital et en rente si vous le voulez, pour encore mieux laisser libre cours à vos projets !
Les articles qui pourraient vous intéresser
Autres
Transférer son PER : les avantages de cette opération
Au fil des années, il est possible de cumuler plusieurs PER (plans épargne retraite). Certains ont pu être imposés par l’entreprise dans laquelle vous avez travaillé. D’autres ont été ouverts par votre conjoint. Se pose alors la question de transférer l’ensemble des PER dans un seul compte. Simplicité de gestion mais aussi meilleure vision de l’épargne retraite : de nombreuses raisons incitent les épargnants à regrouper leurs PER. Comment faire ? Et quelles sont les contraintes et avantages ? Explications.
Plafond du PER : comment optimiser sa déduction fiscale ?
Le Plan d'Épargne Retraite (PER) permet de préparer sa retraite tout en bénéficiant d'un avantage fiscal pendant la vie active. Les versements effectués sur le contrat peuvent, sous certaines conditions, être déduits du revenu imposable. Pour cela, chaque épargnant dispose d'un plafond qui indique les sommes prises en compte tous les ans. Explications.
Déduction fiscale du PER : comment réduire ses impôts grâce au plan d’épargne retraite ?
Quand on travaille à l’hôpital, on pense rarement à sa retraite au début de sa carrière. Pourtant, entre les primes, les gardes ou les heures de nuit, beaucoup d’agents hospitaliers constatent une baisse de revenus importante une fois à la retraite : de 25 à 30 % en moyenne.
Le plan d’épargne retraite (PER) permet justement d’anticiper cette situation tout en bénéficiant d’un avantage fiscal : réduire ses impôts pendant la vie active. Pour les infirmiers, aides-soignants, cadres de santé ou praticiens hospitaliers, ce dispositif peut devenir un véritable outil pour préparer l’avenir plus sereinement.
Le plan épargne retraite est devenu au fil des ans le produit financier préféré des Français pour se constituer un complément de revenu au moment de la retraite. En 2025, ils étaient plus de 12,7 millions titulaires d’un PER. Il faut dire qu’il présente bien des avantages avec ses modalités de sortie et ses déductions fiscales. Mais de nombreux épargnants se posent une question : est-ce qu’il est possible d’ouvrir plusieurs PER ? Voici quelques éléments de réponse pour vous aider à faire un choix éclairé.
La retraite est souvent perçue comme une étape lointaine, particulièrement en début ou en milieu de carrière. Pourtant, anticiper cette période est essentiel pour préserver son niveau de vie une fois l’activité professionnelle terminée. Et en particulier pour les agents hospitaliers : le départ à la retraite s’accompagne d’une baisse des ressources financières, estimée de 25 à 30 % des revenus perçus. Le Plan Épargne Retraite (PER) constitue aujourd’hui l’un des principaux outils pour préparer sa retraite à long terme.
Ouvrir un PER : ce qu’il faut savoir avant de se lancer
Le PER (Plan Épargne Retraite) est devenu, depuis la loi PACTE, le produit d’épargne de référence. En effet, les Français cherchent de plus en plus à compléter leur future pension, d’autant que la pérennité du système de retraite par répartition fait l’objet de débats. Avant d’ouvrir un PER, il est indispensable de connaître certaines informations et de répondre à des questions incontournables.
Retraite d’un praticien hospitalier :âge de départ, trimestres et pension
La retraite d’un praticien hospitalier (PH) répond à des règles particulières, avec un calcul différent de celui des autres agents. Ce qui ne change pas : même s’il est affilié au régime général de la Sécurité sociale pour sa retraite de base, le médecin ou praticien hospitalier doit valider entre 167 et 172 trimestres pour […]
Jusqu’au 15 avril, reprenez vos cotisations et profitez d’une carte cadeau de 40 € !
Vous avez interrompu momentanément vos cotisations à la Complémentaire Retraite des Hospitaliers ? La CRH vous laisse en effet cette liberté, pour mieux gérer votre budget ou pour faire face à un imprévu. Vous pouvez aussi recommencer à épargner quand vous le souhaitez. Il suffit de demander, sans vous justifier, et sans frais. Avec un nouvel avantage en plus : jusqu’au 15 avril 2026, la CRH vous offre une carte cadeau de 40 euros. L’occasion de refaire le point sur toutes les bonnes raisons de préparer la retraite avec le PER du C.G.O.S !
La CRH : la meilleure résolution pour bien commencer l’année 2026 !
En 2026, la meilleure résolution de ce début d’année est de vous occuper de votre retraite ! Et pas question d’y déroger, que vous ayez moins de 40 ans ou plus de 50 ans. Pour vous encourager à adhérer à la Complémentaire Retraite des Hospitaliers (CRH), plusieurs coups d’accélérateur ont été prévus. C’est le bon moment pour vous permettre d’envisager l’avenir en toute sérénité. Mais connaissez-vous tous les avantages de la CRH ?
Le Plan Epargne Retraite du C.G.O.S correspond au contrat d’assurance vie de groupe ayant pour objet la couverture d’engagements de retraite supplémentaire dénommé “Complémentaire Retraite des Hospitaliers”. Ce contrat d’épargne retraite, dédié aux hospitaliers et à leur famille, est souscrit par le C.G.O.S auprès d’Allianz Retraite et prend la forme d’un PER individuel. Ses modalités de fonctionnement sont définies dans la Notice d’information.