Témoignages : et vous, comment envisagez-vous la retraite ?
Une infirmière de bloc opératoire, une aide-soignante et un agent de services hospitaliers nous parlent de leurs projets pour la retraite. Selon leur âge et l’évolution de leur carrière, tous n’ont pas le même point de vue ni les mêmes priorités ! Mais ils ont un point commun : celui d’avoir bien conscience de l’importance de préparer leur retraite le plus tôt possible pour bien profiter de leur retraite.
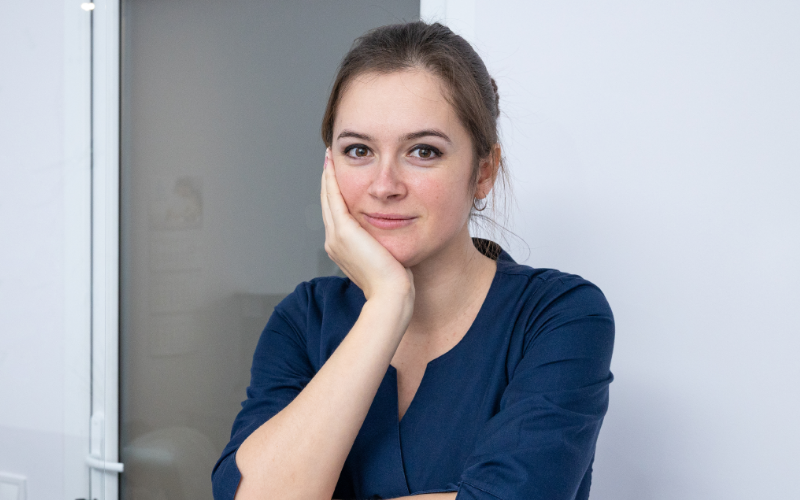
Marie, 55 ans, infirmière de bloc opératoire, pense déjà à ses projets à concrétiser après la vie active
À 55 ans, Marie a déjà une belle carrière derrière elle. Après avoir débuté comme infirmière, elle a choisi de se spécialiser au bloc opératoire et de devenir IBODE pour monter en compétences et faire évoluer sa rémunération. À l’approche de la retraite, ses envies se concrétisent : « J’ai envie de faire de ma maison une vraie maison de famille pour mes futurs petits-enfants. Alors pourquoi ne pas penser à une belle terrasse en bois pour qu’ils puissent jouer dehors en toute sécurité ? Ou alors réaménager mon jardin avec la création d’une piscine de ville ou mini-piscine ? C’est important d’être bien chez soi, même à l’extérieur, surtout avec les prévisions sur le réchauffement climatique et les étés torrides qu’on nous annonce. Et maintenant, c’est accessible en termes de budget, surtout si on a un peu épargné pour ça avant ».
Mais elle sait aussi qu’un tel projet demande tout de même des moyens : « Je ne voulais pas que cela reste un rêve, alors j’ai très vite décidé de commencer à épargner pour ma retraite. J’ai commencé assez tôt à mettre de l’argent de côté grâce à un plan d’épargne retraite. J’ai pu faire évoluer mes cotisations au fil de ma carrière. Aujourd’hui, je sais qu’un capital m’attend, et cela va bien m’aider pour la suite. Belle terrasse, pergola, stores, piscine, ou autre : on verra le moment venu, mais je suis sûre qu’on fera quelque chose de bien pour en profiter à fond quand on aura du temps ! » Faire en sorte que vos rêves se concrétisent au moment de votre retraite, c’est possible, mais plus tôt vous épargnez, plus important sera votre complément de revenus.
Des solutions pensées et adaptées pour votre parcours
Votre activité hospitalière demande engagement, temps et anticipation. Le PER du C.G.O.S vous permet de préparer votre retraite tout en structurant votre épargne sur le long terme, selon votre situation professionnelle et personnelle.
Chloé, 36 ans, aide-soignante a « hâte d’avoir le temps de voyager »
Dans son service de pédiatrie, Chloé fait partie d’une équipe dynamique. Les sujets de discussion ne manquent pas et dernièrement lors d’un pot de départ d’une des infirmières du service, s’est posée la question de la retraite. Après avoir discuté avec ses collègues, elle a réalisé qu’il fallait y penser tôt pour que l’épargne soit intéressante en fin de carrière. « Nous sommes plusieurs collègues aides-soignantes à avoir sauté le pas récemment, après en avoir discuté et rencontré un conseiller retraite. » La perspective de commencer à mettre de l’argent de côté pour son avenir ? Chloé y pensait, mais n’avait pas encore imaginé y consacrer une partie de son budget. « Je viens de m’installer dans un nouvel appartement avec mon compagnon, alors les fins de mois sont un peu moins difficiles, puisqu’à deux on économise des frais fixes. J’ai préféré le montant de cotisation le plus bas pour commencer, mais cela pourra évoluer. » Si elle a choisi une option raisonnable, Chloé pourra à tout moment ajouter des sommes plus importantes (lors d’un héritage, par exemple). Les solutions sont nombreuses pour épargner non seulement sur la modularité pendant la période de cotisation (souplesse pour faire varier les montants, etc), mais aussi pour récupérer son complément de revenu, le temps venu.
Et côté projets, ce sont surtout les voyages qui ont motivé Chloé à épargner : « J’ai hâte d’avoir le temps de découvrir de nouveaux pays, de nouveaux paysages ! J’y pense de façon un peu plus concrète et plus sereine maintenant que je sais que j’aurai un complément de revenus à la fin de ma carrière. »
Thibaut, 29 ans, agent de services hospitaliers : « la retraite est encore loin mais… »
Quand on débute dans la vie active comme Thibaut qui a commencé à travailler il y a moins de 10 ans, la retraite est une perspective lointaine. Cela ne l’empêche pas d’y penser, et de rester conscient que ses revenus diminueront le moment venu. « Je sais bien que je devrais commencer à épargner au vu de l’actualité, d’ailleurs mes parents n’arrêtent pas de me le dire ! Ils ont raison, mais c’est mon petit salaire d’ASH qui me fait encore hésiter. »
Pour Thibaut, les priorités et les envies sont ailleurs : « Profiter des amis, sortir quand mon emploi du temps le permet, voyager un peu… La retraite est encore loin pour moi, mais si je devais me projeter, je pense que je serais heureux d’être propriétaire, parce que pour moi avoir son toit, c’est vraiment rassurant. C’est une vraie sécurité et ce serait aussi une satisfaction personnelle. » Sa maman, qui a longtemps travaillé comme aide-soignante, lui a déjà parlé de son choix, pour sa part, de recevoir une rente à vie : « C’est vrai que pour elle c’est bien d’avoir une rente à vie en plus de la pension de retraite. Ma mère vit seule et connaître son budget mensuel à l’avance, ça la tranquillise. Il faudrait que je me penche sérieusement sur la question, les années passent vite. Je sais que l’on peut débloquer l’argent avant la retraite pour l’achat de sa résidence principale dans certains cas. C’est certainement l’argument qui va me décider. Je vais débuter mon épargne, au plus tard l’an prochain, l’année de mes 30 ans, et en fonction de mes projets, on verra bien si je la garde pour plus tard, pour ma retraite ou si je me lance pour acheter mon premier appartement : ça me ferait un apport, dans quelques années, si j’y consacre un budget dès maintenant tous les mois. Pour moi, c’est nettement plus motivant vu comme ça : cela permet de se projeter dans l’avenir sans se sentir coincé ! »
Le C.G.O.S propose un plan d’épargne retraite, spécialement dédiés aux agents hospitaliers de la Fonction publique Hospitalière : le saviez-vous ?
Le C.G.O.S propose une solution d’épargne retraite 100 % pensée pour les agents, la Complémentaire Retraite des Hospitaliers depuis 1963. Cette solution conçue en s’appuyant sur les valeurs sociales et solidaires et créée pour répondre à la problématique de retraite des agents (primes très peu prises en compte dans le calcul de la retraite de base) présente de nombreux avantages et est réservée aux agents (et aux conjoints des affiliés, même s’ils ne sont pas hospitaliers) . C’est le 1er Plan d’Epargne Retraite de la Fonction publique hospitalière. : Une solution souple et adaptée à tous les budgets et qui vous permet de récupérer votre épargne retraite en toute liberté.
Plusieurs possibilités sont proposées pour bénéficier de son épargne :
– tout ou partie sous forme de capital ;
– une rente trimestrielle versée à vie ;
– une cagnotte (réserve d’argent) disponible à tout moment, une exclusivité de la CRH ;
– ou un mix de 2 ou 3 de ces options.
C’est vous qui choisissez, selon vos envies pour cette nouvelle étape de votre vie ! Pour découvrir tous les avantages de la Complémentaire Retraite des Hospitaliers, rendez-vous sur crh.cgos.info
Bon à savoir : pensez à évaluer le montant de votre future pension de retraite grâce au simulateur gratuit de la CRH (sur le site internet). Il vous suffit de renseigner plusieurs informations sur vous, votre carrière et votre famille. Vous obtenez alors une estimation de votre pension, des trimestres requis et de l’âge auquel vous devez partir pour bénéficier d’une retraite à taux plein (pension maximale). Vous pouvez aussi télécharger directement votre Relevé Individuelle de Situation retraite pour plus de simplicité, afin d’obtenir votre estimation.
Les articles qui pourraient vous intéresser
Autres
Transférer son PER : les avantages de cette opération
Au fil des années, il est possible de cumuler plusieurs PER (plans épargne retraite). Certains ont pu être imposés par l’entreprise dans laquelle vous avez travaillé. D’autres ont été ouverts par votre conjoint. Se pose alors la question de transférer l’ensemble des PER dans un seul compte. Simplicité de gestion mais aussi meilleure vision de l’épargne retraite : de nombreuses raisons incitent les épargnants à regrouper leurs PER. Comment faire ? Et quelles sont les contraintes et avantages ? Explications.
Plafond du PER : comment optimiser sa déduction fiscale ?
Le Plan d'Épargne Retraite (PER) permet de préparer sa retraite tout en bénéficiant d'un avantage fiscal pendant la vie active. Les versements effectués sur le contrat peuvent, sous certaines conditions, être déduits du revenu imposable. Pour cela, chaque épargnant dispose d'un plafond qui indique les sommes prises en compte tous les ans. Explications.
Déduction fiscale du PER : comment réduire ses impôts grâce au plan d’épargne retraite ?
Quand on travaille à l’hôpital, on pense rarement à sa retraite au début de sa carrière. Pourtant, entre les primes, les gardes ou les heures de nuit, beaucoup d’agents hospitaliers constatent une baisse de revenus importante une fois à la retraite : de 25 à 30 % en moyenne.
Le plan d’épargne retraite (PER) permet justement d’anticiper cette situation tout en bénéficiant d’un avantage fiscal : réduire ses impôts pendant la vie active. Pour les infirmiers, aides-soignants, cadres de santé ou praticiens hospitaliers, ce dispositif peut devenir un véritable outil pour préparer l’avenir plus sereinement.
La retraite est souvent perçue comme une étape lointaine, particulièrement en début ou en milieu de carrière. Pourtant, anticiper cette période est essentiel pour préserver son niveau de vie une fois l’activité professionnelle terminée. Et en particulier pour les agents hospitaliers : le départ à la retraite s’accompagne d’une baisse des ressources financières, estimée de 25 à 30 % des revenus perçus. Le Plan Épargne Retraite (PER) constitue aujourd’hui l’un des principaux outils pour préparer sa retraite à long terme.
Ouvrir un PER : ce qu’il faut savoir avant de se lancer
Le PER (Plan Épargne Retraite) est devenu, depuis la loi PACTE, le produit d’épargne de référence. En effet, les Français cherchent de plus en plus à compléter leur future pension, d’autant que la pérennité du système de retraite par répartition fait l’objet de débats. Avant d’ouvrir un PER, il est indispensable de connaître certaines informations et de répondre à des questions incontournables.
Retraite d’un praticien hospitalier :âge de départ, trimestres et pension
La retraite d’un praticien hospitalier (PH) répond à des règles particulières, avec un calcul différent de celui des autres agents. Ce qui ne change pas : même s’il est affilié au régime général de la Sécurité sociale pour sa retraite de base, le médecin ou praticien hospitalier doit valider entre 167 et 172 trimestres pour […]
Spécialiste de l’imagerie médicale, le radiologue peut exercer son métier dans le secteur public. Il bénéficie du statut de praticien hospitalier comme les autres médecins de la Fonction publique hospitalière, avec une grille indiciaire spécifique.
Revenus, activité, formation, compétences et évolution de carrière : zoom sur le métier de radiologue à l’hôpital.
Jusqu’au 15 avril, reprenez vos cotisations et profitez d’une carte cadeau de 40 € !
Vous avez interrompu momentanément vos cotisations à la Complémentaire Retraite des Hospitaliers ? La CRH vous laisse en effet cette liberté, pour mieux gérer votre budget ou pour faire face à un imprévu. Vous pouvez aussi recommencer à épargner quand vous le souhaitez. Il suffit de demander, sans vous justifier, et sans frais. Avec un nouvel avantage en plus : jusqu’au 15 avril 2026, la CRH vous offre une carte cadeau de 40 euros. L’occasion de refaire le point sur toutes les bonnes raisons de préparer la retraite avec le PER du C.G.O.S !
La CRH : la meilleure résolution pour bien commencer l’année 2026 !
En 2026, la meilleure résolution de ce début d’année est de vous occuper de votre retraite ! Et pas question d’y déroger, que vous ayez moins de 40 ans ou plus de 50 ans. Pour vous encourager à adhérer à la Complémentaire Retraite des Hospitaliers (CRH), plusieurs coups d’accélérateur ont été prévus. C’est le bon moment pour vous permettre d’envisager l’avenir en toute sérénité. Mais connaissez-vous tous les avantages de la CRH ?
Le Plan Epargne Retraite du C.G.O.S correspond au contrat d’assurance vie de groupe ayant pour objet la couverture d’engagements de retraite supplémentaire dénommé “Complémentaire Retraite des Hospitaliers”. Ce contrat d’épargne retraite, dédié aux hospitaliers et à leur famille, est souscrit par le C.G.O.S auprès d’Allianz Retraite et prend la forme d’un PER individuel. Ses modalités de fonctionnement sont définies dans la Notice d’information.