Quelle retraite pour un Agent de Service Hospitalier (ASH) de la Fonction publique hospitalière ?
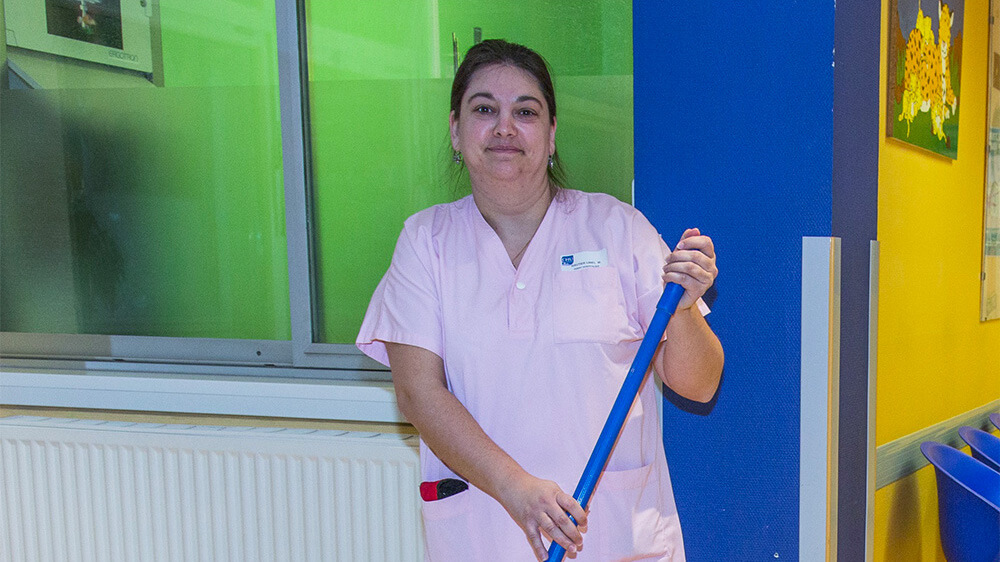
A l’hôpital, un ASH (Agent de Service Hospitalier) est chargé de l’entretien et de l’hygiène des locaux de soins ; il est participe aussi aux tâches permettant d’assurer le confort des malades. Un agent de service appartient à la catégorie « active », ce qui lui ouvre ses droits à la retraite à partir de l’âge de 57 ans. Mais comme les ASH doivent aussi valider entre 167 et 172 trimestres pour partir à la retraite à taux plein, il leur est de plus en plus difficile d’atteindre à 57 ans ce nombre de trimestres exigés. Si vous souhaitez quand même partir à cet âge là, votre pension subira une baisse (décote) : d’où l’utilité de prévoir un complément de revenu avec la Complémentaire Retraite des Hospitaliers.
L’Agent de Service Hospitalier (ASH) a en charge le nettoyage des chambres, des accès intérieurs et, selon le service auquel il est affecté, des salles d’opération ou des véhicules sanitaires. Il peut également être amené à faire les lits et changer les draps. Il participe également à la distribution des repas aux malades et effectue le débarrassage de la vaisselle en fin de repas.
\n
\n
\nLes ASH font partie du « corps des aides-soignants et des agents des services hospitaliers qualifiés de la fonction publique hospitalière » depuis le décret du 3 août 2007. Il existe d’ailleurs des passerelles entre ces deux métiers. L’article 6 du décret de 2007 prévoit que les ASH qui ont au moins 8 ans de fonctions dans ce grade, peuvent, après sélection professionnelle, suivre une formation les préparant à devenir aides-soignants.
\nEt comme les aides-soignants, les ASH en contact avec les patients sont classés dans la catégorie active :
Préparer votre retraite, ça peut commencer tôt
C’est justement le bon moment pour poser les bonnes bases. En découvrant les solutions adaptées du PER du C.G.O.S vous pouvez commencer à vous constituer une épargne pour plus tard, tout en gardant une solution adaptée à votre situation.
Concrètement, pour les ASH, leur âge d’ouverture des droits à la retraite est donc de 57 ans.
\n
\n
Pas facile d’avoir validé tous ses trimestres à 57 ans
\n
\n
Si vous êtes ASH, pour partir à la retraite à taux plein (c’est-à-dire à ce jour, toucher un montant de pension égal à 75 % du traitement de base des 6 derniers mois), vous devez avoir validé, comme tous les autres agents hospitaliers, entre 167 et 172 trimestres selon l’année à laquelle vous pouvez partir à la retraite.
\nSi vous n’avez pas réussi à valider la totalité des trimestres requis à 57 ans, deux options s’offrent à vous : soit vous décidez de partir quand même à 57 ans à la retraite et votre pension de base en sera définitivement diminuée (c’est ce qu’on appelle la décote), soit vous décidez de travailler au delà de 57 ans pour valider le nombre de trimestres exigés.
\nCe qui n’est pas toujours facile compte-tenu de la pénibilité de l’emploi. Voilà pourquoi il est tellement indispensable d’agir aujourd’hui pour se prévoir un complément de revenu pour demain.
\n
\n
L’importance d’agir pendant sa vie active pour préparer sa retraite
\n
\n
La Complémentaire Retraite des Hospitaliers (CRH) est une solution retraite qui a été fondée par le C.G.O.S. Elle est proposée aux agents hospitaliers de la Fonction publique hospitalière depuis 1963.
\n
\n
Elle vous permet – au moment de votre départ à la retraite- de percevoir votre épargne retraite selon votre choix :
\n
\n
\n
soit sous forme de capital : 100 % de l’épargne retraite versée en une ou plusieurs fois
\n
soit sous forme d’une rente trimestrielle à vie : 100% de l’épargne retraite versée sous forme de revenus réguliers
\n
soit sous forme de « cagnotte » : en utilisant à volonté 100% de leur épargne retraite comme une « cagnotte »
\n
soit également de choisir une libre combinaison de ces possibilités
Transférer son PER : les avantages de cette opération
Au fil des années, il est possible de cumuler plusieurs PER (plans épargne retraite). Certains ont pu être imposés par l’entreprise dans laquelle vous avez travaillé. D’autres ont été ouverts par votre conjoint. Se pose alors la question de transférer l’ensemble des PER dans un seul compte. Simplicité de gestion mais aussi meilleure vision de l’épargne retraite : de nombreuses raisons incitent les épargnants à regrouper leurs PER. Comment faire ? Et quelles sont les contraintes et avantages ? Explications.
Plafond du PER : comment optimiser sa déduction fiscale ?
Le Plan d'Épargne Retraite (PER) permet de préparer sa retraite tout en bénéficiant d'un avantage fiscal pendant la vie active. Les versements effectués sur le contrat peuvent, sous certaines conditions, être déduits du revenu imposable. Pour cela, chaque épargnant dispose d'un plafond qui indique les sommes prises en compte tous les ans. Explications.
Déduction fiscale du PER : comment réduire ses impôts grâce au plan d’épargne retraite ?
Quand on travaille à l’hôpital, on pense rarement à sa retraite au début de sa carrière. Pourtant, entre les primes, les gardes ou les heures de nuit, beaucoup d’agents hospitaliers constatent une baisse de revenus importante une fois à la retraite : de 25 à 30 % en moyenne.
Le plan d’épargne retraite (PER) permet justement d’anticiper cette situation tout en bénéficiant d’un avantage fiscal : réduire ses impôts pendant la vie active. Pour les infirmiers, aides-soignants, cadres de santé ou praticiens hospitaliers, ce dispositif peut devenir un véritable outil pour préparer l’avenir plus sereinement.
Le plan épargne retraite est devenu au fil des ans le produit financier préféré des Français pour se constituer un complément de revenu au moment de la retraite. En 2025, ils étaient plus de 12,7 millions titulaires d’un PER. Il faut dire qu’il présente bien des avantages avec ses modalités de sortie et ses déductions fiscales. Mais de nombreux épargnants se posent une question : est-ce qu’il est possible d’ouvrir plusieurs PER ? Voici quelques éléments de réponse pour vous aider à faire un choix éclairé.
La retraite est souvent perçue comme une étape lointaine, particulièrement en début ou en milieu de carrière. Pourtant, anticiper cette période est essentiel pour préserver son niveau de vie une fois l’activité professionnelle terminée. Et en particulier pour les agents hospitaliers : le départ à la retraite s’accompagne d’une baisse des ressources financières, estimée de 25 à 30 % des revenus perçus. Le Plan Épargne Retraite (PER) constitue aujourd’hui l’un des principaux outils pour préparer sa retraite à long terme.
Retraite d’un praticien hospitalier :âge de départ, trimestres et pension
La retraite d’un praticien hospitalier (PH) répond à des règles particulières, avec un calcul différent de celui des autres agents. Ce qui ne change pas : même s’il est affilié au régime général de la Sécurité sociale pour sa retraite de base, le médecin ou praticien hospitalier doit valider entre 167 et 172 trimestres pour […]
Salaire d’un agent hospitalier : traitement indiciaire, primes et évolution de carrière
À l’hôpital ou dans d’autres établissements publics de soins, les métiers sont extrêmement variés. Les agents hospitaliers sont les professionnels qui œuvrent quotidiennement dans l’intérêt des patients, de près ou de loin. Ils sont aides-soignants, infirmiers, cadres de santé, agents de service ou encore agents administratifs. Comment leur rémunération est-elle calculée ? Voici un éclairage pour mieux comprendre les salaires des agents de la Fonction publique hospitalière.
Quel est le salaire d’un aide-soignant à l’hôpital ou en Ehpad ?
Les aides-soignants occupent une place indispensable dans les établissements de santé, au plus près des patients. Salaire, grilles indiciaires et évolution de carrière : voici tout ce qu’il faut savoir sur le métier d’aide-soignant ou aide-soignante dans la Fonction publique hospitalière.
Les patients-experts et la pair-aidance : une autre manière d’appréhender la maladie
Et si l’expérience de la maladie devenait une compétence ? Les patients-experts et les pair-aidants sont de plus en plus présents dans le système de santé. Forts de leur vécu de la maladie, ils mettent leur expérience au service d’autres patients et des professionnels de santé. Ils contribuent aussi à faire évoluer les pratiques de soins. Explications.
Le Plan Epargne Retraite du C.G.O.S correspond au contrat d’assurance vie de groupe ayant pour objet la couverture d’engagements de retraite supplémentaire dénommé “Complémentaire Retraite des Hospitaliers”. Ce contrat d’épargne retraite, dédié aux hospitaliers et à leur famille, est souscrit par le C.G.O.S auprès d’Allianz Retraite et prend la forme d’un PER individuel. Ses modalités de fonctionnement sont définies dans la Notice d’information.