L’Estimation Indicative Globale Retraite (EIG) : ce document vous informe du montant probable de votre future pension de retraite !
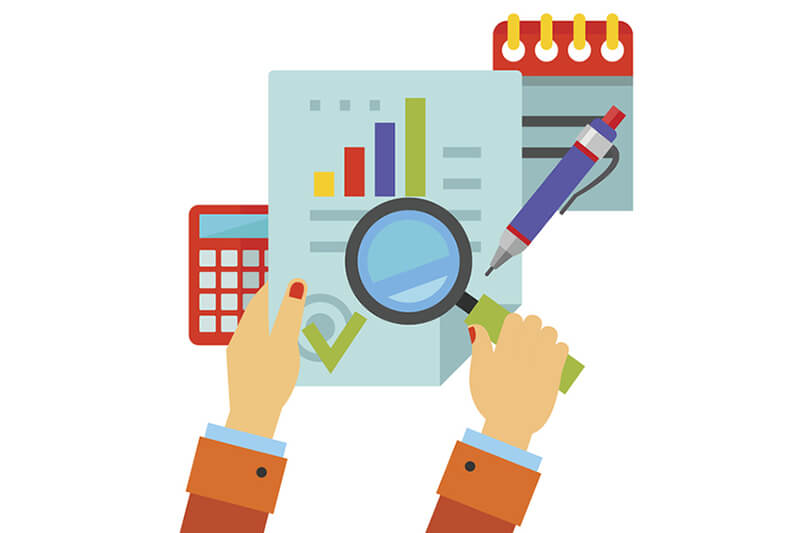
L’Estimation Indicative Globale Retraite (EIG) est un document qui récapitule vos droits acquis pendant votre carrière, qui recense (comme le RIS) le nombre de trimestres validés, et qui donne aussi une information supplémentaire : l’estimation de votre future pension aux différents âges clés auxquels vous pouvez être amenés à partir à la retraite. Ce document est adressé par votre caisse des retraites dès 55 ans.
A cet âge, on attend généralement le montant annoncé avec une certaine fébrilité. Car ce document permet de mesurer la chute de revenus qui vous attend (- 40 % en moyenne pour un agent hospitalier) au moment du départ à la retraite. Hélas, à cet âge là, il est souvent tard pour corriger le tir autrement qu’en travaillant au delà de l’âge d’ouverture de vos droits. Mais si vous anticipez bien avant, par exemple en souscrivant à la Complémentaire Retraite des Hospitaliers (dont le C.G.O.S. est l’association souscriptrice), vous vous constituez alors un complément de revenu pour demain qui va amortir en partie la chute de revenus au moment du départ à la retraite.
Relevé Individuel de Situation Retraite (RIS) et Estimation Indicative Globale Retraite (EIG)
Si vous avez été attentif aux documents que vous adresse votre Caisse de retraite (La CNRACL pour les agents hospitaliers fonctionnaires et la CNAV pour les contractuels), vous avez reçu tous les 5 ans, depuis l’âge de 35 ans, votre Relevé Individuel de Situation Retraite (RIS) qui recense vos périodes d’activité effectués et les trimestres retraite validés. Mais à 55 ans, vous recevez pour la première fois un second document l’Estimation Indicative Globale Retraite (EIG), qui, non seulement récapitule vos droits acquis, mais vous donne aussi une estimation du montant de votre future pension en fonction de votre âge de départ à la retraite. Cette fois, c’est du concret ! L’EIG vous donne une idée précise de ce que sera votre pouvoir d’achat quand vous aurez cessé votre activité et vous permet donc de mesurer la baisse de revenus que vous subirez au moment du départ à la retraite. En moyenne pour un agent hospitalier, cette baisse sera de 40 %.
En 2019, les agents hospitaliers qui reçoivent leur EIG sont ceux nés en 1964, 1959 et 1954
Si vous disposez d’un espace personnel sur le site de la CNRACL ou de la CNAV, votre EIG sera disponible en ligne dès l’âge de 55 ans puis, une mise à jour sera disponible tous les 5 ans jusqu’à votre départ à la retraite. Sinon, le document vous sera envoyé par la Poste. En 2019, les agents hospitaliers qui reçoivent leur EIG sont ceux nés en 1964 (55 ans), 1959 (60 ans), et 1954 (65 ans). Ainsi, tous les 5 ans, l’EIG affine l’estimation de votre retraite.
Dans ce document, pour vous permettre de choisir le meilleur moment pour partir à la retraite, le montant estimatif de votre retraite est calculé à différents âges-clés : à l’âge d’ouverture des droits à la retraite (57 ans pour les agents de catégorie active et 62 ans pour ceux qui appartiennent à la catégorie sédentaire), mais aussi aux différents âges possibles de départ par la suite.
Découvrez ce que le PER du C.G.O.S peut vous apporter
Le PER du C.G.O.S n’est pas seulement une solution pour préparer votre retraite : il vous offre aussi des avantages adaptés à votre situation d’hospitalier. Découvrez les points clés pour mieux comprendre ce que cette solution peut vous apporter.
Pour éviter les mauvaises surprises quand vous recevez l’EIG, affiliez vous à la Complémentaire Retraite des Hospitaliers !
Par exemple, si vous êtes un agent sédentaire, votre EIG votre donnera une estimation si vous partez à 62 ans, mais aussi au delà, à 63 ans, 64 ans, 65 ans, 66 ans et 67 ans, l’âge limite du départ. Ce qui vous permettra de faire votre choix en toute connaissance de cause. Car il est fort probable qu’à 62 ans, vous n’ayez pas validé tous les trimestres requis (entre 167 et 172 trimestres selon votre situation personnelle). Dans ce cas, si vous choisissez quand même de partir à 62 ans, votre EIG affichera un montant de pension très diminué. Vous subirez ce qu’on appelle la décote. Si vous faite le choix de travailler au delà de 62 ans pour valider des trimestres supplémentaires, l’EIG vous indiquera à quel moment vous pouvez vous arrêter pour toucher votre retraite à taux plein (75 % de votre traitement calculé sur les 6 derniers mois d’activité).
Une chose est sûre : mieux vaut ne pas attendre d’avoir 55 ans pour se préoccuper du revenu dont on disposera à la retraite ! Car à cet âge là, si vous n’avez pas anticipé, vous n’aurez pas d’autre solution que de travailler plus longtemps pour faire augmenter le montant de votre future pension. Mais si vous prenez les devants durant votre carrière, notamment en vous affiliant par exemple à la Complémentaire Retraite des Hospitaliers (le 1er complément de retraite de la Fonction publique hospitalière), vous vous constituez progressivement un complément de revenu qui vous sera versé à vie durant votre retraite. Par ailleurs, vous aurez aussi la possibilité de percevoir, en complément, un capital au moment de votre départ à la retraite.
Si vous souhaitez dès à présent estimer le montant de votre future pension de retraite, vous pouvez vous rendre sur le simulateur gratuit de la retraite de base que vous met à disposition la Complémentaire Retraite des Hospitaliers.
Vous pouvez également découvrir tous les avantages de la Complémentaire Retraite des Hospitaliers, créée par les hospitaliers pour les hospitaliers.
Pour découvrir tous les avantages de la Complémentaire Retraite des hospitaliers cliquez ici
Pour faire une estimation de votre retraite de base cliquez ici
Déduction fiscale du PER : comment réduire ses impôts grâce au plan d’épargne retraite ?
Quand on travaille à l’hôpital, on pense rarement à sa retraite au début de sa carrière. Pourtant, entre les primes, les gardes ou les heures de nuit, beaucoup d’agents hospitaliers constatent une baisse de revenus importante une fois à la retraite : de 25 à 30 % en moyenne.
Le plan d’épargne retraite (PER) permet justement d’anticiper cette situation tout en bénéficiant d’un avantage fiscal : réduire ses impôts pendant la vie active. Pour les infirmiers, aides-soignants, cadres de santé ou praticiens hospitaliers, ce dispositif peut devenir un véritable outil pour préparer l’avenir plus sereinement.
Le plan épargne retraite est devenu au fil des ans le produit financier préféré des Français pour se constituer un complément de revenu au moment de la retraite. En 2025, ils étaient plus de 12,7 millions titulaires d’un PER. Il faut dire qu’il présente bien des avantages avec ses modalités de sortie et ses déductions fiscales. Mais de nombreux épargnants se posent une question : est-ce qu’il est possible d’ouvrir plusieurs PER ? Voici quelques éléments de réponse pour vous aider à faire un choix éclairé.
La retraite est souvent perçue comme une étape lointaine, particulièrement en début ou en milieu de carrière. Pourtant, anticiper cette période est essentiel pour préserver son niveau de vie une fois l’activité professionnelle terminée. Et en particulier pour les agents hospitaliers : le départ à la retraite s’accompagne d’une baisse des ressources financières, estimée de 25 à 30 % des revenus perçus. Le Plan Épargne Retraite (PER) constitue aujourd’hui l’un des principaux outils pour préparer sa retraite à long terme.
Ouvrir un PER : ce qu’il faut savoir avant de se lancer
Le PER (Plan Épargne Retraite) est devenu, depuis la loi PACTE, le produit d’épargne de référence. En effet, les Français cherchent de plus en plus à compléter leur future pension, d’autant que la pérennité du système de retraite par répartition fait l’objet de débats. Avant d’ouvrir un PER, il est indispensable de connaître certaines informations et de répondre à des questions incontournables.
Retraite d’un praticien hospitalier :âge de départ, trimestres et pension
La retraite d’un praticien hospitalier (PH) répond à des règles particulières, avec un calcul différent de celui des autres agents. Ce qui ne change pas : même s’il est affilié au régime général de la Sécurité sociale pour sa retraite de base, le médecin ou praticien hospitalier doit valider entre 167 et 172 trimestres pour […]
Inégalités des pensions de retraite hommes / femmes : qu’en est-il en 2025 ?
La retraite reste au cœur de l’actualité en France. Au-delà du nombre de trimestres nécessaires, le montant de la pension de retraite soulève plusieurs questions et en particulier celle de l’inégalité entre les hommes et les femmes. S’il a été constaté pendant plusieurs années une différence, est-ce que cet écart existe toujours encore en 2025 ?
Comment fonctionne la pension de réversion pour la retraite de base et pour un Plan Épargne Retraite ?
En cas de décès du conjoint ou ex-conjoint, il est possible de bénéficier d’une partie de sa pension de retraite de base. C’est le principe de la pension de réversion, que vous récupérez sous différentes conditions. Cela dépend du régime de retraite auquel le défunt a cotisé pendant sa carrière. Et dans le cas du PER du C.G.O.S ? Les sommes mises de côté par les affiliés ne sont pas non plus perdues. La Complémentaire Retraite des Hospitaliers (CRH) vous explique tout.
Les 6 bonnes raisons pour préparer votre retraite pendant votre vie active
La retraite ? Une période de la vie qui semble encore lointaine lorsque vous exercez votre activité d’agent hospitalier ! C’est pourtant pendant votre vie active que vous avez toutes les cartes en main pour bien anticiper la fin de votre carrière professionnelle.
Voici 6 bonnes raisons de préparer votre retraite dès maintenant avec la Complémentaire Retraite des Hospitaliers (CRH), le Plan Épargne Retraite du C.G.O.S.
Temps partiel et retraite : quel impact sur votre pension de retraite ?
Le temps partiel concerne 23,8 % des agents publics hospitaliers et les femmes représentent 80,5 % de ces agents, selon les données de l’Insee. Ces chiffres montrent l’importance de cette organisation du travail dans la Fonction publique hospitalière. Les raisons de ce choix sont nombreuses, et en particulier la volonté des femmes de concilier vie professionnelle et vie personnelle. Si cette option est intéressante pendant la vie active, quelles sont les répercussions au moment de la retraite ? Comment le temps partiel est-il pris en compte dans le calcul de la pension de retraite ? Voici les réponses à ces différentes questions.
Le Plan Epargne Retraite du C.G.O.S correspond au contrat d’assurance vie de groupe ayant pour objet la couverture d’engagements de retraite supplémentaire dénommé “Complémentaire Retraite des Hospitaliers”. Ce contrat d’épargne retraite, dédié aux hospitaliers et à leur famille, est souscrit par le C.G.O.S auprès d’Allianz Retraite et prend la forme d’un PER individuel. Ses modalités de fonctionnement sont définies dans la Notice d’information.